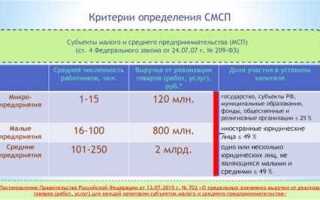
Точный расчет размера предприятия необходим для корректного применения налоговых льгот, государственных программ поддержки и статистической отчетности. В России критерии определения размеров предприятий закреплены в Федеральном законе № 209-ФЗ и зависят от двух основных показателей: численности работников и годового оборота. Микропредприятие имеет до 15 сотрудников и годовой доход не превышает 120 миллионов рублей. Малое предприятие включает компании с численностью до 100 человек и оборотом до 800 миллионов рублей, среднее – до 250 сотрудников и оборотом до 2 миллиардов рублей.
При оценке размеров предприятия важно учитывать все структурные подразделения и филиалы, а также долю участия других юридических лиц. Ключевым фактором является учет связанных компаний: если контроль осуществляется одной организацией, показатели суммируются для определения соответствующей категории. Игнорирование этих правил может привести к неверной классификации и потерям льгот.
Практический совет для бухгалтеров и руководителей – регулярно обновлять данные о численности персонала и доходах, фиксировать изменения в учредительных документах и сверять показатели с официальной статистикой. Только комплексная проверка позволяет точно определить размер предприятия и корректно использовать государственные инструменты поддержки.
Критерии численности сотрудников для разных категорий

Классификация предприятий по численности сотрудников используется для определения их категории и применения соответствующих административных, налоговых и финансовых норм. Микропредприятия характеризуются численностью до 10 человек, включая как постоянный, так и временный персонал. Эта граница позволяет предприятиям получать льготы по упрощенной отчетности и сниженным налоговым ставкам.
Малые предприятия имеют численность сотрудников от 11 до 50 человек. Важно учитывать полную штатную численность, включая совместителей и временных работников, так как она напрямую влияет на доступ к программам государственной поддержки и субсидиям.
Средние предприятия охватывают организации с численностью от 51 до 250 сотрудников. Для этих предприятий обязательны более сложные требования к внутреннему контролю и отчетности. Порог в 250 человек является критическим, так как при его превышении предприятие автоматически классифицируется как крупное и теряет ряд льгот, предназначенных для МСП.
При определении категории следует учитывать не только среднегодовую численность сотрудников, но и сезонные колебания. Для предприятий с переменной численностью рекомендуется использовать среднее значение за последние 12 месяцев. Такой подход обеспечивает точное соответствие критериям и предотвращает ошибки при подаче отчетности и получении государственной поддержки.
Пороговые показатели годового оборота для микро, малых и средних предприятий

Микропредприятия характеризуются ограниченным объемом деятельности и обычно имеют годовой оборот до 10 млн рублей. Такой уровень позволяет им сохранять минимальные административные и налоговые обязательства, а также использовать упрощенные формы бухгалтерской отчетности.
Малые предприятия отличаются более масштабной операционной деятельностью и могут иметь годовой оборот до 120 млн рублей. При этом они обязаны вести более детализированную отчетность и могут претендовать на государственные программы поддержки, включая субсидии и льготные кредиты.
Средние предприятия демонстрируют устойчивое финансовое положение и обладают годовым оборотом до 800 млн рублей. Они обязаны соблюдать стандарты финансовой отчетности и имеют доступ к расширенным инструментам корпоративного финансирования, включая выпуск облигаций и участие в крупных государственных тендерах.
Для корректного определения категории предприятия важно учитывать не только оборот, но и численность сотрудников и активы. Систематическое отслеживание годового оборота позволяет своевременно классифицировать бизнес и применять соответствующие налоговые и управленческие механизмы.
Роль балансовой стоимости активов при классификации предприятия

В практике оценки часто учитываются основные средства, нематериальные активы и оборотные ресурсы. Например, если суммарная балансовая стоимость активов предприятия не превышает 10 млн евро, оно может классифицироваться как малое, а при значении до 43 млн евро – как среднее. Эти показатели используются как при государственном регулировании, так и при формировании отчетности для банков и инвесторов.
Важно учитывать, что балансовая стоимость активов может быть скорректирована на амортизацию и обесценение. Для правильной классификации рекомендуется регулярно проводить переоценку имущества и фиксировать изменения в учете. Несоблюдение этой практики может привести к ошибочной категории предприятия, что влияет на доступ к льготам, грантам и налоговым преференциям.
При оценке балансовой стоимости активов также следует учитывать наличие долей участия в других компаниях и инвестиционных инструментов, которые отражаются в бухгалтерской отчетности. Комплексная и актуальная оценка активов позволяет точно определить категорию предприятия и избежать споров с контролирующими органами.
Применение критериев ЕС и национального законодательства

Для классификации предприятий в ЕС используются три ключевых показателя: численность сотрудников, годовой оборот и балансовая стоимость активов. Микропредприятия включают компании с численностью до 10 сотрудников, годовым оборотом не более 2 млн евро и балансовой стоимостью активов до 2 млн евро. Малые предприятия ограничены 50 сотрудниками, оборотом до 10 млн евро и активами до 10 млн евро. Средние предприятия охватывают организации с численностью до 250 человек, оборотом до 50 млн евро и активами до 43 млн евро.
Национальное законодательство может уточнять эти показатели, учитывая специфику экономики и отраслевую структуру. В ряде стран допустимо использование эквивалентных валютных величин, корректировка на инфляцию и учет специфических отраслевых коэффициентов при расчете оборота и активов. Например, в некоторых государствах малое предприятие определяется по обороту до 12 млн евро при одновременном соблюдении лимита сотрудников.
Для практического применения критериев ЕС рекомендуется сначала сопоставить показатели предприятия с едиными европейскими границами, а затем проверить соответствие национальным нормам. Это позволяет корректно классифицировать предприятие, определить право на государственные программы поддержки и исключить риски нарушения регуляторных требований.
При подготовке отчетности важно фиксировать используемые методики расчета оборота и балансовой стоимости, указывать источники данных и применять единообразные критерии во всех документах. Такой подход обеспечивает прозрачность классификации и упрощает взаимодействие с контролирующими органами, а также с партнерами по международным программам финансирования.
Как учитывать долю участия в других компаниях
При определении размера предприятия важно правильно учитывать долю участия в капитале других компаний. Европейские и национальные критерии различают контрольные и неконтрольные доли, что влияет на классификацию предприятия как микро, малого или среднего.
Следует учитывать следующие правила:
- Если предприятие владеет более 50% капитала другой компании, это считается контрольной долей. Финансовые показатели контролируемой компании суммируются с показателями материнской организации.
- Доли от 20% до 50% рассматриваются как значительное влияние. В этом случае необходимо учитывать часть оборота, балансовой стоимости и численности сотрудников пропорционально доле участия.
- Доли менее 20% обычно не влияют на классификацию, однако следует фиксировать их для отчетности и оценки финансовой устойчивости.
При суммировании показателей учитываются:
- Годовой оборот: для контрольных долей добавляется полный оборот дочерней компании, для значительных долей – пропорциональная часть.
- Балансовая стоимость активов: аналогично обороту, с учетом доли участия.
- Численность сотрудников: для долей с контролем учитываются все сотрудники, для долей с значительным влиянием – только часть, пропорциональная доле.
Необходимо документировать все доли участия и расчеты, чтобы при проверке классификации предприятия можно было подтвердить правильность учета. Это особенно важно при прохождении аудита и при участии в государственных программах поддержки.
Методы подтверждения соответствия предприятия размерным требованиям

Другим методом является использование декларации о соответствии размерным критериям, подписанной руководством предприятия. Такая декларация подкрепляется документами, подтверждающими долю участия в других компаниях, если таковые имеются, и финансовыми результатами аффилированных структур. В случае владения долями в других компаниях необходимо суммировать показатели с учетом прямого и косвенного контроля, чтобы корректно определить размер предприятия.
В некоторых странах и регионах предусмотрено проведение внешней аудиторской проверки или сертификации. Аудитор оценивает корректность расчетов и полноту предоставленных данных, подтверждая соответствие установленным критериям ЕС и национального законодательства. Это особенно важно для получения государственных льгот, субсидий или участия в государственных закупках.
Для оперативной оценки предприятий часто применяется метод сравнительного анализа. Он включает сопоставление финансовых показателей предприятия с усредненными показателями отрасли и аналогичными компаниями по размеру. Такой подход помогает выявить аномалии и проверить соответствие заявленных данных фактическим результатам деятельности.
Использование электронных систем проверки и платформ государственных органов также повышает достоверность подтверждения. Через них можно автоматически сверять сведения о численности сотрудников, обороте и балансовой стоимости с официальными регистрами, что упрощает процесс и снижает риск ошибок или недостоверной информации.
Особенности учета новых и стартап-предприятий
Численность сотрудников учитывается по средней величине за последний отчетный период, при этом разрешается включение временных сотрудников, если их привлечение является регулярным. В случае стартапов с высоким долевым финансированием инвесторы и доли участия других компаний влияют на классификацию, но должны учитываться только по установленной методике ЕС и национального законодательства.
Для стартапов характерна нестабильность оборота и активов. Рекомендуется использовать корректировки с учетом сезонных колебаний и инвестиций, чтобы исключить искажение данных. В балансовой стоимости активов учитываются нематериальные активы, такие как интеллектуальная собственность, лицензии и программное обеспечение, при наличии подтверждающей документации.
Особое внимание уделяется документальному подтверждению финансовых показателей. Стартапы обязаны предоставлять отчетность с указанием источников финансирования, договоров с инвесторами и структурой долевого участия. Это обеспечивает прозрачность и точность при классификации предприятия по размеру.
При расчете порогов микро, малых и средних предприятий для новых компаний рекомендуется применять метод усредненного прогнозного оборота на основе бизнес-плана и заключенных контрактов, что позволяет корректно определить категорию до полного завершения финансового года.
Последствия классификации для налогов и льгот
Классификация предприятия по размеру определяет применяемые налоговые режимы и доступные льготы. Микро-, малые и средние предприятия имеют разные ставки налога на прибыль, упрощённые системы налогообложения и возможность применения специальных режимов.
Для микро- и малых предприятий предусмотрены следующие преимущества:
- Сниженные ставки налога на прибыль или возможность использования упрощённой системы налогообложения с фиксированными ставками;
- Льготы по страховым взносам, включая уменьшение тарифов и освобождение отдельных категорий сотрудников;
- Доступ к субсидиям на аренду помещений, приобретение оборудования и цифровизацию процессов;
- Участие в государственных тендерах с преференциями, включая квоты и преференциальные требования;
- Освобождение от налога на имущество в течение первых лет работы для вновь зарегистрированных предприятий.
Средние предприятия могут использовать:
- Стимулы для инвестиций в научно-технические разработки и модернизацию производственных мощностей;
- Субсидии и гранты на повышение квалификации персонала;
- Программы поддержки экспортной деятельности и международного сотрудничества;
- Льготные условия кредитования и гарантийные механизмы для привлечения инвестиций.
Неправильная классификация ведёт к следующим последствиям:
- Ошибки в расчёте налогов и штрафные санкции за несоблюдение налогового законодательства;
- Отказ в предоставлении льгот и субсидий, что снижает финансовую эффективность бизнеса;
- Сложности с привлечением инвесторов из-за недостоверных данных о размере предприятия;
- Проблемы с отчетностью, включая несоответствие форм бухгалтерского учёта требованиям государственных органов.
Рекомендуется ежегодно анализировать соответствие предприятия критериям размера, корректировать данные численности сотрудников, оборота и балансовой стоимости активов, чтобы максимально использовать налоговые преференции и государственные программы поддержки.
Вопрос-ответ:
Какие критерии определяют категорию предприятия как микро, малое или среднее?
Категория предприятия определяется по нескольким ключевым показателям: численность сотрудников, годовой оборот и балансовая стоимость активов. Микропредприятия обычно имеют до 10 сотрудников и сравнительно небольшой годовой оборот. Малые предприятия – до 50 сотрудников, средние – до 250. Также учитывается совокупная стоимость активов. Эти показатели позволяют налоговым органам и государственным программам точно идентифицировать размер предприятия для предоставления льгот и контроля.
Как учитывать долю участия предприятия в других компаниях при определении его размера?
Если предприятие владеет частью других компаний, эта доля влияет на расчет его категории. Обычно суммируются показатели предприятия и пропорционально учитываются показатели компаний, в которых оно имеет значительное участие. Например, если предприятие владеет более чем 25% акций другой компании, численность сотрудников, оборот и активы этой компании могут частично учитываться. Это предотвращает искусственное дробление бизнеса для обхода установленных лимитов.
Какие последствия могут возникнуть, если предприятие неправильно определяет свой размер?
Неправильная классификация может привести к административным штрафам, отказу в государственных льготах и ошибкам в налоговой отчетности. Например, предприятие, которое заявляет себя как малое, но фактически соответствует среднему, может получить недостоверные налоговые льготы. Также это влияет на доступ к программам поддержки, грантам и субсидиям, рассчитанным на конкретные категории. Поэтому важно тщательно документировать показатели и регулярно обновлять их.
Какие методы используются для подтверждения соответствия размерным требованиям?
Для подтверждения размера предприятия применяются бухгалтерские и аналитические методы. В первую очередь анализируется отчетность: баланс, отчет о прибылях и убытках, налоговые декларации. Дополнительно могут учитываться данные о долях участия в других компаниях и сведения из государственных реестров. Иногда требуется составление специальных формул для расчета суммарных показателей, особенно если предприятие участвует в нескольких бизнес-структурах.
Есть ли особенности учета новых или стартап-предприятий при определении их размера?
Да, для новых компаний показатели могут быть нетипичными: оборот может быть низким, а численность сотрудников минимальной, что не всегда отражает потенциал бизнеса. В таких случаях учитываются планируемые показатели, инвестиции и структура владения. Также законодательство допускает временные упрощения для стартапов, чтобы они могли претендовать на льготы для малых предприятий, даже если формально некоторые критерии пока не соблюдены.
Какие показатели учитываются при определении размера предприятия?
Размер предприятия определяется на основе нескольких ключевых показателей: численности работников, годового оборота и балансовой стоимости активов. Численность сотрудников отражает реальный масштаб деятельности и организационную структуру, годовой оборот позволяет оценить финансовую нагрузку и возможности предприятия, а балансовая стоимость активов демонстрирует объем вложений и имущественный потенциал. Комплексный анализ этих показателей помогает правильно отнести компанию к категории микро, малого или среднего предприятия. При этом важно учитывать доли участия в других компаниях, так как они могут повлиять на итоговую классификацию.
Как новые и стартап-предприятия учитываются при классификации по размеру?
Для стартапов и недавно созданных компаний расчет размера может отличаться от устоявшейся практики, так как у них часто отсутствуют стабильные показатели оборота и активов. В таких случаях анализ базируется на фактическом количестве сотрудников и планируемых финансовых показателях, подтвержденных бизнес-планом и учредительными документами. Также учитывается, что стартапы могут привлекать инвестиции или иметь партнерские доли, что влияет на суммарные активы и потенциальный оборот. Такой подход позволяет корректно определить категорию предприятия и обеспечить доступ к соответствующим льготам и программам поддержки, не искажая оценки из-за временного отсутствия устойчивых финансовых результатов.