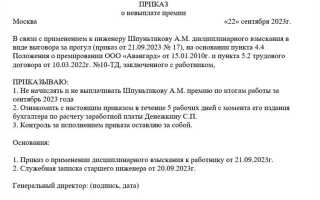
В современных системах мотивации сотрудников прогрессивные надбавки занимают ключевое место. Однако не все виды прогрессивок защищены от удержания при нарушении дисциплины или невыполнении KPI. Например, при прогрессивных премиях за выполнение квартальных планов продаж удержание может применяться только к части начисленной суммы, если сотрудник допустил нарушения, связанные с отчетностью или качеством работы.
Важно понимать, что удержание премии регулируется локальными нормативными актами и трудовым законодательством. Чаще всего удерживаются прогрессивки, начисляемые за показатели, которые подлежат проверке и могут быть документально подтверждены: выполнение производственных норм, соблюдение сроков проектов, точность расчетов и оформление документов. Прогрессивки за участие в корпоративных инициативах или бонусы за выслугу лет удерживаются крайне редко.
Для работодателя критически важно фиксировать условия начисления и удержания прогрессивок в внутренних документах, чтобы исключить спорные ситуации. Сотрудникам рекомендуется внимательно изучать положения о премиях, чтобы понимать, какие нарушения могут привести к снижению выплат. Четкая фиксация критериев и прозрачная система расчетов снижают риск конфликтов и повышают мотивацию к выполнению планов.
На практике удержание премий чаще всего применяется при прогрессивках, завязанных на финансовые показатели, объем продаж или результативность проектов. Рекомендуется вести регулярный аудит начислений и анализировать случаи удержания, чтобы корректировать внутренние процедуры и предотвращать излишние претензии со стороны сотрудников.
Виды прогрессивок, влияющих на удержание премии

Дисциплинарные прогрессивки фиксируют нарушения, такие как опоздания, отсутствие на рабочем месте без уважительной причины, невыполнение поручений руководства. Даже однократное серьезное нарушение может стать основанием для частичного или полного удержания премии.
Финансовые прогрессивки применяются при выявлении недостач, ошибок в отчетности или ущерба, причиненного компании. Размер удержания премии зависит от суммы ущерба и степени вины сотрудника. Важно, что фиксация таких прогрессивок требует документального подтверждения и расчет конкретной суммы удержания.
Прогрессивки по результатам эффективности касаются невыполнения плановых показателей, недостижения KPI или снижения качества работы. Удержание премии в этом случае производится пропорционально степени недовыполнения установленных норм. Рекомендуется использовать четкие показатели, чтобы исключить субъективизм при расчете.
Сочетание нескольких видов прогрессивок усиливает основание для удержания премии. Например, дисциплинарная и финансовая прогрессивка одновременно позволяют руководству корректировать премиальную выплату с учетом общей ответственности сотрудника. Практика показывает, что прозрачная фиксация каждого случая снижает риски конфликтов и судебных споров.
Для минимизации споров целесообразно вести отдельный учет прогрессивок и фиксировать конкретные причины удержания премии в приказах или служебных записках. Это создает документальную базу и делает применение удержаний более обоснованным и прозрачным.
Порядок расчета удержаний из премии по прогрессивкам

Расчет удержаний из премии при прогрессивках начинается с определения размера прогрессивного штрафа, установленного внутренними нормативами компании. Обычно это процент от базовой премии, который увеличивается в зависимости от степени нарушения или повторяемости прогрессировки.
Первый шаг – фиксирование факта прогрессировки и подтверждение соответствующими документами: отчеты о нарушении, акты проверки или служебные записки. Без официального подтверждения удержание премии не производится.
Далее определяется исходная сумма премии, положенная сотруднику за отчетный период. В эту сумму не включаются дополнительные бонусы и компенсации, если внутренними правилами они не подлежат корректировке при нарушениях.
Следующий этап – применение процентной ставки удержания. Например, за первое нарушение удерживается 10% премии, за повторное – 20%, за систематическое нарушение – 30% и выше. Конкретные ставки должны быть закреплены в положении о премировании или трудовом договоре.
Если нарушение затрагивает несколько показателей, расчет ведется пропорционально влиянию каждого из них на итоговую премию. При этом общая сумма удержания не может превышать установленного лимита, чаще всего 50% премии, если иное не предусмотрено локальными нормативными актами.
После расчета удержаний бухгалтерия формирует расчетный лист с указанием исходной премии, суммы удержаний по каждой прогрессивке и итоговой выплаты. Сотрудник должен быть ознакомлен с результатом под подпись, чтобы исключить споры о корректности удержания.
Все расчеты рекомендуется сохранять в архиве для отчетности и возможных проверок. Использование унифицированного алгоритма позволяет избежать ошибок и обеспечивает прозрачность применения прогрессивок при удержании премии.
Документальное оформление удержания премии
Процесс оформления включает следующие этапы:
- Составление служебной записки или доклада от непосредственного руководителя, где указываются выявленные нарушения или недостижение показателей по прогрессивке.
- Подготовка приказа о лишении премии, с обязательным указанием: основания удержания, периода, к которому относится премия, и суммы удержания.
- Согласование приказа с бухгалтерией и отделом кадров для корректного отражения в платежных документах.
- Информирование сотрудника под подпись о применении удержания, с указанием права оспорить решение в установленном порядке.
Дополнительно рекомендуется прилагать к документам подтверждающие материалы: отчеты по выполнению KPI, наряды, акты выполненных работ, служебные записки и электронные уведомления. Это повышает юридическую защищенность решения и упрощает возможные споры.
Все документы должны храниться в кадровом и бухгалтерском делопроизводстве не менее установленного сроком хранения бухгалтерских документов, что обычно составляет 5 лет. Целесообразно вести отдельный журнал удержаний премий для систематизации информации и оперативного доступа при проверках.
Особое внимание следует уделять корректности расчетов, чтобы сумма удержания не превышала фактической премии, а основание удержания полностью соответствовало условиям прогрессивки, закрепленным в трудовом договоре или внутреннем положении о премировании.
Случаи частичного и полного лишения премии
Частичное лишение премии применяется при нарушениях, которые не полностью исключают возможность получения стимулирующей выплаты. Примеры включают несвоевременное выполнение плановых задач, выявленные недостатки в качестве работы, а также мелкие нарушения внутреннего регламента. Размер удержания определяется работодателем с учетом степени нарушения и может составлять от 10% до 50% от положенной премии.
Полное лишение премии применяется в случаях серьезных нарушений, влияющих на деятельность организации или на выполнение ключевых показателей. Сюда относятся грубые нарушения трудовой дисциплины, сокрытие ошибок или повреждение материальных ценностей, нарушение норм охраны труда и техники безопасности, а также систематические простои по вине сотрудника. Решение о полном лишении премии оформляется документально с указанием оснований и конкретных фактов нарушения.
При определении меры удержания важно учитывать условия локальных нормативных актов, трудового договора и коллективного соглашения. В случае частичного лишения премии работодателю рекомендуется фиксировать размер удержания и причину в расчетном листе или отдельном распоряжении, чтобы исключить возможные споры и юридические претензии.
Документальное оформление должно содержать ссылку на конкретную прогрессивку, подтверждающую нарушение, описание допущенного действия и расчет суммы удержания. Полное лишение премии требует дополнительного согласования с руководителем подразделения и, при необходимости, юридической службой для соблюдения законных процедур.
Важно, чтобы удержание премии не превышало фактических нарушений и было соразмерно последствиям. Любые удержания оформляются в рамках утвержденной системы премирования и фиксируются в личном деле сотрудника.
Влияние нарушений трудовой дисциплины на прогрессивки
Прогрессивки напрямую зависят от соблюдения работником трудовой дисциплины. Нарушения, такие как опоздания, самовольные прогулы, несоблюдение правил внутреннего распорядка, фиксируются работодателем и влияют на размер премии. В большинстве компаний применяется шкала снижения премии пропорционально степени нарушения.
Например, за единичное опоздание премия может уменьшаться на 10–15%, за повторные нарушения – до 50% или полное лишение премии за месяц. При длительных или систематических нарушениях решение о лишении премии оформляется документально: актом о дисциплинарном нарушении или служебной запиской руководителя.
Работнику рекомендуется знакомиться с внутренними нормативными документами, где прописаны виды нарушений и конкретные последствия для прогрессивок. Прозрачность и фиксирование фактов нарушений позволяет избежать спорных ситуаций и обосновывает удержание премии.
В случаях сомнений или разногласий важно сохранять переписку и служебные отметки о предупреждениях. Такие документы служат доказательством обоснованного снижения или полного лишения премии по прогрессивкам, что снижает риски судебных споров.
Регулярный контроль соблюдения дисциплины и корректная фиксация нарушений позволяют работодателю объективно применять прогрессивки, а сотруднику – понимать влияние своих действий на премиальные выплаты.
Роль комиссии или руководителя при удержании премии

Комиссия или руководитель играют ключевую роль в процессе удержания премии сотрудника. Они обеспечивают законность, прозрачность и обоснованность решения о частичном или полном лишении вознаграждения.
Основные функции комиссии или руководителя включают:
- Проверка фактов нарушения трудовой дисциплины или невыполнения KPI, на основании которых инициируется удержание премии.
- Анализ документации: отчётов о работе, журналов учёта, актов или иных доказательств нарушений.
- Оценка степени влияния нарушения на выполнение коллективных и индивидуальных целей компании.
- Принятие решения о размере удержания премии с учётом конкретных обстоятельств и установленной системы прогрессивок.
Решение комиссии оформляется официальным документом, который должен содержать:
- Сведения о сотруднике и характере нарушения.
- Ссылки на соответствующие нормы внутреннего распорядка или трудового законодательства.
- Обоснование выбранного размера удержания премии.
- Подписи членов комиссии или руководителя и дату принятия решения.
Руководитель, в случае отсутствия комиссии, выполняет аналогичные функции, принимая решение самостоятельно, но обязанный фиксировать его в письменной форме с приложением доказательств нарушения. Дополнительно рекомендуется проводить предварительное обсуждение с сотрудником, чтобы дать возможность пояснить обстоятельства, что снижает риск оспаривания решения.
Таким образом, роль комиссии или руководителя заключается не только в формальном утверждении удержания премии, но и в оценке объективности ситуации, документальном подтверждении нарушений и соблюдении внутренних правил компании.
Практические примеры расчета удержаний по прогрессивкам

Рассмотрим ситуацию, когда сотрудник нарушил трудовую дисциплину, что попадает под прогрессивку, предусматривающую удержание части премии. Например, сотруднику назначена квартальная премия в размере 60 000 рублей. Комиссия принимает решение удержать 25% премии за несвоевременное выполнение заданий.
Расчет удержания производится следующим образом: 60 000 × 0,25 = 15 000 рублей. Итоговая сумма к выплате составит 45 000 рублей. В документе фиксируются основания удержания, дата решения комиссии и подписи участников.
Другой пример связан с частичным лишением премии за нарушение техники безопасности. Предусмотрена премия 40 000 рублей, удержание за нарушение – 50%. Расчет: 40 000 × 0,5 = 20 000 рублей удержано, к выплате остается 20 000 рублей.
Сложный случай – комбинация прогрессивок. Сотрудник одновременно нарушил сроки отчетности и правила внутреннего распорядка. Премия составляет 50 000 рублей, удержания по прогрессивкам – 20% и 10% соответственно. Сначала рассчитывается удержание по первой прогрессивке: 50 000 × 0,2 = 10 000 рублей. После этого база для второй прогрессивки уменьшается: 50 000 − 10 000 = 40 000 рублей. Второе удержание: 40 000 × 0,1 = 4 000 рублей. Итого удержано 14 000 рублей, к выплате – 36 000 рублей.
Важный момент – корректное документирование каждого этапа расчета. Рекомендуется оформлять отдельный акт или приказ с указанием оснований, формул и итоговых сумм. Это минимизирует риски споров и позволяет точно отследить применение прогрессивок.
Вопрос-ответ:
Какие виды прогрессивок чаще всего приводят к удержанию премии?
Удержание премии происходит при прогрессивках, связанных с нарушением трудовой дисциплины, невыполнением плановых показателей или причинением ущерба компании. Например, если сотрудник регулярно опаздывает, не выполняет задания в срок или нарушает внутренние регламенты, сумма премии может быть уменьшена или полностью удержана. Важно понимать, что каждая прогрессивка имеет свою степень влияния на расчет премии, и решение принимается с учетом конкретной ситуации.
Можно ли частично удержать премию, если прогрессивка незначительная?
Да, практика частичного удержания премии применяется при менее серьезных нарушениях. Например, если сотрудник допустил оплошность в документации или допустил единичное нарушение дисциплины, комиссия или руководитель могут удержать только часть премии. Размер удержания зависит от внутреннего регламента компании и конкретного воздействия прогрессивки на общий результат работы сотрудника.
Кто принимает решение о лишении премии по прогрессивкам?
Решение принимает либо руководитель подразделения, либо специальная комиссия, если такой механизм закреплен в компании. Обычно процесс включает проверку фактов, анализ влияния нарушения на показатели работы и документальное оформление. Решение фиксируется письменно, и сотруднику предоставляется возможность ознакомиться с ним, что обеспечивает прозрачность процедуры и снижает риски спорных ситуаций.
Как документально оформляется удержание премии по прогрессивкам?
Документальное оформление включает акт или служебную записку, где указывается причина удержания, дата нарушения, вид прогрессивки и размер удерживаемой премии. Часто к документу прилагаются подтверждающие материалы, такие как отчеты, журналы посещаемости или результаты контроля качества. Этот порядок позволяет избежать спорных ситуаций и служит основанием для начисления или удержания премии в бухгалтерии.
Можно ли оспорить удержание премии по прогрессивке?
Да, сотрудник имеет право обратиться к руководителю или в комиссию с просьбой пересмотреть решение. Для оспаривания важно представить доказательства своей позиции, например исправленные ошибки или пояснения по ситуации. Процесс оспаривания обычно регламентируется внутренними документами компании, и решение принимается после анализа представленных данных, с обязательным документальным оформлением итогового вердикта.
Какие виды прогрессивок чаще всего становятся причиной удержания премии?
Чаще всего удержание премии применяется при прогрессивках, связанных с нарушением производственных норм, несоблюдением правил внутреннего распорядка или низкой результативностью по ключевым показателям. Например, это может быть задержка выполнения заданий, ошибки в документации, нарушение техники безопасности или регулярные опоздания. Каждая компания устанавливает конкретные критерии, но именно прогрессивки, отражающие объективные показатели работы, чаще всего приводят к уменьшению или полной потере премии.
Можно ли оспорить удержание премии по прогрессивке, если сотрудник считает его необоснованным?
Да, оспорить удержание премии возможно. Для этого сотруднику следует обратиться к руководителю или в комиссию по рассмотрению трудовых споров, предоставив доказательства своей корректной работы или несоответствия прогрессивки установленным правилам. Важно собрать документацию: отчеты, подтверждения выполнения задач, внутренние уведомления. Рассмотрение обычно проходит в течение установленного сроком порядка, и решение принимается на основе фактических данных, а не субъективных оценок.