
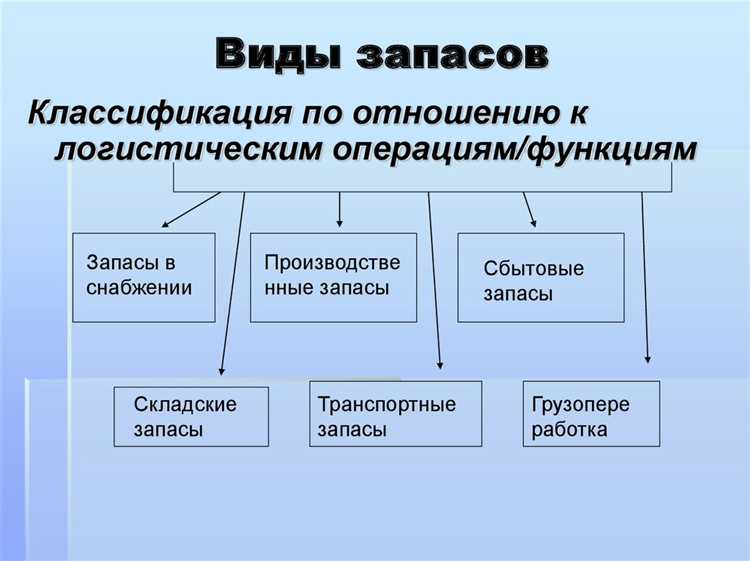
Система классификации материальных запасов по СГС «Запасы» представляет собой основу для учета и правильной организации складского хозяйства в различных отраслях. Важно понимать, что запасы делятся на несколько ключевых групп, каждая из которых имеет свой функционал и особенности учета. Это необходимо для повышения точности финансовых расчетов и минимизации рисков при проведении аудиторских проверок.
Первая группа – сырье и материалы. Эти запасы используются в процессе производства и являются основой для создания конечного продукта. Для правильного учета необходимо четко разграничивать материалы, которые идут на переработку, и те, которые не участвуют в производственном процессе. Также важно следить за их состоянием и сроком хранения, поскольку просроченные или устаревшие материалы могут снизить эффективность производства.
Вторая группа – полуфабрикаты. Данная категория включает в себя изделия, которые прошли часть производственного процесса, но еще не готовы для реализации. Они могут быть использованы как для внутреннего производства, так и для продажи. Важно вести точный учет этой группы, поскольку наличие полуфабрикатов на складе напрямую влияет на эффективность производственного процесса и ликвидность предприятия.
Третья группа – готовая продукция. Эти запасы предназначены для продажи или использования в дальнейших операциях компании. Одной из важнейших задач является правильное распределение готовой продукции по складам и торговым точкам. Эффективное управление запасами готовой продукции помогает избежать излишков, которые могут привести к замораживанию средств и потере прибыльности.
Четвертая группа – вспомогательные материалы и запасные части. Эти запасы необходимы для поддержания бесперебойной работы оборудования и производственных мощностей. Правильный учет и своевременное пополнение этой группы могут значительно повысить эффективность работы предприятия и снизить риски простоев.
Для эффективного использования материальных запасов важно учитывать не только объем и стоимость каждой группы, но и сезонность, рыночные условия, а также требования внутреннего контроля. Постоянное обновление учетных данных и внедрение современных методов управления запасами позволит компании снизить затраты и повысить прибыльность.
Классификация материальных запасов по СГС Запасы

Согласно СГС Запасы, материальные запасы классифицируются в зависимости от их назначения, использования и состояния. Основные группы включают запасы, которые прямо влияют на процесс производства или оказываются необходимыми для поддержания функционирования предприятия.
Первая группа включает запасы сырья и материалов, которые используются непосредственно в процессе производства товаров и услуг. Это материалы, которые либо полностью расходуются, либо преобразуются в другие виды продукции. Важно, что учет таких запасов требует точного определения их стоимости и правильной категоризации, что влияет на учет и дальнейшую отчетность.
Второй важной категорией являются запасы полуфабрикатов. Это изделия, которые еще не завершены, но на них можно осуществлять дальнейшую переработку. Эти запасы не только повышают производственные мощности, но и помогают снизить зависимость от внешних поставок готовой продукции. В процессе учета необходимо следить за сроками переработки и качеством, что влияет на эффективность дальнейшего использования таких материалов.
Третья группа – это запасы готовой продукции. Они включают все товары, которые полностью завершены и готовы к продаже или поставке. Учет готовой продукции требует особого внимания к логистике и складированию, так как их излишки могут привести к финансовым потерям, а дефицит – к потерям рынка.
Запасы товаров являются важной частью коммерческой деятельности. Они включают продукцию, предназначенную для продажи без переработки. Важно четко отслеживать количество таких запасов для избежания затоваривания и возможных убытков.
Важным элементом классификации являются запасы вспомогательных материалов, которые служат для обеспечения нормального функционирования производственного процесса, но не входят напрямую в состав продукции. Это, например, канцелярские товары, инструменты или специализированное оборудование для обслуживания.
Особое внимание стоит уделить запасам расходных материалов, которые предназначены для краткосрочного использования. Их учет играет ключевую роль в минимизации расходов и предотвращении дефицита в процессе работы предприятия.
В контексте СГС Запасы, классификация запасов помогает предприятиям более эффективно управлять своими ресурсами, оптимизировать затраты и улучшать финансовые результаты. Правильная классификация является основой для точного учета и планирования, что существенно влияет на снижение производственных и операционных рисков.
Учет и документооборот по материальным запасам
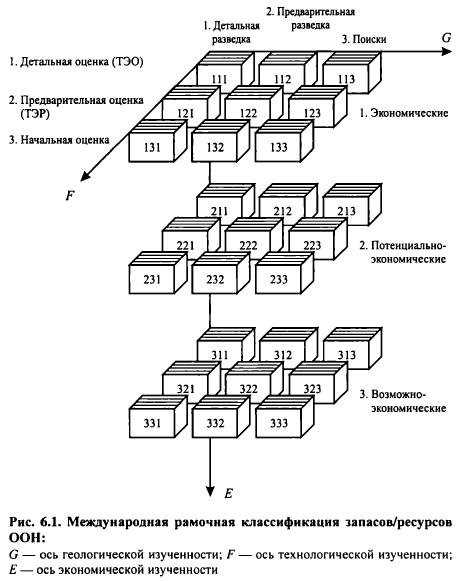
В системе бухгалтерского учета материальные запасы должны быть правильно отражены в документации с момента их поступления до момента использования или выбытия. Учет материальных запасов включает несколько ключевых этапов: прием, хранение, использование и списание. На каждом этапе важно соблюдение процедур документооборота, что позволяет контролировать движение запасов и предотвращать ошибки в расчетах.
Документирование поступления материальных запасов начинается с акта приема материалов. В бухгалтерии обязательно должны быть оформлены приходные накладные и акты приемки материалов. На основании этих документов осуществляется запись в учетных регистрах и системах. Важно, чтобы все приходные документы содержали полную информацию о материале, его количестве, стоимости и поставщике.
Складской учет предусматривает систематическое отслеживание запасов на складе, что включает их маркировку, разбиение по категориям и ведение соответствующих журналов. Каждый товарный поток – будь то поступление или перемещение – должен фиксироваться в учетных документах с указанием даты, количества и цен. Операции по складу требуют регулярных инвентаризаций, для которых также необходимы акты и отчетности.
Использование материальных запасов сопровождается оформлением соответствующих распоряжений и актов списания. Это важно для того, чтобы точно зафиксировать, какие материалы и в каком объеме были использованы для производственных нужд или других целей. Списания должны быть документально подтверждены и согласованы с ответственными лицами.
Контроль и мониторинг в рамках документооборота обеспечивается через регулярные проверки и аудит. Все материалы, находящиеся на складе, должны быть занесены в учетные системы, а их движение – фиксироваться в журналах и актах. Это позволяет избежать потерь и недоразумений, а также минимизировать риски неправильного учета.
Система учета и документооборота по материальным запасам требует четкости и системности. Правильное оформление документов на каждом этапе позволит не только соблюдать законодательные требования, но и повысить эффективность внутреннего контроля в организации.
Отражение запасов на балансе и в отчетности

В соответствии с СГС «Запасы», материальные запасы отражаются в бухгалтерском учете на основе фактических данных о наличии и движении товаров и материалов. Для правильного отображения запасов на балансе организации важно учитывать их классификацию и методику оценки.
Запасы могут быть учтены на балансе организации в составе оборотных активов. Согласно СГС, они классифицируются по категориям: сырье, материалы, готовая продукция, товары и другие запасы. Важно правильно распределить их в отчете, чтобы избежать искажений данных о финансовом состоянии компании.
Запасы, находящиеся в процессе переработки, и незавершенное производство также подлежат учету и должны быть представлены отдельно. Учет таких запасов влияет на расчет себестоимости продукции и окончательный финансовый результат.
Основной задачей в отражении запасов является точность оценки их стоимости. Для этого используются различные методы: по цене приобретения, по себестоимости и по справедливой стоимости. Для каждого типа запасов применяется наиболее подходящий метод, который зависит от их особенностей, например, для товаров может быть использована методика FIFO (First In, First Out).
Кроме того, для правильного отражения запасов в отчетности важен регулярный пересмотр их стоимости. Переоценка запасов и корректировки на основе рыночных изменений или потерь от обесценивания влияют на итоговую сумму запасов в отчете о финансовом положении.
В процессе составления отчетности, необходимо учитывать и налогообложение, связанное с движением запасов. При этом правильное отражение материальных запасов позволяет организации соблюдать требования законодательства, избежать налоговых рисков и минимизировать возможные финансовые потери.
Методы оценки материальных запасов по СГС Запасы

Методы оценки материальных запасов по СГС Запасы включают несколько подходов, которые определяют стоимость запасов на балансе предприятия. Основные методы, рекомендованные для применения, включают метод ФИФО (FIFO), метод ЛИФО (LIFO) и метод средней стоимости.
Метод ФИФО предполагает, что материалы, поступившие первыми, списываются в первую очередь. Этот подход актуален для запасов, которые быстро изнашиваются или теряют свою стоимость со временем, например, для продуктов питания или медикаментов. Он позволяет максимально точно отразить текущие рыночные условия, так как на складе остаются материалы, приобретенные по более поздним ценам.
Метод ЛИФО, напротив, предполагает, что последние поступившие товары списываются первыми. Этот метод менее распространен в России, так как он часто приводит к занижению стоимости запасов и недооценке прибыли в условиях инфляции. Однако его использование оправдано, если организация работает с товарами, стоимость которых постоянно увеличивается.
Метод средней стоимости основывается на том, что стоимость запасов определяется как средняя цена всех поступивших товаров за отчетный период. Он упрощает расчет и позволяет сгладить колебания цен. Однако этот метод менее точно отражает реальную стоимость запасов, особенно при значительных колебаниях цен на рынке.
В соответствии с СГС Запасы, организациям рекомендуется выбирать наиболее подходящий метод оценки в зависимости от специфики их деятельности и характера запасов. Важно учитывать, что выбранный метод должен быть применим в течение длительного времени для обеспечения сопоставимости данных в отчетности.
Кроме того, СГС Запасы указывает на необходимость регулярного пересмотра выбранных методов оценки запасов, чтобы они соответствовали изменениям рыночных условий и внутренним процессам предприятия.
Принципы формирования стоимости материальных запасов

Формирование стоимости материальных запасов осуществляется на основе нескольких принципов, которые обеспечивают правильную оценку и учет запасов в бухгалтерском учете. Важно понимать, что стоимость материальных запасов включает в себя не только закупочную цену, но и дополнительные расходы, связанные с их приобретением и подготовкой к использованию.
Основные принципы формирования стоимости материальных запасов следующие:
- Закупочная стоимость – это цена, по которой материальные запасы были приобретены. Включает стоимость покупки, транспортные расходы, пошлины, страховые взносы и другие затраты, непосредственно связанные с получением запасов.
- Метод оценки запасов – в соответствии с СГС Запасы, предприятия могут использовать разные методы оценки: по методу ФИФО (first in, first out), по методу ЛИФО (last in, first out), по средневзвешенной стоимости и другие. Метод должен быть выбран исходя из специфики деятельности предприятия и правил учета.
- Стоимость с учетом услуг – при формировании стоимости запасов учитываются затраты на услуги, связанные с их приобретением, такие как транспортировка, хранение, перегрузка и обработка товаров. Эти расходы должны быть правильно распределены по количеству единиц запасов.
- Актуализация стоимости – в случае изменения рыночных условий или нестабильности цен на материальные ресурсы, предприятия обязаны актуализировать стоимость своих запасов, чтобы обеспечить точность данных в бухгалтерской отчетности.
В результате применения этих принципов стоимость материальных запасов отражает реальные затраты на их приобретение и подготовку к использованию, что позволяет точно оценивать финансовые результаты предприятия и снижать риски ошибок в учете.
Влияние правильной классификации на управление запасами

Во-первых, правильная классификация помогает точно определить приоритетность запасов в зависимости от их важности для производства и потребностей бизнеса. Например, классификация запасов по срокам хранения позволяет организовать более эффективную работу с быстроизнашивающимися материалами, снижая риск их утраты из-за просрочки.
Во-вторых, правильное распределение запасов по категориям способствует более точному прогнозированию потребностей и упрощает процессы планирования закупок. Это важный аспект для предотвращения ситуаций, когда из-за неверной классификации ресурсы оказываются либо в избытке, либо в дефиците.
Третьим важным аспектом является влияние классификации на системы учета. Каждая категория запасов требует специфического подхода к учету, что позволяет улучшить точность бухгалтерской отчетности и обеспечивать более детализированный анализ затрат. Это также способствует снижению ошибок в документообороте, что, в свою очередь, повышает прозрачность и доверие к финансовым результатам.
Кроме того, классификация запасов по СГС Запасы позволяет оптимизировать управление складскими ресурсами, обеспечивая более рациональное использование пространства и упрощая работу с перемещением товаров внутри склада. Это снижает временные затраты на поиск нужных материалов, а также уменьшает риск повреждения или утраты ресурсов.
Таким образом, правильная классификация материальных запасов непосредственно влияет на эффективность всей логистической цепочки, ускоряя процессы поставок и улучшая качество обслуживания клиентов. Она также играет ключевую роль в достижении целей по снижению себестоимости производства и повышению общей производительности предприятия.
Риски и ошибки при работе с материальными запасами по СГС

Основные риски при работе с материальными запасами по СГС связаны с неправильной классификацией, неправильной оценкой стоимости и недочетами в учете. Ошибки в этих областях могут привести к искажению финансовых показателей, повышению затрат и даже юридическим последствиям.
Одной из главных ошибок является неправильное распределение запасов по категориям. Это может привести к неверному учету оборотных и необоротных средств, что влияет на ликвидность компании. Для исключения таких ошибок необходимо тщательно придерживаться всех критериев, установленных СГС, а также регулярно проводить проверки и актуализацию классификации запасов.
Неверная оценка материальных запасов также представляет собой серьезный риск. Особенно это касается долгосрочных запасов, которые могут устареть или потерять в стоимости. Рекомендуется использовать методы, подходящие для конкретных типов запасов, такие как метод средней стоимости или FIFO, в зависимости от специфики деятельности.
Некорректное ведение учета материальных запасов может привести к их недооценке или завышению на балансе. Часто это происходит из-за использования устаревших данных, несоответствия между фактическим наличием и данными учетных систем. Для минимизации таких ошибок важно автоматизировать процесс учета и регулярно проводить инвентаризацию.
Кроме того, несоблюдение правильного документооборота в учете запасов может стать причиной фальсификации отчетности и финансовых нарушений. Важно строго следовать регламенту документооборота, обеспечивая точность всех транзакций и их правильную регистрацию в системе.
В дополнение к этим ошибкам, важным риском является отсутствие должного контроля за сроками хранения материальных запасов. Превышение сроков хранения или неправильное хранение может повлиять на их пригодность и увеличить потери компании. Регулярные проверки сроков годности и условий хранения помогают минимизировать такие риски.
Для эффективного управления рисками и предотвращения ошибок необходимо обучать персонал, регулярно обновлять знания по нормативным актам и использовать современные технологии учета. Это повысит точность операций с материальными запасами и обеспечит более высокий уровень контроля на всех этапах.
Вопрос-ответ:
Какие основные группы материальных запасов по СГС Запасы существуют?
По СГС Запасы выделяют несколько групп материальных запасов, включая товары для перепродажи, материалы, сырьё, готовую продукцию и незавершённое производство. Каждая группа имеет свои особенности в учёте и управлении, что важно для точности финансовой отчётности.
Как правильно классифицировать материальные запасы по СГС?
Классификация материальных запасов по СГС основывается на их предназначении в производственном процессе. Товары для перепродажи, например, учитываются отдельно от сырья или материалов, предназначенных для производства. Важно правильно определить категорию, чтобы избежать ошибок в учёте и налогообложении.
Какие ошибки чаще всего встречаются при работе с материальными запасами по СГС?
Основные ошибки связаны с некорректной классификацией запасов, неправильным применением методов оценки (например, FIFO или LIFO), а также с неправильным отражением в учётной документации. Эти ошибки могут привести к неверным данным в балансе и неэффективному управлению запасами.
Что включает в себя методология учёта материальных запасов по СГС Запасы?
Методология учёта материальных запасов по СГС включает правила для правильного отражения запасов на балансе, классификации, оценки и учёта операций с запасами. Важно учитывать все изменения в движении запасов, включая поступления и выбытие, для обеспечения точности учётных данных.
Как правильно оценивать материальные запасы по СГС?
Оценка материальных запасов по СГС осуществляется с использованием разных методов: FIFO (по первому поступлению), LIFO (по последнему поступлению) или методом средней стоимости. Выбор метода зависит от специфики бизнеса и требований к учётной политике, но важно соблюдать последовательность и прозрачность.


