

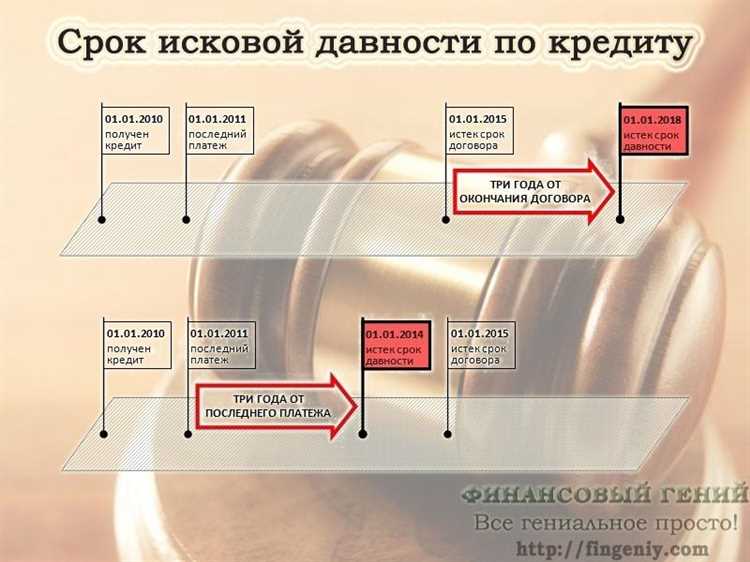
Срок исковой давности по долгам в России составляет три года, но его начало не всегда совпадает с датой заключения договора или выдачи займа. Отсчёт ведётся с момента, когда кредитор получил право предъявить требование о возврате долга. Именно эта точка определяет, имеет ли взыскатель возможность обратиться в суд.
Если установлен конкретный срок возврата, течение исковой давности стартует на следующий день после его истечения. Когда обязательство связано с периодическими платежами, например по кредиту с ежемесячным графиком, срок считается отдельно по каждому пропущенному платежу. Таким образом, нарушение по одной части долга не обнуляет автоматически все последующие обязательства.
При отсутствии фиксированной даты возврата действует правило: кредитор может требовать деньги в любой момент, а должник обязан исполнить обязательство в течение семи дней с момента предъявления требования. В такой ситуации течение исковой давности начинается именно со дня просрочки после предъявления требования.
Знание конкретных условий старта отсчёта позволяет должнику правильно оценить свои риски, а кредитору – не пропустить срок для судебного взыскания. Ошибка в определении даты начала давности может привести к утрате возможности законно вернуть долг.
Дата, с которой должник обязан исполнить обязательство

Если договор содержит конкретную календарную дату исполнения, отсчет исковой давности начинается с наступления этой даты. При установлении срока в виде периода (например, «в течение 10 дней с момента подписания договора»), обязательство считается подлежащим исполнению в последний день этого периода.
При отсутствии срока исполнения кредитор вправе потребовать исполнения в любой момент, а должник обязан выполнить обязательство в течение семи дней со дня получения требования. В этом случае датой начала течения давности будет следующий день после истечения указанного семидневного срока.
По обязательствам с исполнением по частям срок исковой давности отсчитывается отдельно по каждому просроченному платежу. Если же кредитор воспользовался правом потребовать досрочного возврата всей суммы (например, при нарушении графика платежей по кредиту), началом срока будет дата, когда должник обязан погасить долг в полном объеме.
Знание точной даты исполнения критично: неверное определение момента старта исковой давности может привести к утрате права взыскания. Поэтому при возникновении спора рекомендуется анализировать текст договора, условия дополнительных соглашений и даты направления кредитором требований.
Начало течения срока при просрочке по кредитному договору
Срок исковой давности по обязательствам из кредитного договора начинает исчисляться с момента, когда кредитор получает право предъявить требование к заемщику. Ключевое значение имеет дата наступления просрочки, а не дата заключения договора.
- Если договор предусматривает ежемесячные платежи, срок давности по каждому из них начинает течь отдельно – с даты, следующей за днем, когда платеж должен был быть внесен.
- При досрочном взыскании всей суммы долга срок начинает исчисляться с момента, когда банк направил заемщику требование о возврате оставшейся задолженности.
- Если кредитор не воспользовался правом на досрочное взыскание, срок по основному долгу начинает течь с даты окончания всего срока договора.
Важно учитывать: направление заемщику уведомления о просрочке или предложение реструктуризации не прерывает течение срока давности. Прерывание возможно только при признании долга самим заемщиком (например, частичной оплатой или письменным подтверждением).
Для защиты своих прав должнику следует фиксировать даты платежей, сохранять копии уведомлений и квитанции, чтобы при споре можно было доказать момент начала течения срока исковой давности.
Особенности отсчета при рассрочке и периодических платежах
Если обязательство оформлено как рассрочка с фиксированным графиком, срок исковой давности исчисляется отдельно по каждому платежу. То есть пропуск конкретного взноса запускает самостоятельный трехлетний срок, не зависящий от других платежей.
При периодических платежах, например по договору аренды или абонентскому обслуживанию, каждая невнесённая сумма также образует собственное нарушение. Исковая давность по ним начинает течь со следующего дня после установленной даты оплаты.
Важный момент: если кредитор предъявляет требования о досрочном возврате всей задолженности, отсчёт по оставшейся сумме начинается с момента предъявления такого требования. До этого отдельные сроки продолжают действовать раздельно.
Рекомендация для должника: хранить подтверждения всех внесённых сумм, чтобы при споре доказать, какие платежи были произведены, а по каким срок исковой давности уже истёк.
Рекомендация для кредитора: своевременно фиксировать факты просрочки и не откладывать обращение в суд, так как по истечении трёх лет с даты каждой просрочки требование по соответствующему взносу будет признано недействительным.
Влияние признания долга на старт исковой давности
Признание обязательства должником считается юридически значимым действием, которое прерывает течение исковой давности. После такого признания трехлетний срок начинает исчисляться заново, независимо от того, сколько времени прошло с момента первоначального нарушения.
Признанием могут считаться не только письменные заявления, но и фактические действия: частичный платеж, уплата процентов, направление письма с просьбой об отсрочке. В судебной практике учитываются даже электронные переписки и подписи на актах сверки, если они прямо подтверждают наличие задолженности.
Важно: простое молчание или отсутствие возражений в ответ на требования кредитора не образует признания. Для запуска нового срока исковой давности необходимо наличие активного действия должника.
Рекомендуется кредитору фиксировать любые доказательства признания: хранить платежные поручения, переписку, акты сверки. Эти документы в дальнейшем позволят обосновать в суде правомерность продления срока защиты права.
Когда срок давности начинает течь при поручительстве
Срок давности по обязательству поручителя напрямую связан с моментом, когда кредитор получает право требовать исполнения долга. Обычно это дата, следующая за днем, когда основной должник должен был внести платеж, но не сделал этого. С этого момента кредитор вправе предъявить требование к поручителю, и именно тогда начинается течение срока исковой давности.
Если договор займа предусматривает поэтапное погашение, то срок давности для поручителя по каждой просроченной части исчисляется отдельно – с момента, когда наступила обязанность внести конкретный платеж. Если же кредитор потребовал досрочного возврата всей суммы, отсчет начинается с даты предъявления такого требования.
При заключении договора поручительства важно учитывать, что продление или изменение сроков исполнения основного обязательства без согласия поручителя не продлевает автоматически срок исковой давности в отношении него. Исключение – если поручитель письменно согласился с новыми условиями.
Рекомендация: поручителям следует хранить документы, подтверждающие даты фактического предъявления требований кредитором, так как именно они позволяют точно определить начало течения срока давности и защититься от необоснованных исков по истечении установленного законом периода.
Ошибки кредиторов при определении начальной даты

Частая ошибка кредиторов – определение даты начала срока исковой давности по дате заключения договора, а не по фактическому моменту нарушения обязательства. Например, по статье 200 ГК РФ срок давности по денежным долгам начинается с даты, когда кредитор узнал или должен был узнать о нарушении обязательства, а не с момента подписания кредитного договора.
Некорректное указание даты оплаты также приводит к спорам. Кредиторы часто фиксируют дату последнего платежа по графику, игнорируя факт пропуска платежа, который фактически запускает течение срока давности. Суд при этом учитывает дату, когда долг стал требуемым к оплате, а не когда было оформлено уведомление.
Еще одна ошибка – использование даты начисления процентов или пени как начальной даты. По практике Верховного суда РФ, срок исковой давности по основной сумме и по процентам может исчисляться отдельно, и неверное объединение этих дат приводит к неправомерному признанию долга просроченным.
Рекомендация кредиторам: фиксировать точный момент, когда долг стал подлежащим взысканию, документально подтверждать факт уведомления должника о задолженности и проверять даты начисления процентов и штрафов. Это снижает риск признания требований просроченными по формальным основаниям.
Следует также избегать устных расчетов и ориентироваться исключительно на официальные документы – акты сверки, платежные поручения, уведомления. Суд принимает во внимание только документально подтвержденные моменты нарушения обязательства, а ошибки в фиксации дат могут привести к полной потере права на взыскание долга.
Вопрос-ответ:
С какого момента начинается отсчет срока исковой давности по задолженности?
Срок исковой давности начинается с того момента, когда лицо, имеющее право на получение долга, узнало или должно было узнать о нарушении своего права и о лице, которое обязано исполнить обязательство. В большинстве случаев это день, когда долг не был погашен в установленный договором или законом срок. Таким образом, важно фиксировать дату наступления просрочки, чтобы точно определить начало срока исковой давности.
Начинается ли срок исковой давности с даты заключения договора или с даты просрочки платежа?
Срок исковой давности не начинается с момента подписания договора, а с даты, когда обязательство должно было быть исполнено и фактически не было выполнено. Например, если заем должен был быть возвращен 1 марта, а возврат не произошел, срок исковой давности начинает исчисляться с 1 марта, а не с даты подписания договора. Это правило позволяет кредитору оценить, сколько времени у него есть для защиты своих прав через суд.
Может ли срок исковой давности прерваться, если должник частично погасил долг?
Да, частичное погашение долга или признание долга должником прерывает срок исковой давности. Это означает, что после такого события срок начинает исчисляться заново с момента погашения части задолженности или признания долга. Такая норма защищает кредитора и дает возможность вновь обратиться за защитой своих прав, даже если предыдущий срок уже частично истек.
Если долг по договору не имеет конкретного срока погашения, с какого момента считается начавшимся срок исковой давности?
В случаях, когда договор не содержит точной даты исполнения обязательства, срок исковой давности начинается с момента, когда кредитор имел право требовать исполнения долга. Обычно это определяется как момент, когда долг стал требуемым, например, после предоставления услуги, передачи товара или завершения работы. Суд учитывает, что кредитор не обязан следить за неуказанными сроками, но должен своевременно потребовать исполнения своих прав после того, как обязанность стала ясной.


