

К категории «прочие материалы» относят сырьё и изделия, которые не входят в основные группы, но имеют значение для производства и хозяйственной деятельности. Сюда относят абразивы, клеевые составы, лакокрасочные материалы, упаковочные средства, запасные части и вспомогательные изделия. Их использование позволяет обеспечить технологические процессы, ремонт оборудования и сохранность готовой продукции.
Абразивные материалы применяются при обработке поверхностей, заточке инструмента и шлифовке деталей. К ним относятся наждачная бумага, шлифовальные круги и пасты. Без их учёта сложно организовать качественный контроль готовых изделий.
Клеевые и герметизирующие составы обеспечивают прочность соединений и защиту от внешних воздействий. Их выбор зависит от характеристик склеиваемых материалов, условий эксплуатации и требований к долговечности.
Лакокрасочные материалы выполняют не только декоративную, но и защитную функцию. Они препятствуют коррозии металлов, износу деталей и воздействию влаги. Для правильного применения важно учитывать состав покрытия и технологию нанесения.
Упаковочные материалы включают картон, плёнку, мешки и ящики. Они обеспечивают сохранность продукции при хранении и транспортировке. Выбор упаковки напрямую влияет на себестоимость и качество доставки.
Также к «прочим материалам» относят запасные части для оборудования и инструментов. Их наличие позволяет сократить простои и снизить затраты на внеплановый ремонт.
Правильный учёт и рациональное использование данной категории ресурсов помогают оптимизировать производственные процессы, снизить издержки и поддерживать бесперебойную работу предприятия.
Классификация прочих материалов в бухгалтерском учете
Прочие материалы в учете выделяются в отдельную группу, так как они не участвуют напрямую в основном производственном процессе, но обеспечивают его функционирование. К ним относят инвентарь, тару, хозяйственные принадлежности, спецодежду, запчасти и материалы для ремонтных работ.
Для корректного отражения в учете важно разграничивать материалы по назначению. Например, спецодежда и защитные средства учитываются отдельно от хозяйственного инвентаря, так как порядок их списания зависит от сроков эксплуатации. Запасные части для ремонта классифицируются обособленно, что позволяет контролировать их движение и своевременное списание при использовании.
Рекомендуется формировать аналитический учет по каждому виду материалов с указанием мест хранения и материально-ответственных лиц. Это упрощает инвентаризацию и снижает риск ошибок при списании. Для управленческого анализа полезно дополнительно группировать материалы по стоимости и срокам полезного использования, что облегчает контроль затрат.
Правильная классификация обеспечивает прозрачность учета и позволяет достоверно отражать расходы, связанные с обслуживанием производственного процесса и вспомогательных операций.
Прочие материалы в строительстве и ремонте
К категории прочих материалов в строительстве относят изделия, которые не входят в состав основных конструкций, но необходимы для организации и завершения работ. К ним относятся крепежные элементы, изоляционные материалы, герметики, монтажные пены, сетки и пленки.
Крепежные материалы, такие как саморезы, анкеры и дюбели, обеспечивают надежную фиксацию элементов при монтаже. Их выбор зависит от основания: для бетона применяются анкеры, для гипсокартона – специальные дюбели-бабочки, для дерева – шурупы с крупной резьбой.
Изоляционные материалы включают в себя гидроизоляционные пленки, пароизоляцию и теплоизоляцию. Они защищают конструкции от влаги, уменьшают теплопотери и продлевают срок службы здания. Важно учитывать показатели паропроницаемости и влагостойкости при подборе.
Герметики и монтажные пены используются для заполнения швов, стыков и щелей. Силиконовые герметики применяются в помещениях с высокой влажностью, акриловые – для внутренних сухих помещений, полиуретановые пены – для монтажа дверных и оконных блоков.
Строительные сетки и пленки необходимы для армирования штукатурки, защиты поверхностей при отделочных работах и временного укрытия строительных материалов. При выборе сетки важно учитывать размер ячейки и материал изготовления, чтобы обеспечить прочность и долговечность.
Грамотное использование прочих материалов в ремонте позволяет повысить качество работ, снизить риски преждевременных дефектов и обеспечить надежность конструкций в эксплуатации.
Особенности учета прочих материалов на складе
Прочие материалы на складе требуют раздельного отражения, поскольку они не входят в основные категории сырья, комплектующих или готовой продукции. К ним относят упаковку, тару, инвентарь, хозяйственные товары и вспомогательные средства. Их движение фиксируется отдельно для сохранения прозрачности учета и предотвращения необоснованных списаний.
При поступлении прочих материалов важно оформлять приходные ордера с указанием точного наименования, количества и единицы измерения. Это позволяет в дальнейшем корректно определить фактический расход и исключить смешивание с основными запасами. Для разных групп следует использовать индивидуальные карточки учета, что облегчает сверку с бухгалтерскими данными.
Хранение требует четкой организации зон на складе. Например, тара и упаковка размещаются отдельно от хозяйственного инвентаря. Такая схема минимизирует ошибки при отборе и ускоряет контрольные проверки. Для материалов с ограниченным сроком службы фиксируются даты поступления, что позволяет своевременно выявлять позиции, требующие списания.
Списание прочих материалов производится на основании документов, подтверждающих их использование: актов внутреннего потребления, накладных на отпуск в эксплуатацию или актов на списание непригодных позиций. Контроль за этими документами снижает риск необоснованного уменьшения остатков и упрощает подготовку отчетности.
Эффективная организация учета предполагает использование складских программ с функцией аналитики. Это позволяет отслеживать уровень запасов по каждой категории, своевременно выявлять дефицит или избыточные остатки и принимать управленческие решения о закупках.
Документальное оформление списания прочих материалов
В акте указываются наименование материалов, их количество, инвентарные данные, причина списания и направление дальнейшего использования (утилизация, передача на переработку, разборка). Обязательно фиксируется подпись всех членов комиссии и дата составления. На основании утверждённого акта бухгалтерия вносит запись в учётные регистры.
В случаях, когда списание связано с внутренним потреблением (например, использование хозяйственных принадлежностей), оформляется требование-накладная или аналогичный документ, подтверждающий передачу материалов в эксплуатацию. Для контроля за движением ценностей рекомендуется сопоставлять акты списания с данными складского учёта и проверять остатки на местах хранения.
Если материалы подлежат утилизации или сдаче в специализированные организации, дополнительно оформляются акты приёмки-передачи, что позволяет подтвердить законность операций и исключить претензии со стороны проверяющих органов.
Чёткое соблюдение процедуры документального оформления обеспечивает корректность бухгалтерского учёта, уменьшает риск налоговых споров и позволяет объективно оценить эффективность использования прочих материалов.
Прочие материалы в производственных затратах
Прочие материалы, не входящие в состав основных сырьевых и комплектующих, напрямую влияют на себестоимость выпускаемой продукции. Их доля может быть небольшой, однако именно эти затраты часто формируют скрытые издержки, которые без системного учета и контроля остаются незамеченными.
К данной группе относят:
- упаковочные материалы для готовой продукции и полуфабрикатов;
- спецодежду и средства индивидуальной защиты для работников;
- моющие и дезинфицирующие средства, используемые в производственных цехах;
- запасные части и расходники для обслуживания оборудования;
- инвентарь хозяйственного назначения, не относящийся к основным средствам.
Правильное распределение таких затрат позволяет:
- обеспечить достоверное формирование себестоимости продукции;
- выявлять резервы сокращения расходов за счет оптимизации закупок;
- снижать риск завышения себестоимости при неточном учете;
- увеличивать прозрачность отчетности для управленческого анализа.
Рекомендуется закреплять порядок списания прочих материалов в учетной политике предприятия, указывая методы распределения по видам продукции и правила отражения на счетах учета затрат. Эффективным решением становится внедрение нормативного расхода, при котором устанавливаются лимиты для каждой категории материалов. Это позволяет контролировать использование и минимизировать потери.
Налоговый учет операций с прочими материалами

Прочие материалы учитываются в налоговом учете на основании стоимости приобретения и фактического расхода в производстве. Для целей налога на прибыль их списание отражается в составе расходов, уменьшает налогооблагаемую базу только при документальном подтверждении факта использования в деятельности, направленной на получение дохода.
При поступлении прочих материалов на склад необходимо оформить накладные и акты приема-передачи. Стоимость материалов включается в состав затрат только после их оприходования, а при приобретении у контрагентов – с учетом НДС, который подлежит вычету в установленном порядке.
Списание прочих материалов должно сопровождаться внутренними документами (например, распоряжениями, актами списания), которые фиксируют количество, стоимость и цель использования. Для целей налогового учета важно, чтобы такие документы соответствовали требованиям налогового законодательства и содержали реквизиты, подтверждающие производственную необходимость.
В случае выбытия материалов не по назначению (например, порча, хищение) их стоимость не включается в расходы для налога на прибыль и отражается как внереализационные убытки. Одновременно необходимо вести учет НДС по списанным материалам, если при их приобретении был принят вычет.
Регулярная проверка остатков прочих материалов на складе и сверка с бухгалтерскими данными позволяет избежать налоговых рисков, обеспечивая корректное отражение операций в учете и правильное формирование налогооблагаемой базы.
Примеры прочих материалов в торговых организациях

К категории прочих материалов в торговых организациях относят расходные и вспомогательные товары, не включаемые напрямую в ассортимент для продажи, но необходимые для функционирования торговой деятельности. Это, например, упаковочные материалы: пакеты, коробки, пленка для обертки товаров, скотч и бирки.
Также к прочим материалам относятся канцелярские принадлежности для офисной и складской работы: бумага для принтеров, ручки, маркеры, папки и файлы. Эти материалы обеспечивают документационное и учетное сопровождение торговых операций.
Для магазинов с продуктовой направленностью важными прочими материалами являются средства индивидуальной защиты сотрудников и санитарно-гигиенические товары: перчатки, одноразовые фартуки, маски, салфетки и моющие средства.
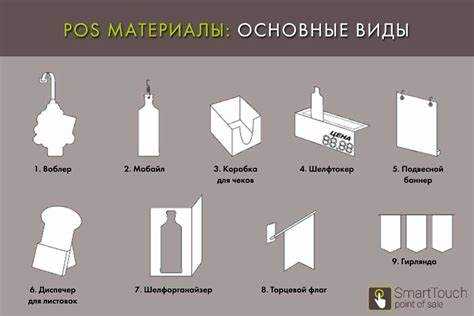
В торговых точках с высокой проходимостью используют вспомогательные расходные материалы для оформления и мерчендайзинга: ценники, держатели для вывесок, подставки, крючки для выкладки товаров.
Правильное ведение учета прочих материалов позволяет контролировать их расход, планировать закупки и включать затраты в себестоимость продукции, что минимизирует потери и повышает эффективность работы торговой организации.
Ошибки при учете прочих материалов и их последствия

Неверная классификация прочих материалов приводит к искажению себестоимости продукции и финансовой отчетности. Например, списание канцелярских принадлежностей на производственные затраты вместо общепроизводственных увеличивает себестоимость выпускаемых товаров.
Частые ошибки включают:
- Несвоевременное отражение поступления материалов на складе, что приводит к несоответствию данных складского и бухгалтерского учета.
- Неправильное документальное оформление списания: отсутствие накладных или неверное указание статей затрат.
- Ошибки при определении нормы расхода: завышение или занижение нормы ведет к перерасходу или дефициту материалов.
- Пренебрежение налоговыми требованиями: неверный учет может вызвать штрафы и доначисления НДС.
Последствия ошибок выражаются в:
- Искажении финансовых показателей: прибыль предприятия может быть завышена или занижена.
- Возникновении недостач и излишков на складе, что усложняет планирование закупок.
- Проблемах с контролирующими органами из-за несоответствия отчетности требованиям законодательства.
- Сложностях при внутреннем аудите и анализе затрат, что замедляет принятие управленческих решений.
Для минимизации ошибок рекомендуется:
- Внедрять автоматизированный учет материалов с точным сопоставлением складских и бухгалтерских данных.
- Регулярно проверять документы на соответствие фактическому движению материалов.
- Проводить обучение сотрудников нормам учета и правилам списания прочих материалов.
- Разрабатывать и актуализировать внутренние инструкции по контролю расходов и учету прочих материалов.
Вопрос-ответ:
Какие материалы относятся к категории прочих материалов?
Прочие материалы включают разнообразные предметы, которые используются в деятельности организации, но не входят в состав основных сырьевых или производственных ресурсов. Это могут быть хозяйственные товары, упаковочные материалы, канцелярские принадлежности, расходные материалы для оборудования, средства для уборки и мелкий инструмент. Главная особенность таких материалов – их непрямое участие в производственном процессе или оказании услуг.
Как отличить прочие материалы от основных материалов на складе?
Основное различие заключается в назначении и объеме потребления. Основные материалы напрямую используются в производстве продукции или предоставлении услуг и формируют себестоимость изделия. Прочие материалы применяются вспомогательно: они помогают организовать процесс, поддерживают рабочие места, обеспечивают безопасность или упрощают обслуживание оборудования. На складе различие часто отражается в учетных карточках и аналитическом учете, где прочие материалы выделяются отдельной группой.
Какие последствия могут возникнуть при неправильном учете прочих материалов?
Ошибки учета могут привести к искажению данных о себестоимости, недостачам и перерасходу ресурсов. Например, если расход канцелярских товаров или средств для уборки не отражен корректно, бухгалтерская отчетность будет некорректной, что может повлиять на планирование закупок и контроль расходов. В производственной организации это также создаст трудности при анализе фактических затрат на операционные процессы.
Можно ли списывать прочие материалы сразу при покупке?
Списание сразу возможно только для материалов с низкой стоимостью и быстротой потребления, например, расходных товаров или мелкого инвентаря. Для материалов, используемых длительное время или партиями, учет ведется на складе, и списание производится по мере их фактического использования. Такой подход позволяет точно отслеживать остатки и корректно формировать финансовую отчетность.
Какие документы необходимы для списания прочих материалов?
Для списания применяются внутренние документы: акты списания, накладные или распоряжения ответственных лиц. В акте указываются наименование материала, количество, причина списания и подписи ответственных сотрудников. При работе с дорогостоящими материалами может потребоваться дополнительное согласование с руководством. Документы фиксируют движение ресурсов и служат подтверждением правильного отражения расходов в бухгалтерском и управленческом учете.
Какие виды материалов относятся к категории «прочие материалы» в бухгалтерском учете?
К категории «прочие материалы» относят те запасы, которые не включаются в основные группы сырья, топлива или комплектующих. Сюда могут входить канцелярские принадлежности, упаковочные материалы, расходные элементы для ремонта оборудования, малозначительные хозяйственные товары, а также специализированные материалы, применяемые в производственных или торговых процессах. Их объединяет то, что они потребляются в хозяйственной деятельности, но не становятся частью готовой продукции напрямую. Учет этих материалов требует ведения отдельного контроля, так как их стоимость влияет на себестоимость операций и правильность отражения расходов в отчетности.


