Претензия в банк – это официальное обращение, которое фиксирует ваши требования и юридически защищает ваши интересы. Ее правильное составление позволяет ускорить рассмотрение вопроса и минимизировать риски отказа. Для эффективного обращения важно указать точные реквизиты договора, номера счетов, даты операций и конкретные суммы, вызывающие спор.
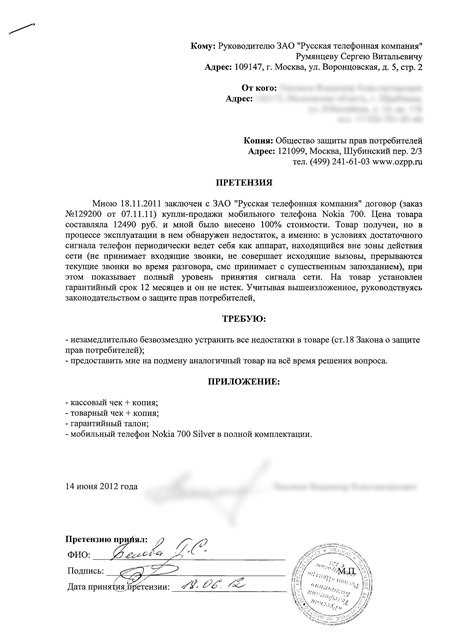
Документ должен содержать четкую структуру: в начале указываются данные отправителя и банка, далее формулируется суть претензии с ссылкой на нормы законодательства или внутренние правила банка, подтверждающие ваши требования. Необходимо избегать эмоциональных оценок, использовать конкретные факты и доказательства: выписки по счету, квитанции, договоры, переписку с банком.
Для ускорения обработки рекомендуется указывать способ обратной связи, номер телефона, адрес электронной почты и требуемый формат ответа. Важно сохранять копии всех направленных документов и фиксировать дату отправки, чтобы при необходимости подтвердить соблюдение сроков рассмотрения и обращения в контролирующие органы.
Соблюдение этих правил повышает шансы на быстрое и положительное решение спорных вопросов. Даже при сложных ситуациях правильная структура и полнота информации позволяют защитить ваши права и формально доказать обоснованность претензии в случае судебного разбирательства.
Определение основания для подачи претензии
Претензия в банк должна основываться на конкретном нарушении условий договора, ошибке в расчетах, некорректной обработке платежа или несоблюдении регламентных сроков. Для точного определения основания необходимо сопоставить фактические действия банка с положениями заключенного договора или действующего законодательства.
Проверка документов начинается с анализа кредитного, депозитного или расчетного счета, выписок по операциям, договоров и приложений к ним. Особое внимание уделяется пунктам, регулирующим сроки платежей, начисление комиссий, процентные ставки и порядок уведомлений. Любое несоответствие фиксируется с указанием конкретной даты и суммы.
Если причина претензии связана с ошибкой банка в расчетах, важно подготовить подробный расчет, подтверждающий несоответствие, с указанием конкретных операций и дат. В случае нарушения сроков исполнения обязательств документально фиксируются даты обращения, предоставления услуги и ответа банка.
Основанием для претензии могут служить также действия банка, противоречащие закону, например несоблюдение правил защиты персональных данных или отказ в предоставлении информации. В таких случаях целесообразно ссылаться на конкретные статьи законодательства и нормативные акты, подтверждающие нарушение.
Точное определение основания претензии позволяет не только корректно оформить текст обращения, но и значительно повышает шансы на положительное решение банка, минимизируя риск отказа по формальным причинам.
Сбор документов и доказательств для обращения
Для корректного оформления претензии в банк необходимо собрать все документы, подтверждающие факт возникновения спорной ситуации. В первую очередь это договор с банком и все дополнительные соглашения, включающие условия предоставления услуг и начисления процентов. Они позволяют точно указать нарушенные положения.
Обязательно приложите выписки по счетам, кредитные графики и квитанции об оплате. Эти документы служат доказательством финансовых операций и помогают проследить расчеты банка. Если претензия связана с неправильным начислением процентов или комиссий, подготовьте копии расчетных листов и документов, подтверждающих размер платежей.
Все обращения в банк, включая устные, фиксируйте письменно: сохраняйте письма, электронные сообщения и протоколы звонков. Указывайте даты, имена сотрудников и суть обсуждений. Скриншоты интернет-банка, подтверждающие некорректные операции или ошибки, также являются значимым доказательством.
Если спор касается задолженности или штрафов, приложите распечатки уведомлений банка и документы, подтверждающие своевременное выполнение обязательств. При необходимости подготовьте копии паспортов сторон, доверенностей и других удостоверяющих личность документов.
Все материалы систематизируйте в хронологическом порядке и делайте копии для хранения. Это позволит аргументированно изложить претензию, избежать спорных моментов и ускорить рассмотрение обращения банком.
Формулировка требований и желаемого результата

Рекомендации по формулировке требований:
- Указывайте конкретную сумму возврата или компенсации, если речь идет о финансовых операциях.
- Определяйте точные действия банка, которые вы считаете необходимыми: исправление ошибки в выписке, аннулирование комиссии, блокировка неправомерной операции и т.д.
- Ссылайтесь на соответствующие договоры, тарифы и нормативные документы, подтверждающие вашу правоту.
- Избегайте общих формулировок типа «возместить ущерб» без конкретных цифр и сроков.
Правильная структура формулировки требований:
- Краткое описание выявленной проблемы с указанием даты и реквизитов операции.
- Перечисление конкретных действий, которые банк должен выполнить.
- Указание точного результата, который вы ожидаете: сумма, срок исправления, конкретный документ или подтверждение.
- Ссылки на подтверждающие документы и нормы законодательства, если применимо.
Примеры корректной формулировки:
- «Прошу вернуть на мой расчетный счет сумму 1 250,00 ₽, ошибочно списанную 15.08.2025, и предоставить письменное подтверждение возврата.»
- «Прошу аннулировать комиссию за международный перевод от 20.08.2025 в размере 500 ₽ в соответствии с условиями договора №12345 и уведомить о выполнении действия письменно.»
Четкая и детализированная формулировка требований повышает шансы на быстрое и положительное решение претензии банком.
Правильное оформление реквизитов и данных получателя
При составлении претензии в банк корректное указание реквизитов получателя обеспечивает её юридическую силу и ускоряет обработку. В первую очередь необходимо точно указать полное наименование банка, как оно зарегистрировано в учредительных документах. Любые сокращения или неофициальные названия могут привести к возврату письма.
Далее указываются юридический адрес и почтовый адрес банка. Если претензия направляется в конкретное отделение, важно уточнить адрес именно этого филиала, а не головного офиса, чтобы письмо дошло до ответственного лица.
Необходимо также включить сведения о структурном подразделении или должностном лице, ответственном за обработку претензий. В крупных банках существуют отделы по работе с обращениями клиентов, и указание их названия ускоряет рассмотрение обращения.
Контактные данные получателя могут включать факс или электронную почту, если банк разрешает направление претензий этими способами. Эти сведения указываются отдельно от юридического адреса и служат для подтверждения отправки или получения ответа.
При заполнении реквизитов важно проверить правильность всех данных: ошибки в номерах, названиях или адресах могут стать причиной отказа в приёме претензии или её задержки. Рекомендуется использовать официальные источники банка или выписки для сверки реквизитов перед отправкой.
В конце блока реквизитов можно указать дополнительные идентификационные данные, например, ИНН или КПП банка, если это необходимо по внутренним правилам учреждения или законодательству. Это повышает точность адресации и исключает возможность ошибок при регистрации обращения.
Составление структурированного и понятного текста претензии
Начните с точного указания реквизитов и контактной информации: ФИО, номер договора, счет или карта, адрес электронной почты и телефон. Эти данные позволяют банку быстро идентифицировать обращение.
Далее четко сформулируйте суть претензии, указывая конкретные действия банка или события, которые вызвали проблему. Используйте хронологический порядок фактов и приводите даты, суммы, номера операций. Это повышает точность и исключает двусмысленность.
Каждое требование должно быть отдельным абзацем. Формулируйте их ясно и однозначно: возврат средств, исправление ошибки, предоставление документов. Избегайте эмоциональных оценок и субъективных высказываний – только факты и последствия.
Для удобства восприятия используйте нумерованные или маркированные списки, если претензий несколько. Это упрощает анализ и обработку документа сотрудниками банка.
Заканчивайте текст указанием срока, в течение которого вы ожидаете ответа, и упоминанием возможности дальнейших действий в случае игнорирования обращения, например, обращения в регулирующие органы или суд. Это демонстрирует серьезность ваших намерений и мотивирует к оперативному реагированию.
Проверяйте текст на ошибки, избегайте сложных оборотов и длинных предложений. Краткость и точность повышают шансы на быстрое и корректное рассмотрение претензии.
Выбор способа подачи претензии в банк
Существует несколько способов подачи претензии в банк: лично в отделении, через онлайн-банк, по почте или с использованием юридического курьера. Каждый метод имеет свои особенности и влияет на сроки рассмотрения.
Подача лично в отделении позволяет получить подтверждение о принятии претензии сразу. Рекомендуется требовать отметку о регистрации документа с указанием даты и времени. Этот способ обеспечивает быстрый контроль и возможность устного разъяснения ситуации сотрудником банка.
Онлайн-подача через интернет-банк или официальный сайт подходит для клиентов, которые ценят скорость и минимизируют контакт с отделением. При этом важно сохранить электронное уведомление о приеме документа и, если возможно, распечатать подтверждение с уникальным идентификатором заявки.
Отправка претензии по почте требует использования заказного письма с уведомлением о вручении. Этот метод обеспечивает юридически значимую фиксацию даты подачи, что важно при спорах о сроках рассмотрения. Рекомендуется делать копию письма и сохранять квитанцию почтовой службы.
Использование юридического курьера целесообразно при необходимости передачи крупного объема документов или при риске утери оригинала. Курьерская служба фиксирует факт передачи и позволяет контролировать процесс до момента доставки в банк.
При выборе способа подачи важно учитывать срочность, наличие доказательств приема документа и личные возможности клиента. Оптимальным считается сочетание способов: подача через онлайн-банк с последующим личным визитом или почтовой отправкой для создания резервной фиксации.
Фиксация отправки и получение подтверждения
Правильная фиксация отправки претензии в банк обеспечивает доказательство вашего обращения и защиту ваших прав. Важно выбрать метод, позволяющий зафиксировать дату и факт получения документа.
Рекомендуемые способы фиксации:
- Отправка заказным письмом с уведомлением о вручении: Почта России предоставляет возможность получить квитанцию об отправке и уведомление о вручении, которое будет содержать дату и подпись сотрудника банка.
- Личное вручение с подписью на копии: При посещении отделения банка важно требовать подпись сотрудника на вашей копии претензии с указанием даты и должности. Этот документ служит юридическим подтверждением.
- Электронная почта с подтверждением о прочтении: При отправке претензии на официальный e-mail банка можно использовать функции запроса уведомления о прочтении или зарегистрированные электронные сервисы банка, фиксирующие факт получения.
- Через личный кабинет банка: Многие банки предоставляют возможность отправки сообщений через защищенный канал, при котором автоматически формируется отметка о дате и времени получения.
После отправки важно сохранить все подтверждающие документы:
- квитанции и уведомления Почты России;
- копии с подписями сотрудников банка;
- электронные письма с отметками о доставке;
- скриншоты или PDF-сохранения сообщений из личного кабинета.
Эти документы обеспечат надежное доказательство направления претензии и помогут отстоять ваши права в случае спорной ситуации или судебного разбирательства.
Контроль сроков рассмотрения и подготовка к дальнейшим действиям

После подачи претензии в банк важно зафиксировать дату и способ отправки для точного отслеживания сроков рассмотрения. По закону большинство банков обязаны ответить в течение 30 дней с момента получения обращения. Если претензия подана через онлайн-банк или электронную почту, сохраняйте подтверждение отправки, номер обращения и дату получения системой.
Рекомендуется составить календарь контроля сроков с указанием крайней даты ответа. В случае приближения этой даты без ответа следует направить напоминание, повторно указав дату первоначальной подачи и ссылаясь на требования законодательства о сроках рассмотрения.
Параллельно с контролем сроков подготовьте пакет документов для возможного дальнейшего обращения в регулирующие органы или суд. Это включает копию претензии, доказательства отправки и получения, а также все ответы банка. Желательно вести отдельный файл с хронологией действий и фиксировать каждое взаимодействие с банком.
Если банк не предоставляет удовлетворительный ответ или нарушает сроки, следующим шагом может быть направление обращения в Центробанк или подготовка искового заявления. Для ускорения процесса рекомендуется заранее собрать выписки, договора и другие документы, подтверждающие факт нарушения.
Контроль сроков и систематизация информации позволяют оперативно реагировать на задержки, минимизировать риски и обосновать требования при дальнейшем взаимодействии с банком или государственными органами.
Вопрос-ответ:
Какие ошибки чаще всего допускают при составлении претензии в банк?
Часто встречаются формальные ошибки: отсутствие точной даты операции, неверное указание счета или реквизитов банка, отсутствие подписи. Иногда заявители описывают проблему слишком расплывчато, без конкретных сумм и ссылок на документы. Такие недочеты могут привести к задержке рассмотрения или возврату претензии для исправления. Чтобы избежать этого, следует проверять реквизиты, конкретно формулировать требования и прикладывать копии подтверждающих документов.
Какой способ подачи претензии в банк считается наиболее надежным?
Наиболее надежным способом считается отправка письма через заказное почтовое отправление с уведомлением о вручении. Такой способ фиксирует факт подачи и дату получения банком. Некоторые клиенты используют электронные сервисы банка с подтверждением через личный кабинет или электронную подпись. Важно сохранить подтверждающие документы, так как они могут понадобиться для дальнейших действий, если банк не отреагирует в установленные сроки.
Какие документы нужно приложить к претензии?
Необходимо приложить копии документов, подтверждающих факт операции и основания для претензии. Это могут быть договор, платежные поручения, чеки, выписки по счету, письма или скриншоты переписки с банком. Все копии лучше пронумеровать и приложить их отдельным списком в конце письма. Это упрощает проверку и повышает шансы на быстрое рассмотрение, так как сотрудник банка получает полное подтверждение всех заявленных требований.
Сколько времени банк может рассматривать претензию?
Сроки рассмотрения определяются внутренними правилами банка и законом. Обычно банк обязан ответить в течение 30 дней с даты получения претензии, хотя некоторые ситуации требуют до 45 дней. В случае необходимости банк обязан уведомить заявителя о продлении срока и объяснить причину задержки. Важно фиксировать дату отправки письма, чтобы при возникновении спора можно было доказать соблюдение сроков подачи.
Что делать, если банк не отвечает на претензию?
Если установленный срок прошел, а ответа нет, можно направить повторное письмо с напоминанием и ссылкой на предыдущую претензию. Параллельно стоит подготовить материалы для обращения в контролирующие органы или суд. Ключевым моментом является наличие подтверждения отправки первого письма и точной фиксации сроков, чтобы доказать невыполнение банком обязательств. Также полезно сохранять все копии переписки и документов, чтобы использовать их при дальнейших действиях.