Служебные легковые автомобили представляют собой не только инструмент для выполнения рабочих задач, но и значительную статью расходов для компании. Средняя стоимость содержания автомобиля, включая топливо, техническое обслуживание и амортизацию, составляет от 20 000 до 50 000 рублей в месяц в зависимости от марки и интенсивности эксплуатации. Неправильный учет этих расходов приводит к необоснованным финансовым потерям и снижению эффективности использования автопарка.
Для точного возмещения затрат рекомендуется вести подробный учет пробега и расходов по каждому автомобилю. Сюда включают расходы на топливо, сервисное обслуживание, страхование и амортизацию. На основании этих данных можно определить реальную стоимость километра пробега и установить корректные нормы возмещения для сотрудников, использующих служебные машины.
Компании также целесообразно внедрять системы контроля расхода топлива и состояния автомобиля, включая электронные карты и телеметрию. Это позволяет сократить нецелевое использование автомобилей и оперативно выявлять превышение норм расхода, что обеспечивает прозрачность и объективность при расчете возмещения затрат.
Законодательство предусматривает возможность возмещения расходов на содержание служебного транспорта как работнику, так и организации при условии документального подтверждения. Своевременное оформление актов и чеков является ключевым фактором для соблюдения налоговых требований и предотвращения штрафов при проверках.
Таким образом, системный подход к учету и возмещению расходов на служебные легковые автомобили позволяет не только контролировать бюджет, но и повышать дисциплину сотрудников, оптимизировать использование автопарка и обеспечивать прозрачность финансовых процессов.
Как правильно учитывать расходы на топливо для служебного автомобиля
Учет расходов на топливо начинается с точного ведения данных о каждой заправке. Для этого фиксируются:
- Дата и время заправки;
- Пробег автомобиля на момент заправки;
- Количество заправленного топлива в литрах;
- Стоимость топлива;
- Номер и серия кассового или топливного чека.
Все расходы должны быть подтверждены первичными документами, которые оформляются в строгом соответствии с законодательством. Электронные чеки и топливные карты допускаются только при условии, что они содержат полные сведения о заправке.
Для контроля расхода топлива целесообразно вести ежемесячный расчет:
- Определить фактический расход топлива на 100 км исходя из зафиксированного пробега и объема заправленного топлива.
- Сравнить фактический расход с нормативным расходом, установленным для конкретной марки автомобиля и условий эксплуатации.
- Выявить отклонения и зафиксировать причины: техническое состояние автомобиля, стиль вождения, маршрут движения.
Расход топлива подразделяется на служебные и личные поездки. Все поездки, не относящиеся к выполнению трудовых обязанностей, должны документироваться отдельно и не включаться в бухгалтерский учет компании.
При возмещении расходов на топливо руководствуются следующими правилами:
- Сумма возмещения рассчитывается на основе фактически приобретенного топлива по документально подтвержденным расходам;
- Использование топливных карт упрощает учет и снижает риск ошибок при расчете возмещения;
- Регулярный анализ расхода помогает выявить превышение норм и корректировать бюджет на содержание автопарка.
Для упрощения учета рекомендуется вести отдельный журнал или электронную систему учета заправок, где каждая операция фиксируется с обязательным указанием водителя, автомобиля и цели поездки.
Документальное оформление затрат на техническое обслуживание и ремонт
При ремонте у сторонних организаций необходимо получать подписанные акты сдачи-приемки работ. В акте указываются конкретные неисправности, выполненные работы и итоговая стоимость. Если используются запчасти, каждый расход должен быть подтвержден товарной накладной с серийными номерами деталей. Без этих документов возмещение затрат не производится.
Внутренние ремонтные службы компании оформляют ремонтные наряды и ведомости с детализированным списком работ и материалов. Необходимо фиксировать дату проведения обслуживания, ФИО ответственных сотрудников, пробег автомобиля на момент ремонта. При этом каждая позиция должна быть обоснована соответствующей технической необходимостью.
Все документы хранятся в бухгалтерии или в специализированной системе учета в электронном виде не менее 5 лет. При передаче на возмещение затраты формируются в пакет документов, включающий счета-фактуры, акты, наряды и накладные, с обязательной проверкой соответствия фактических работ и стоимости нормам компании. Невыполнение этих требований приводит к отказу в возмещении.
Особенности возмещения амортизации служебных легковых автомобилей
Возмещение амортизации служебного автомобиля рассчитывается на основе износа, установленного бухгалтерскими нормативами. Для легковых автомобилей срок полезного использования обычно принимается 5 лет, с равномерным списанием стоимости каждый месяц. Амортизация учитывается исходя из первоначальной стоимости автомобиля за вычетом остаточной стоимости, которая обычно составляет 10–15% от первоначальной цены.
Организация может возмещать сотруднику амортизацию при использовании личного автомобиля в служебных целях, если документально подтверждены расходы и пробег. В расчет включается фактический километраж, умноженный на установленную норму амортизации на километр, которая определяется как доля амортизационных отчислений к общему пробегу за месяц.
Амортизация служебного автомобиля должна быть документально обоснована. Необходимы путевые листы, подтверждающие маршрут, даты и пробег, а также счета на приобретение автомобиля. В учетных документах следует фиксировать дату начала эксплуатации и метод расчета амортизации, чтобы исключить двойное возмещение.
При возмещении амортизации важно учитывать налоговые последствия. Амортизационные отчисления включаются в состав расходов организации, уменьшающих налогооблагаемую базу. Для автомобилей, стоимость которых превышает 150 000 рублей, применяется линейный метод амортизации с ежемесячным учетом, а для менее дорогих транспортных средств возможен ускоренный метод.
При смене автомобиля или списании служебного транспорта остаточная стоимость включается в расходы на момент передачи или утилизации. Важно фиксировать этот момент в бухгалтерских документах, чтобы корректно рассчитать возмещение амортизации за неполный период использования.
Для правильного возмещения амортизации рекомендуется разработать внутренний регламент, включающий методику расчета, правила ведения путевых листов и порядок документального подтверждения расходов. Это снижает риск ошибок при начислении компенсаций и позволяет оптимизировать налоговую нагрузку организации.
Правила учета расходов на страхование и регистрацию автомобиля
Расходы на страхование и регистрацию служебного автомобиля учитываются в бухгалтерском учете организации как эксплуатационные затраты. Правильная классификация позволяет корректно формировать налоговую базу и контролировать использование корпоративного транспорта.
Основные принципы учета:
- Страховые платежи включаются в расходы на автомобиль с момента заключения договора ОСАГО, КАСКО или добровольного страхования. Для ОСАГО действует срок действия полиса, расходы признаются равномерно в течение года.
- Регистрационные расходы учитываются однократно при приобретении автомобиля и включают государственную пошлину, стоимость номерных знаков, расходы на оформление ПТС и свидетельства о регистрации.
- Все платежные документы – квитанции, счета-фактуры, договоры с страховой компанией – должны храниться не менее пяти лет для подтверждения расходов при налоговой проверке.
Методы учета:
- Начисление расходов производится на момент фактической оплаты страхового полиса или регистрационных услуг.
- Страховые премии, оплаченные авансом за несколько лет, распределяются пропорционально сроку действия полиса по месяцам.
- Регистрационные платежи отражаются полностью в том периоде, когда автомобиль поставлен на учет и введен в эксплуатацию.
Рекомендации для оптимизации учета:
- Использовать отдельные субсчета бухгалтерского учета для страхования и регистрации каждого автомобиля.
- Автоматизировать контроль сроков полисов и регистрационных документов для своевременного списания расходов.
- Включать расходы на страхование и регистрацию только для автомобилей, используемых в служебных целях; личные автомобили сотрудников не учитываются.
Соблюдение этих правил обеспечивает прозрачность учета, снижает риск ошибок при расчете налога на прибыль и позволяет легко формировать отчетность по расходам на транспорт.
Методы расчета компенсации за использование личного автомобиля в служебных целях

Компенсация за использование личного автомобиля в служебных целях рассчитывается двумя основными методами: по нормам пробега и по фактическим затратам на эксплуатацию.
Метод норм пробега предполагает выплату фиксированной суммы за каждый километр, пройденный в служебных целях. Величина ставки зависит от мощности двигателя: для автомобилей до 100 л.с. ставка составляет 3,50 руб./км, от 101 до 150 л.с. – 5,00 руб./км, свыше 150 л.с. – 7,00 руб./км. Этот метод удобен при регулярных командировках и позволяет заранее планировать расходы компании.
Метод фактических затрат требует документального подтверждения всех расходов на содержание автомобиля: топливо, техническое обслуживание, страховка, амортизация. Для расчета компенсации суммируются ежемесячные расходы и распределяются пропорционально количеству километров, пройденных в служебных целях. Этот подход эффективен для дорогих автомобилей и случаев интенсивного использования транспорта, так как учитывает реальную стоимость эксплуатации.
При использовании обоих методов важно вести точный учет пробега: фиксировать дату, маршрут, цель поездки и фактический расход топлива. Рекомендуется применять электронные журналы или мобильные приложения для автоматизации учета.
Дополнительно, при расчете компенсации необходимо учитывать региональные коэффициенты, которые корректируют размер выплат в зависимости от стоимости топлива и услуг автосервиса в конкретном регионе. Для автомобилей с альтернативными источниками энергии (электромобили, гибриды) расчет производится с учетом стоимости электроэнергии и амортизации батареи, что отражается отдельной строкой в расчете.
Рекомендуется включать в расчет компенсации налоги и сборы, которые несет собственник автомобиля, чтобы избежать недоплаты и соответствовать требованиям законодательства. Важно закреплять выбранный метод расчета компенсации в локальных нормативных актах организации для прозрачности и однозначного применения.
Налоговые последствия возмещения расходов на служебный транспорт
Возмещение расходов на служебные легковые автомобили для сотрудников подлежит налогообложению в зависимости от формы компенсации и характера использования транспортного средства. Если организация компенсирует расходы на топливо, техническое обслуживание и амортизацию автомобиля, это учитывается как доход сотрудника для целей НДФЛ, за исключением случаев, когда транспорт используется исключительно в служебных целях и это подтверждено отчетной документацией.
Для работодателя суммы возмещения, признанные служебными расходами, уменьшают налоговую базу по налогу на прибыль. Важно правильно оформить внутренние документы: путевые листы, акты списания топлива, счета на обслуживание. Недостаток подтверждающих документов может привести к отказу в признании расходов и доначислению налогов.
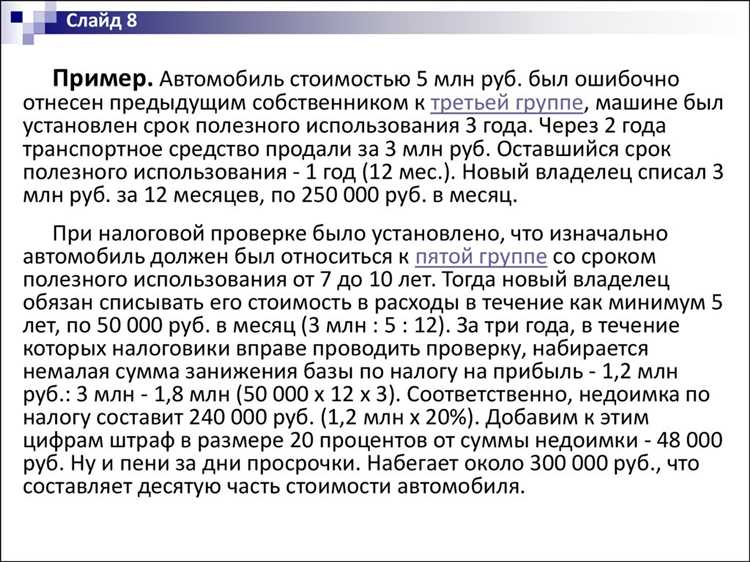
Использование автомобиля для смешанных целей (служебные и личные поездки) требует ведения точного учета километража и расходов на отдельные категории поездок. Частичная компенсация личного использования подлежит включению в доход сотрудника, что увеличивает базу по НДФЛ. Для минимизации налоговой нагрузки рекомендуется применять методику распределения расходов на пропорциональной основе.
При возмещении расходов через авансовые отчеты сотрудник обязан предоставлять детализированные чеки и счета. Несоблюдение порядка подтверждения расходов может повлечь штрафы и пени по НДФЛ и налогу на прибыль. Также важно учитывать, что расходы на служебные автомобили иностранного производства могут подпадать под ограничения по амортизации и налоговому вычету.
В случае выплаты фиксированной компенсации вместо возмещения фактических расходов она рассматривается как доход сотрудника и облагается НДФЛ. Организация может оптимизировать налогообложение, оформляя компенсацию в рамках служебных расходов с подтверждением служебного использования автомобиля.
Регулярный аудит документов и контроль за целевым использованием транспорта позволяют законно уменьшить налоговую нагрузку и избежать претензий со стороны налоговых органов. Рекомендуется фиксировать все расходы в электронных системах учета для обеспечения прозрачности и быстрого подтверждения при проверках.
Типовые ошибки при оформлении и возмещении затрат на служебные автомобили

Ошибка при указании показаний одометра в путевых листах приводит к некорректному расчету расхода топлива и амортизации. Рекомендуется фиксировать показания не только в начале и конце смены, но и при каждом внеплановом использовании автомобиля, чтобы исключить споры с бухгалтерией.
Некорректное распределение затрат между служебными и личными поездками. Если в отчете не указано точное количество километров, пройденных в служебных целях, бухгалтерия может отказать в возмещении расходов на бензин и техническое обслуживание. Для точного расчета следует использовать отдельные путевые листы для личных и служебных поездок.
Неверное оформление документов на оплату топлива. Часто встречается ситуация, когда предъявляются чеки без привязки к конкретной служебной поездке или без указания автомобиля. Для корректного возмещения необходимо, чтобы каждый чек содержал дату, номер путевого листа и государственный регистрационный знак транспортного средства.
Пренебрежение регистрацией расходов на амортизацию и ТО. Многие организации учитывают только прямые затраты на топливо и ремонт, забывая о систематическом начислении амортизации. Рекомендуется вести отдельный учет пробега для расчета амортизационных отчислений согласно методике бухгалтерии.
Неправильное оформление договоров с сотрудниками, использующими служебные автомобили. Отсутствие внутренних приказов о закреплении автомобиля за конкретным сотрудником может привести к отказу в возмещении затрат и претензиям со стороны налоговой инспекции. Каждое закрепление должно быть зафиксировано в письменной форме с подписью ответственного лица.
Игнорирование сроков представления отчетов. Бухгалтерия может не принять расходы, если отчеты подаются позже установленных внутренних сроков (обычно до 5-го числа месяца, следующего за отчетным). Рекомендуется установить систему напоминаний и проверок для своевременного сбора документов.
Несоблюдение требований к подтверждающим документам. Например, отсутствие акта выполненных работ при оплате услуг автосервиса делает невозможным возмещение. Необходимо сохранять все акты, счета и чеки с подписью исполнителя и печатью организации.
Ошибка при расчете ставки возмещения. Неверное применение норм расхода топлива на 100 км или тарифов амортизации приводит к занижению или завышению суммы возмещения. Следует использовать утвержденные внутренними регламентами нормы и регулярно их актуализировать в соответствии с изменениями законодательства.
Отсутствие контроля за пробегом и расходами на уровне руководителя подразделения. Без регулярного анализа отчетов возможны злоупотребления и ошибки при возмещении затрат. Рекомендуется ежемесячная сверка показателей пробега, расхода топлива и затрат на обслуживание с бухгалтерскими данными.
Вопрос-ответ:
Какие расходы на служебный автомобиль можно включать в возмещение?
В возмещение могут включаться расходы, непосредственно связанные с эксплуатацией транспортного средства. Сюда относятся затраты на топливо, техническое обслуживание, ремонт, страховку, налоги и сборы, предусмотренные законодательством. Также можно учитывать амортизацию автомобиля, если это предусмотрено внутренними положениями организации. Все расходы должны быть документально подтверждены.
Как правильно оформить документы для возмещения затрат на автомобиль?
Для возмещения затрат необходимо собрать подтверждающие документы: чеки на топливо, квитанции за ремонт и техобслуживание, страховые полисы, налоговые квитанции. На основании этих документов составляется отчет с указанием расходов и целей их использования. В некоторых компаниях требуется отдельное заявление или служебная записка, подписанная руководителем подразделения.
Можно ли возместить расходы на личные поездки, если используется служебный автомобиль?
Расходы на личные поездки возмещению не подлежат. Законодательство и внутренние правила организации допускают возмещение только расходов, связанных с исполнением должностных обязанностей или служебными командировками. В случае смешанного использования автомобиля необходимо вести учет километража для служебных и личных поездок и выделять расходы пропорционально.
Какие налоги нужно учитывать при возмещении расходов на служебный автомобиль?
При возмещении затрат следует учитывать налог на добавленную стоимость (НДС), если организация имеет право на его вычет, а также транспортный налог. В некоторых случаях выплаты сотруднику за пользование автомобилем могут облагаться подоходным налогом, если компенсация превышает фактические расходы. Для точного расчета стоит руководствоваться налоговым законодательством и внутренними положениями компании.
Можно ли компенсировать амортизацию автомобиля при возмещении расходов?
Да, амортизация может быть включена в расходы на содержание служебного автомобиля, если это предусмотрено учетной политикой организации. Для этого рассчитывается часть стоимости автомобиля, приходящаяся на определенный период эксплуатации, и она учитывается вместе с другими затратами. Важно, чтобы расчет был документально подтвержден и соответствовал установленным методикам бухгалтерского учета.