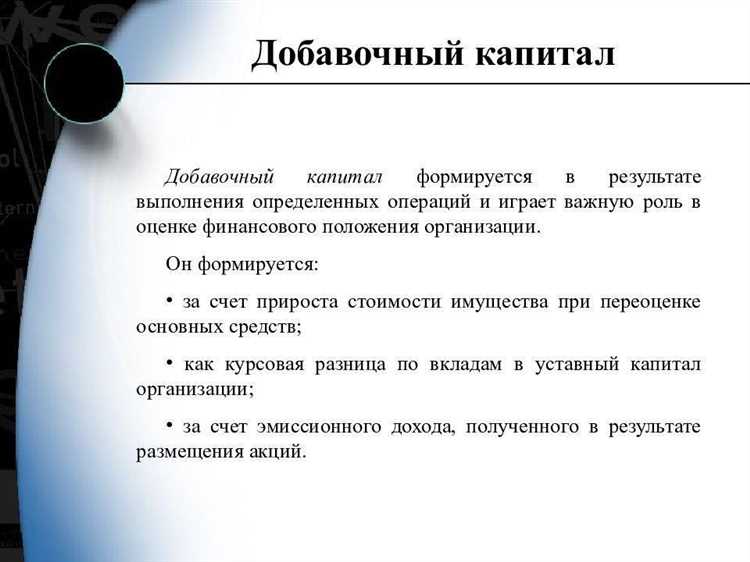
Добавочный капитал компании представляет собой часть собственного капитала, которая формируется сверх уставного фонда. Основной источник его образования – переоценка активов, включая недвижимость, оборудование и нематериальные активы. Точные данные о переоценке фиксируются в бухгалтерских документах и напрямую влияют на финансовую устойчивость предприятия.
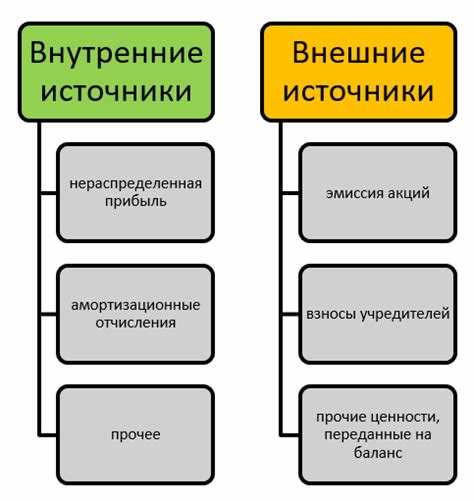
Реинвестированная прибыль также является значимым источником добавочного капитала. Часть чистой прибыли, не направленная на дивиденды, может быть направлена на увеличение капитала, что позволяет компании укреплять баланс и расширять инвестиционные возможности.
Дополнительные взносы участников или акционеров – еще один инструмент формирования добавочного капитала. Эти средства могут поступать при выпуске дополнительных акций или добровольных увеличениях долей участников, что повышает финансовую гибкость компании и расширяет возможности для долгосрочного развития.
Правильное управление источниками добавочного капитала требует регулярного анализа бухгалтерской отчетности и оценки рыночной стоимости активов. Своевременное принятие решений о реинвестировании прибыли и привлечении дополнительных средств позволяет компании повышать устойчивость и снижать зависимость от внешнего финансирования.
Прибыль, направляемая на увеличение добавочного капитала
Решение о направлении прибыли в добавочный капитал принимается общим собранием акционеров или участников общества. Размер прибыли, который может быть конвертирован в добавочный капитал, определяется с учетом обязательных резервных фондов и налоговых обязательств. Практика показывает, что оптимальное соотношение распределяемой и реинвестируемой прибыли составляет 30–50% от чистой прибыли, что позволяет одновременно поддерживать ликвидность компании и увеличивать ее собственный капитал.
Использование прибыли для увеличения добавочного капитала повышает финансовую устойчивость предприятия, улучшает кредитный рейтинг и расширяет возможности привлечения заемного финансирования на выгодных условиях. Кроме того, увеличение добавочного капитала через прибыль позволяет аккумулировать средства для масштабных проектов, модернизации производства и технологических инвестиций без привлечения внешних источников.
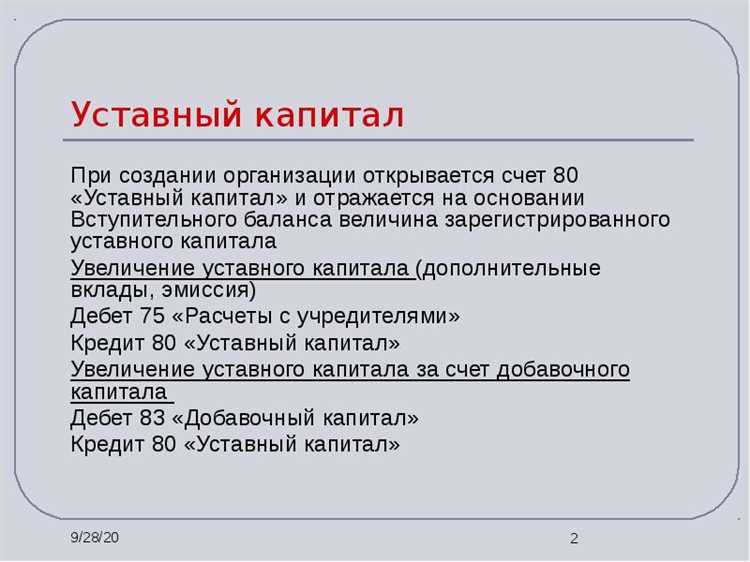
Для прозрачного отражения операций по переводу прибыли в добавочный капитал бухгалтерия формирует соответствующие проводки: уменьшение нераспределенной прибыли с одновременным увеличением статьи добавочного капитала в балансе. Рекомендуется сопровождать такие решения документально оформленными протоколами собраний, чтобы исключить риски правового оспаривания и обеспечить корректное представление данных в финансовой отчетности.
Регулярная практика направления части прибыли на формирование добавочного капитала способствует долгосрочному росту стоимости компании и укрепляет позиции на рынке, снижая зависимость от внешнего финансирования и повышая устойчивость к экономическим колебаниям.
Дополнительные взносы учредителей и акционеров
Размер таких взносов определяется решением общего собрания участников или акционеров и фиксируется в бухгалтерских документах. Часто компаниям целесообразно предусматривать возможность внесения дополнительных средств для финансирования проектов с высокой рентабельностью без привлечения внешних кредиторов.
Внесение дополнительных взносов может производиться как денежными средствами, так и иными активами, имеющими рыночную оценку. Важно правильно отразить их стоимость в бухгалтерском учете: денежные средства зачисляются напрямую на счет добавочного капитала, а стоимость имущества фиксируется по рыночной оценке, подтвержденной независимым оценщиком.
Дополнительные взносы также создают правовую защиту для участников: они увеличивают долю компании без изменения уставного капитала, не затрагивая распределение прибыли, но повышая финансовую устойчивость и кредитоспособность предприятия. Компании рекомендуется документировать все решения о взносах протоколами собраний и договорами с учредителями или акционерами, чтобы исключить споры в будущем.
Регулярное использование дополнительных взносов в качестве источника добавочного капитала позволяет формировать резервные фонды для расширения деятельности, модернизации производства и инвестирования в долгосрочные проекты без увеличения долговой нагрузки.
Переоценка активов и их влияние на капитал
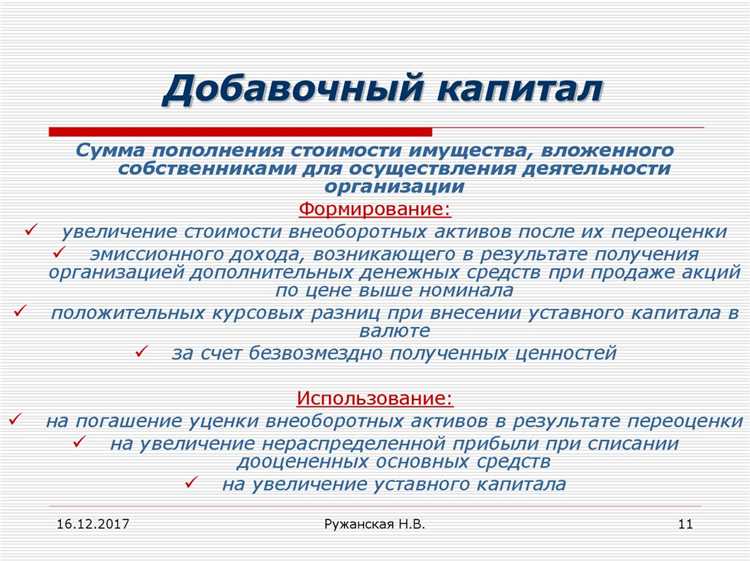
Например, если баланс предприятия содержит оборудование с первоначальной стоимостью 10 млн рублей, а его рыночная стоимость после переоценки составила 15 млн рублей, добавочный капитал увеличивается на 5 млн рублей. Это позволяет использовать средства для расширения производства или привлечения дополнительных инвесторов без увеличения уставного капитала.
Рекомендуется проводить переоценку активов не реже одного раза в год и документировать процесс через независимую оценку. Переоценка активов с высокой ликвидностью, таких как недвижимость, особенно эффективно отражается на балансе и создает резерв для финансовых маневров.
Следует учитывать налоговые последствия: прирост стоимости активов может влиять на налогооблагаемую базу и требует корректного отражения в бухгалтерском учете. Применение метода переоценки должно соответствовать действующим стандартам МСФО или национальным нормативам, чтобы избежать искажений финансовой отчетности.
Таким образом, переоценка активов является прямым источником увеличения добавочного капитала, позволяя компаниям укреплять собственный капитал без привлечения внешних средств и повышая инвестиционную привлекательность.
Доходы от эмиссии акций выше номинала
Эмиссия акций выше номинальной стоимости формирует добавочный капитал, отражая разницу между фактической ценой продажи и номиналом ценной бумаги. Этот источник капитала не увеличивает уставный фонд, но укрепляет собственный капитал компании, позволяя направлять средства на развитие, инвестиции и покрытие текущих обязательств.
Практически, доходы от премиальной эмиссии регистрируются на отдельном счете добавочного капитала. Например, при выпуске 10 000 акций номиналом 100 рублей, проданных по цене 150 рублей каждая, добавочный капитал составит 500 000 рублей. Эти средства нельзя использовать для выплаты дивидендов напрямую, но они повышают финансовую устойчивость и кредитоспособность компании.
Для оптимизации использования доходов от эмиссии рекомендуется: распределять средства между инвестиционными проектами, резервами и реинвестированием прибыли. Важно учитывать налоговые последствия, так как премиальная эмиссия может влиять на налогооблагаемую базу и требования к отчетности.

Добавочный капитал компании может формироваться за счет увеличения стоимости вложений в ценные бумаги, доли в других компаниях или финансовых инструментов, находящихся на балансе. Такой прирост отражается в бухгалтерском учете как переоценка активов и учитывается в составе собственного капитала.
Ключевые аспекты формирования добавочного капитала через инвестиции:
- Оценка рыночной стоимости активов: для признания прироста важно регулярно проводить независимую оценку рыночной стоимости акций, облигаций и других финансовых инструментов.
- Реализация прибыли от инвестиций: доход, полученный при продаже ценных бумаг выше их первоначальной стоимости, автоматически увеличивает добавочный капитал.
- Учет долговых инструментов: изменение стоимости облигаций и иных долговых обязательств, учитываемое по методу справедливой стоимости, влияет на размер добавочного капитала.
- Инвестиции в дочерние и ассоциированные компании: рост стоимости долей участия фиксируется через переоценку и отражается в разделе добавочного капитала.
Практические рекомендации для компаний:
- Регулярно пересматривать портфель инвестиций с целью выявления активов, стоимость которых существенно увеличилась, чтобы корректно отражать прирост капитала.
- Использовать независимые источники оценки для обеспечения прозрачности и достоверности данных о рыночной стоимости активов.
- Рассматривать диверсификацию портфеля для снижения рисков потери стоимости и стабильного прироста добавочного капитала.
- Включать прирост стоимости финансовых инструментов в стратегическое планирование капитала, учитывая потенциальное влияние на финансовые коэффициенты и кредитоспособность.
Таким образом, системная работа с инвестиционным портфелем и грамотный учет переоценки финансовых инструментов позволяют компании увеличивать добавочный капитал без дополнительных взносов акционеров и эмиссии новых акций.
Реинвестирование нераспределенной прибыли дочерних компаний

Реинвестирование нераспределенной прибыли дочерних компаний позволяет материнской организации увеличить добавочный капитал без привлечения внешних источников финансирования. Эти средства остаются в дочерней компании и направляются на расширение производственных мощностей, внедрение инноваций или укрепление оборотного капитала.
Для эффективного использования реинвестируемой прибыли необходимо оценить текущую доходность дочерней компании и прогнозировать её финансовые показатели на ближайшие периоды. Важно учитывать налоговые последствия: в некоторых юрисдикциях реинвестирование может уменьшать налогооблагаемую базу и оптимизировать налоговую нагрузку материнской компании.
Практическая рекомендация заключается в формировании четкой политики распределения прибыли: определять долю прибыли, которая остается в дочерней компании, и долю, направляемую на дивиденды. Стандартная доля реинвестирования колеблется от 30% до 70% прибыли, в зависимости от стратегии роста и финансовой устойчивости группы компаний.
Контроль за использованием нераспределенной прибыли включает регулярный аудит финансовых потоков и согласование инвестиционных проектов между материнской и дочерней компаниями. Это позволяет обеспечить прозрачность и максимизировать вклад реинвестированных средств в добавочный капитал группы.
Использование реинвестированной прибыли способствует укреплению финансовой базы компании, снижает зависимость от внешнего капитала и повышает долгосрочную стоимость активов материнской организации.
Вопрос-ответ:
Какие основные источники формирования добавочного капитала компании?
Добавочный капитал формируется за счет нескольких направлений. К ключевым относятся: реинвестирование прибыли дочерних и зависимых компаний, доходы от эмиссии акций выше их номинальной стоимости, переоценка имущества и финансовых инструментов, а также дополнительные взносы учредителей и акционеров. Каждое направление влияет на структуру капитала по-разному и позволяет компании укреплять финансовую устойчивость без увеличения уставного капитала.
Как реинвестирование прибыли дочерних компаний увеличивает добавочный капитал материнской компании?
Когда дочерняя компания оставляет часть прибыли для развития бизнеса, материнская компания может учесть этот прирост как источник собственного капитала. Это не предполагает немедленной выплаты дивидендов, а позволяет аккумулировать средства для дальнейших инвестиций. Такой подход повышает стоимость участия в дочернем предприятии и увеличивает финансовую гибкость материнской структуры.
В чем отличие доходов от эмиссии акций выше номинала от обычной прибыли компании?
Доходы от эмиссии акций выше номинала формируются в момент продажи акций по цене выше их номинальной стоимости. В отличие от прибыли от операционной деятельности, эти средства напрямую увеличивают добавочный капитал и не относятся к текущему доходу компании. Они служат источником долгосрочного финансирования и могут использоваться для расширения деятельности или покрытия стратегических расходов.
Как переоценка активов влияет на величину добавочного капитала?
Переоценка активов отражает изменение их рыночной стоимости по сравнению с первоначальной балансовой стоимостью. Если стоимость активов увеличивается, разница между новой и старой стоимостью учитывается как добавочный капитал. Этот метод позволяет корректировать финансовую отчетность, отражая реальную стоимость имущества компании, и создает дополнительный ресурс для инвестиций или покрытия обязательств.
Может ли компания формировать добавочный капитал за счет дополнительных взносов учредителей и акционеров?
Да, компания может увеличивать добавочный капитал путем внесения дополнительных средств учредителями или акционерами сверх номинальной стоимости акций. Эти средства не являются обязательными платежами и фиксируются как вклад в собственный капитал. Такой подход позволяет поддерживать инвестиционную активность, расширять производство или обеспечивать финансовую стабильность без привлечения внешнего финансирования.