

Налоговый мониторинг применяется в России с 2015 года и представляет собой особую форму налогового контроля. В отличие от традиционных камеральных и выездных проверок, он предполагает постоянное взаимодействие компании и ФНС в течение отчетного периода. Ключевым вопросом при подключении к этой системе является определение временных рамок, на которые распространяется мониторинг.
Период налогового мониторинга, как правило, совпадает с календарным годом. Он начинается с 1 января и завершается 31 декабря. Исключений в законодательстве не предусмотрено: компании не могут самостоятельно выбирать сокращенный срок или начинать участие в середине года. Это связано с тем, что мониторинг охватывает все налоговые обязательства организации за отчетный год, включая налоги на прибыль, НДС и акцизы.
Для организаций, которые впервые переходят на налоговый мониторинг, он стартует с начала календарного года, следующего за подачей заявления и заключением соглашения с налоговым органом. Например, если заявление направлено в 2024 году, фактический мониторинг будет проводиться за 2025 год. Такой подход позволяет налоговой службе заранее оценить готовность компании к взаимодействию в онлайн-режиме и проверить систему внутреннего контроля.
Руководителям и бухгалтерам следует учитывать, что завершение периода мониторинга не освобождает от обязанности представлять декларации и расчеты. Однако проверочные действия в рамках камерального контроля в отношении участвующих компаний не проводятся, что снижает административную нагрузку. Именно поэтому важно планировать участие в режиме налогового мониторинга заблаговременно, оценивая его влияние на учетную политику и внутренние процедуры.
Как определяется начальная дата налогового мониторинга
Начальной датой считается 1 января календарного года, следующего за годом подачи заявления о проведении налогового мониторинга. Исключений для отдельных категорий налогоплательщиков законодательство не предусматривает.
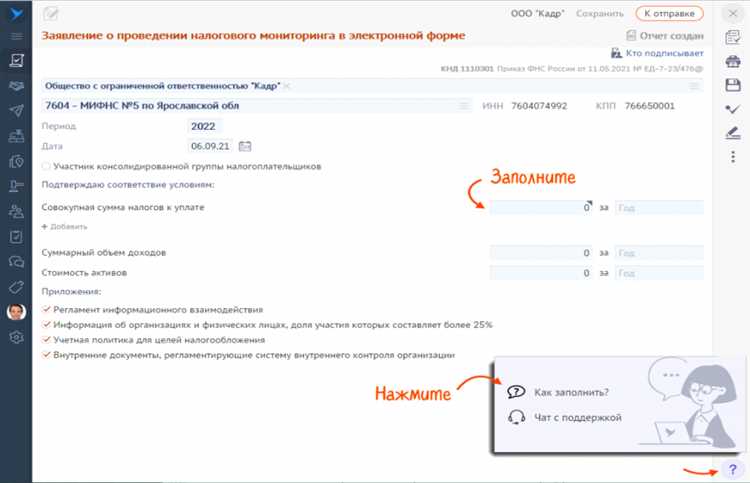
Чтобы закрепить право на участие в режиме, компания должна до 1 сентября текущего года направить в налоговый орган соответствующее заявление и приложить документы, подтверждающие выполнение критериев по объему доходов, налоговых платежей и структуре учета. При пропуске срока начальная дата сдвигается еще на год.
Рекомендуется учитывать, что после подачи заявления налоговый орган проводит проверку полноты и достоверности представленных данных. Решение о включении в режим принимается до конца календарного года. Только при положительном решении с 1 января следующего года компания вступает в налоговый мониторинг.
Практический совет: если организация планирует применять налоговый мониторинг с конкретного года, подготовку документов и согласование учетной политики лучше начинать не позднее весны предшествующего года, чтобы успеть уложиться в установленный срок подачи заявления.
За какой отчетный год проводится налоговый мониторинг
Налоговый мониторинг всегда охватывает полный календарный год, который предшествует году заключения соглашения с ФНС. Организация, подавшая заявление о переходе на этот формат контроля, обязана подтвердить готовность предоставить данные именно за прошедший отчетный год.
Например, если заявление направлено в 2024 году, налоговый мониторинг устанавливается за 2023 год. Это правило закреплено в статье 105.27 Налогового кодекса РФ и является обязательным для всех участников.
При этом важно учитывать несколько особенностей:
- Мониторинг начинается только с 1 января отчетного года и не может охватывать отдельные месяцы или кварталы.
- Организация обязана обеспечить доступ к регистрам бухгалтерского и налогового учета за весь отчетный год.
- Если компания была создана в течение года, то налоговый мониторинг возможен только за период фактической деятельности, но в рамках отчетного года целиком.
- Для перехода на мониторинг необходимо отсутствие задолженности по налогам за рассматриваемый год.
Таким образом, отчетным периодом для налогового мониторинга всегда выступает предыдущий календарный год, что позволяет налоговым органам проверять полноту и достоверность данных в уже закрытой отчетности.
Сроки подачи заявления для участия в налоговом мониторинге
Заявление на участие в налоговом мониторинге подается в налоговый орган до 1 июля года, предшествующего началу мониторинга. Например, для включения в процедуру с 2025 года документы необходимо направить не позднее 30 июня 2024 года.
Пропуск установленного срока лишает организацию возможности быть включенной в мониторинг в ближайшем отчетном периоде. В этом случае заявление можно будет повторно подать только в следующем календарном году.
Подавать документы целесообразно заблаговременно, чтобы при необходимости успеть исправить технические ошибки и дополнить пакет сведений. На практике рекомендуют готовить заявление и сопутствующие материалы минимум за 1–2 месяца до предельной даты.
Организация вправе отозвать заявление до начала налогового мониторинга, если условия участия перестали быть актуальными. Однако после утверждения решения налоговым органом процедура становится обязательной для всего периода, на который она установлена.
Продолжительность действия режима налогового мониторинга

Режим налогового мониторинга устанавливается на один календарный год и действует с 1 января по 31 декабря. Период охватывает полный отчетный год, в течение которого налогоплательщик обязан обеспечивать налоговому органу доступ к данным бухгалтерского и налогового учета, а также к системам внутреннего контроля.
По завершении года организация может продлить участие в мониторинге, подав новое заявление. Продление не происходит автоматически, поэтому важно заранее оценить готовность компании к выполнению требований и подтвердить намерение продолжать взаимодействие в этом формате.
Если налогоплательщик принимает решение прекратить участие, необходимо уведомить налоговый орган до конца текущего периода. В противном случае возможны сложности с корректным переходом к обычным формам отчетности и камеральному контролю.
Оптимальной практикой считается заблаговременный аудит внутренних процессов и проверка соответствия требованиям ФНС, чтобы исключить риск отказа в продлении режима и обеспечить непрерывность работы с налоговыми органами.
Порядок продления периода налогового мониторинга

Продление периода налогового мониторинга возможно только по инициативе налогоплательщика и при соблюдении требований, установленных Налоговым кодексом РФ. Для этого необходимо направить в налоговый орган письменное заявление не позднее чем за 30 календарных дней до окончания текущего периода мониторинга.
Заявление должно содержать обоснование необходимости продления, сведения о выполнении ранее согласованных условий налогового мониторинга, а также план действий на продленный период. Налоговый орган рассматривает заявление в течение 10 рабочих дней с момента его поступления.
При принятии решения о продлении налоговый орган проверяет корректность предоставленных данных, соблюдение обязательств по представлению отчетности и своевременную уплату налогов. В случае положительного решения срок налогового мониторинга продлевается на период, аналогичный первоначально установленному, но не более одного года.
Отказ в продлении должен быть обоснован и направлен налогоплательщику в письменной форме. В случае несогласия с отказом налогоплательщик имеет право подать жалобу в вышестоящий налоговый орган в течение 10 рабочих дней с момента получения уведомления.
Все изменения, связанные с продлением периода налогового мониторинга, подлежат фиксации в Едином информационном ресурсе налогового контроля, что обеспечивает прозрачность и учет действий сторон.
Последствия завершения налогового мониторинга для компании

После завершения налогового мониторинга компания теряет право на оперативное взаимодействие с налоговыми органами в режиме реального времени. Любые вопросы по корректности налоговых расчетов и отчетности рассматриваются стандартным порядком, что увеличивает сроки ответа и вероятность дополнительных проверок.
Все льготы и преференции, предоставленные в рамках мониторинга, автоматически прекращаются. Это включает сокращенные сроки представления отчетности, упрощенный порядок корректировки ошибок и минимизацию штрафных санкций за несвоевременные платежи.
Компании необходимо провести внутреннюю сверку налоговых обязательств и привести учетные документы в полный порядок, чтобы избежать претензий со стороны налоговых органов. Рекомендуется формализовать процедуры контроля и отчетности, закрепив их в регламенте, так как внешняя поддержка налогового органа больше не доступна.
После завершения мониторинга возрастает риск налоговых доначислений. Поэтому рекомендуется заранее подготовить резервы и обеспечить документальное подтверждение всех операций за период мониторинга. При необходимости можно провести аудит с участием стороннего консультанта для минимизации финансовых рисков.
Компания также теряет возможность получать рекомендации налогового органа по налоговым схемам и операциям до подачи отчетности. Для сохранения прозрачности налогового учета стоит внедрить внутренние процедуры согласования и анализа сложных налоговых операций.
Вопрос-ответ:
Какие сроки охватывает налоговый мониторинг для компании?
Налоговый мониторинг проводится за конкретный отчетный период, который определяется при подаче заявления в налоговые органы. Обычно это календарный год, но для некоторых организаций возможно использование кварталов или полугодий, если это отражено в установленной налоговой документации. Важно учитывать дату начала деятельности компании и дату подачи заявления, чтобы корректно определить период мониторинга.
Как определяется начальная дата налогового мониторинга?
Начальная дата налогового мониторинга фиксируется налоговым органом после получения всех необходимых документов и заявления от компании. Она обычно совпадает с датой начала отчетного периода, выбранного организацией, но может быть сдвинута, если подача документов произошла позже или требуется дополнительная проверка соответствия требованиям участия в режиме налогового мониторинга.
Можно ли продлить период налогового мониторинга и на каких условиях?
Да, продление возможно. Для этого компания должна подать отдельное заявление с обоснованием необходимости продолжения мониторинга. Налоговый орган оценивает финансовое состояние и прозрачность операций компании за уже пройденный период. Продление подтверждается официальным приказом, который фиксирует новый срок мониторинга и условия взаимодействия с налоговыми органами.
Какие последствия возникают после завершения периода налогового мониторинга?
После завершения мониторинга налоговые органы подводят итоги по соблюдению налогового законодательства. Компания получает отчет о проверенных данных и, при отсутствии нарушений, может продолжать работу в стандартном режиме. В случае выявленных расхождений могут быть начислены штрафы или проведены дополнительные проверки по отдельным операциям, которые потребуют корректировки налоговых деклараций.
Какой отчетный год выбирается для проведения налогового мониторинга?
Выбор отчетного года зависит от внутренней отчетности компании и требований налогового законодательства. Обычно берется последний завершенный календарный год, для которого уже сформированы финансовые и налоговые отчеты. Это позволяет налоговым органам провести полный анализ всех операций и определить точность расчетов налогов. В отдельных случаях возможно согласование другого периода по запросу компании.
Как определяется период проведения налогового мониторинга для компании?
Период проведения налогового мониторинга определяется налоговым органом на основании даты получения компанией уведомления о включении в программу мониторинга. В расчет принимается отчетный год, по которому организация должна предоставить полные данные о своей финансовой и налоговой деятельности. Начало периода фиксируется с даты официального уведомления, а окончание — по истечении установленного срока мониторинга, который может составлять один календарный год, если иное не предусмотрено дополнительными соглашениями с налоговым органом.
Можно ли продлить период налогового мониторинга, если компания не успела предоставить все документы?
Продление периода налогового мониторинга возможно при наличии веских причин и официального обращения компании в налоговый орган. Обычно требуется письменное заявление с указанием причин задержки и списка недостающих документов. Налоговый орган рассматривает такие запросы индивидуально и может утвердить продление на конкретный срок. При этом важно учитывать, что продление не освобождает компанию от соблюдения отчетных требований и своевременной передачи данных за период, уже включенный в мониторинг.


