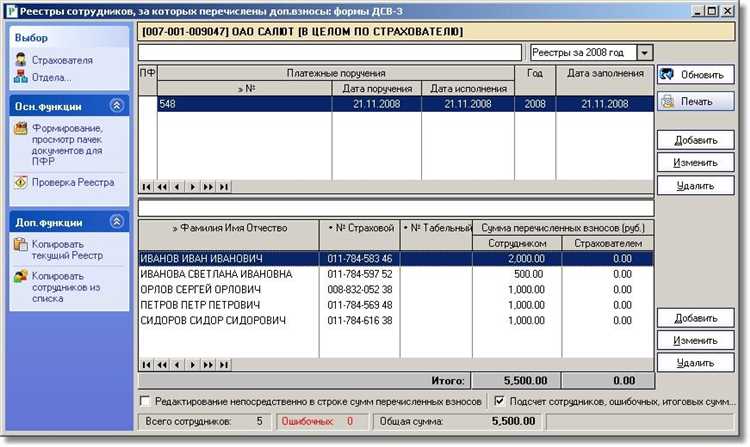
Форма ДСВ-3 применяется страхователями для передачи данных о дополнительных страховых взносах на накопительную пенсию работников. Этот отчет включается в систему персонифицированного учета и сдается в Пенсионный фонд Российской Федерации.
В 2023 году обязанность сдачи ДСВ-3 сохраняется у всех работодателей, которые перечисляют дополнительные страховые взносы за своих сотрудников. К ним относятся как организации, так и индивидуальные предприниматели, выступающие работодателями. Исключения отсутствуют: отчет обязателен даже при минимальных начислениях или единовременных платежах.
Отчет составляется по каждому застрахованному лицу, в пользу которого были перечислены дополнительные страховые взносы. При этом форма подается только при наличии перечислений – если в отчетном периоде дополнительных взносов не было, ДСВ-3 не формируется.
Срок сдачи установлен – не позднее 20-го числа месяца, следующего за тем, в котором были уплачены взносы. Несвоевременная подача или ошибки в заполнении могут привести к штрафам, поэтому страхователю рекомендуется проверять корректность всех реквизитов и сумм до отправки.
Кто признаётся страхователем для ДСВ 3 в 2023 году: юрлица, ИП, нотариусы, адвокаты
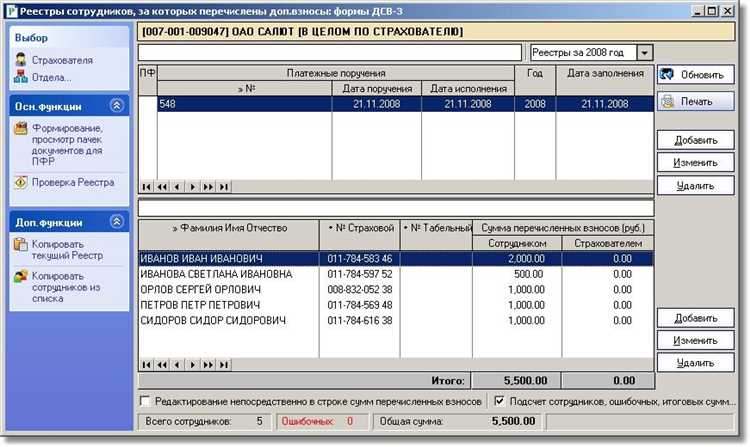
Страхователями по форме ДСВ-3 в 2023 году признаются все работодатели, которые начисляют и выплачивают страховые взносы на обязательное пенсионное страхование. К ним относятся организации любой формы собственности, индивидуальные предприниматели, а также лица, занимающиеся частной практикой – нотариусы и адвокаты.
Юридические лица обязаны подавать ДСВ-3 независимо от численности работников и величины выплат. Индивидуальные предприниматели становятся страхователями при условии заключения трудовых или гражданско-правовых договоров с физическими лицами. Если предприниматель ведёт деятельность без наёмных работников, ДСВ-3 не подаётся.
Нотариусы и адвокаты, ведущие деятельность в статусе самозанятых лиц, признаются страхователями только в случае наличия помощников или сотрудников по трудовому договору. При отсутствии персонала сдача формы не требуется.
Таким образом, ключевым критерием для признания страхователем является факт начисления выплат физическим лицам, с которых уплачиваются страховые взносы в ПФР. Если выплаты не производятся, обязанность по представлению ДСВ-3 не возникает.
Какие выплаты и договоры формируют обязанность сдачи ДСВ 3: оклады, премии, ГПХ, совместители
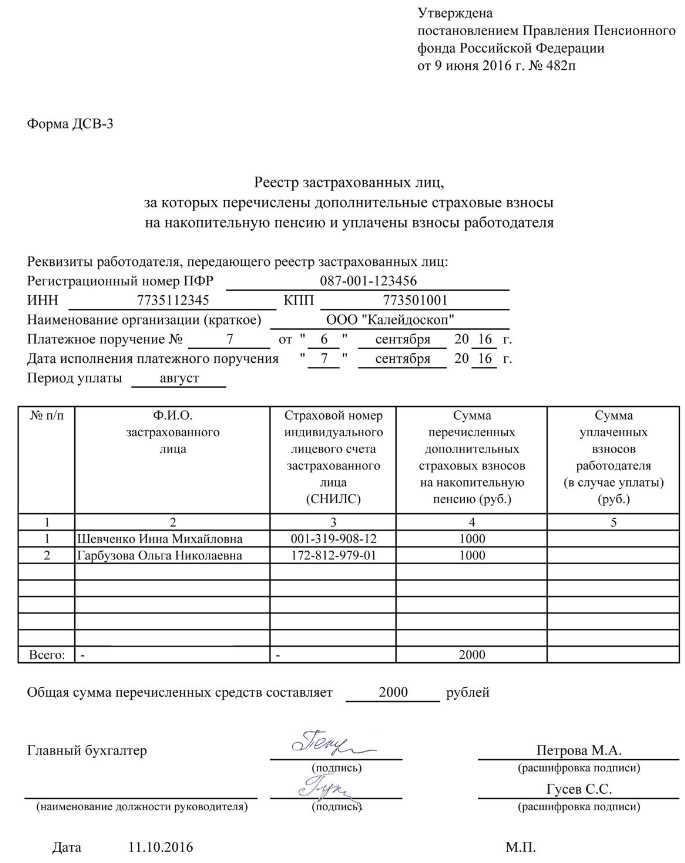
Отчет ДСВ-3 подается, если у страхователя возникают обязательства по уплате дополнительных страховых взносов на накопительную пенсию. Такая обязанность возникает при любых выплатах, с которых начисляются страховые взносы, независимо от формы занятости или характера договора.
Классические выплаты в рамках трудового договора – это оклады, надбавки и иные регулярные начисления. Они всегда формируют базу для расчета взносов и автоматически влекут обязанность по сдаче отчета.
Премии и разовые стимулирующие выплаты также входят в расчет, если они начисляются в пользу застрахованных лиц. Исключения возможны только для отдельных видов компенсаций, прямо освобожденных законодательством от обложения страховыми взносами.
Выплаты по договорам гражданско-правового характера (ГПХ), связанным с выполнением работ или оказанием услуг, учитываются наравне с трудовыми начислениями. Если договор предполагает оплату труда физического лица, заказчик обязан включить данные суммы в отчетность ДСВ-3.
Совместители, работающие по трудовым договорам, не выделяются отдельно: их вознаграждения включаются в общий расчет. При этом важно не допустить пропуска сведений, поскольку Пенсионный фонд сверяет поступающие данные с формой СЗВ-СТАЖ и другими отчетами.
Таким образом, сдача ДСВ-3 требуется при любых выплатах, которые облагаются страховыми взносами: заработной плате, премиях, выплатах по договорам ГПХ и начислениях совместителям. Чтобы исключить ошибки, необходимо проверять каждую выплату на предмет включения в базу для начисления взносов.
Пороговые условия и исключения: случаи, когда отчёт обязателен и когда можно не сдавать
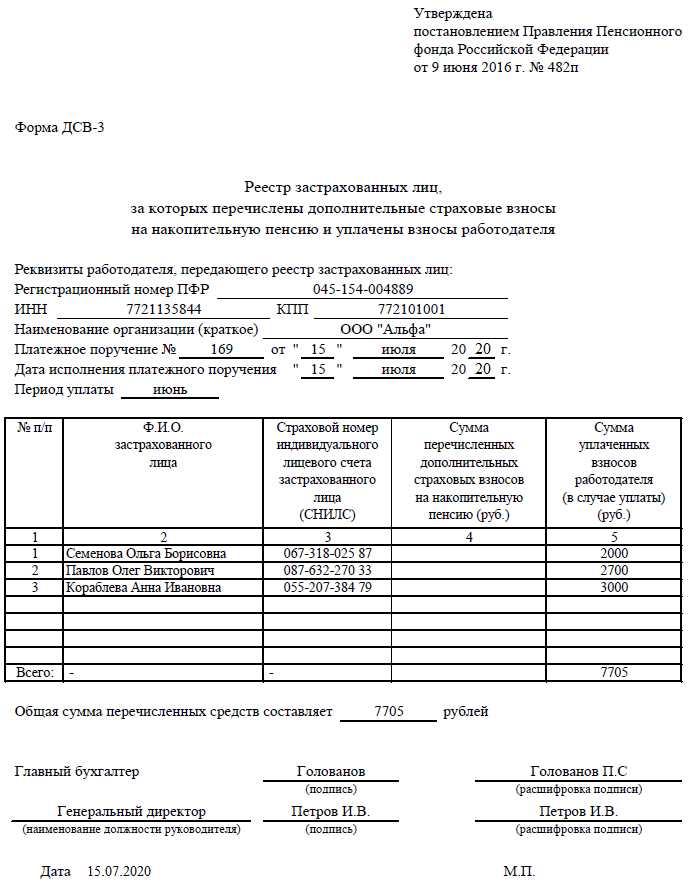
Обязанность сдачи формы ДСВ-3 возникает у страхователей, которые начисляют и выплачивают работникам или исполнителям вознаграждения, с которых подлежат уплате страховые взносы на дополнительное социальное обеспечение. Это касается как заработной платы и премий, так и выплат по договорам гражданско-правового характера, если они связаны с выполнением работ или оказанием услуг.
Отчёт подаётся только в том случае, если фактически были начисления, облагаемые взносами. Если в отчетном месяце не производились выплаты, формировать и направлять нулевую форму ДСВ-3 не требуется.
К числу исключений относятся организации и ИП, у которых отсутствуют наёмные работники и договоры с физическими лицами. Также освобождаются от сдачи отчёта нотариусы и адвокаты, если они не заключают договоры и не начисляют вознаграждений, образующих объект обложения.
Практическое правило: если в отчетном периоде был хотя бы один начисленный оклад, премия или оплата по договору ГПХ, страхователь обязан направить ДСВ-3. При полном отсутствии выплат сдача не производится.
Сроки представления ДСВ 3 за 2023 год по периодам и способ подачи через электронные каналы
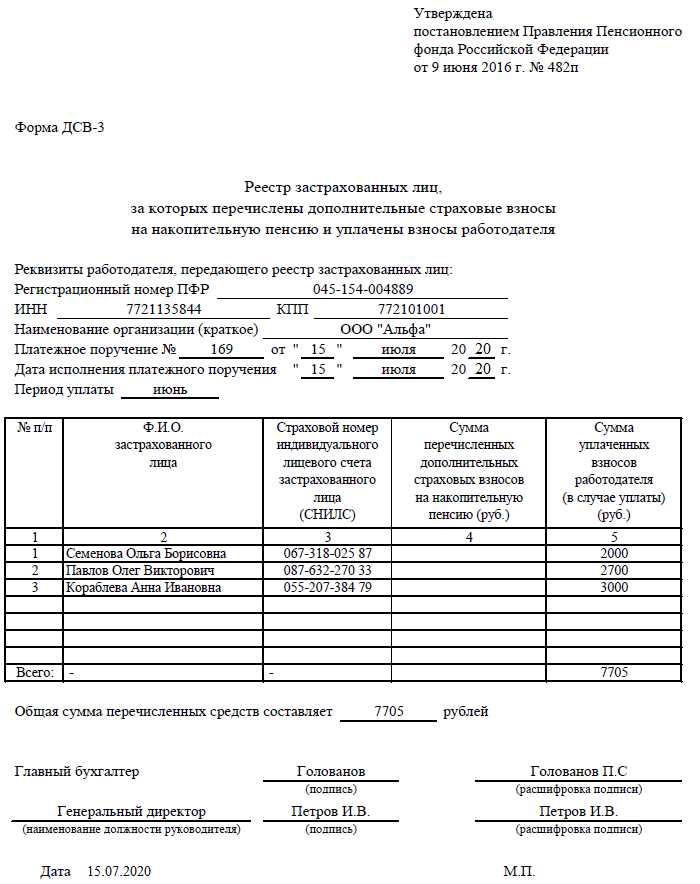
Отчет ДСВ-3 подается ежемесячно, не позднее 15-го числа месяца, следующего за расчетным. Например, за январь 2023 года отчет следовало представить до 15 февраля 2023 года, за февраль – до 15 марта и так далее. Если крайняя дата приходится на выходной или праздничный день, срок переносится на ближайший рабочий день.
Несвоевременная подача ведет к штрафам и может заблокировать расчетные операции с ПФР, поэтому рекомендуется заранее формировать отчет и не откладывать его отправку на последний день.
Отправка ДСВ-3 за 2023 год возможна только в электронном виде при численности работников свыше 25 человек. Для организаций и ИП с меньшим количеством сотрудников допускается бумажная форма, однако электронный вариант предпочтительнее: он быстрее обрабатывается и исключает ошибки при ручном вводе.
Для направления используется оператор ЭДО, а также личный кабинет страхователя на портале ПФР. Подписание отчета осуществляется квалифицированной электронной подписью, без которой файл не будет принят системой.
Особые ситуации: приём и увольнение в середине периода, отпуска, простои, нерезиденты
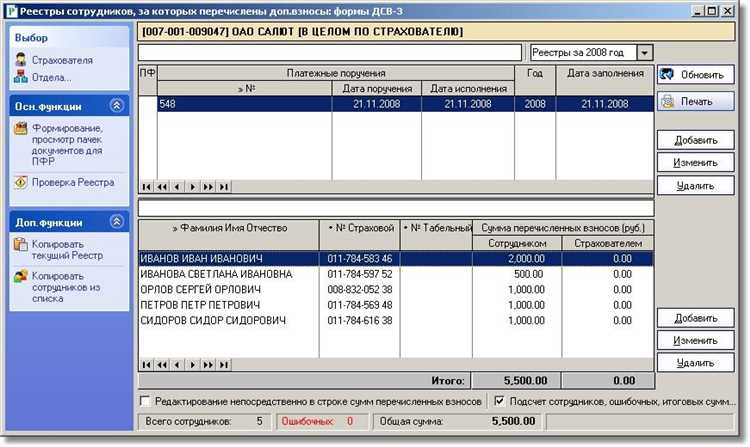
Подраздел 3 раздела 1 (ранее – ДСВ-3) содержит сведения только по тем лицам, за которых фактически перечислены дополнительные страховые взносы на накопительную пенсию; сдаётся ежеквартально, не позднее 25-го числа месяца, следующего за отчётным кварталом. Вносите в реестр данные именно по платёжным поручениям, подтверждающим перечисление взносов (номер, дату, сумму). :contentReference[oaicite:0]{index=0}
-
Приём в середине периода. Если работнику в отчётном квартале начислена и перечислена сумма допвзносов – включите его в подраздел 3 с указанием периода начисления, даты приёма и реквизитов платёжного поручения. Если за период приёма взносов не было (например, первый начисленный платёж приходится на следующий квартал) – в подраздел 3 за этот квартал запись не делайте, отражать сведения нужно только после фактического перечисления. Рекомендуется хранить копию платёжного поручения как подтверждение. :contentReference[oaicite:1]{index=1}
-
Увольнение в середине периода. В реестр включается сумма допвзносов, перечисленная за период работы до даты увольнения. Если расчёт и перечисление по увольнению выполнены в том же квартале – указывайте сотрудника в подразделе 3 с суммой и платёжными реквизитами. Если перечисление произведено позже (в следующем квартале) – отражайте сведения в том квартале, в котором был платёж. :contentReference[oaicite:2]{index=2}
-
Отпуска (оплачиваемые и неоплачиваемые). За оплачиваемые отпуска, из которых работодателем начислены выплаты и удержаны/перечислены допвзносы, сотрудник включается в подраздел 3 в квартале перечисления. При отпуске без сохранения зарплаты взносы не начисляются – запись не делайте, если нет платёжного поручения. Если часть квартала сотрудник был в оплачиваемом отпуске, часть – увольнение/приём, считайте по факту перечислений и указывайте соответствующие суммы. :contentReference[oaicite:3]{index=3}
-
Простои и временные выплаты. Если в простой работодатель выплачивает вознаграждение или компенсацию, с которой перечислены допвзносы – указывайте эти выплаты в подразделе 3 (с реквизитами платёжного поручения и периодом). Если за простой выплаты не производились и взносы не перечислялись – сведений не подаёте. Для избежания претензий храните расчётные листки и платёжные документы. :contentReference[oaicite:4]{index=4}
-
Нерезиденты и иностранные работники. В ЕФС-1 есть поля для статуса зарегистрированного лица и кода гражданства; при включении нерезидента в подраздел 3 указывайте соответствующий код страны и статус (например, код по ОКСМ), а также те же реквизиты платёжного поручения. Если по иностранцу допвзносы не перечислялись – подраздел 3 не заполняется по нему. Обратите внимание: статус (гражданство/миграционный статус) указывают по состоянию на дату заполнения соответствующего подраздела. :contentReference[oaicite:5]{index=5}
Практические рекомендации:
-
Формируйте запись в подразделе 3 по каждому платёжному поручению отдельно: вносите номер/дату/сумму и перечень застрахованных лиц, отражённых этим платёжным поручением. :contentReference[oaicite:6]{index=6}
-
Если по сотруднику нет перечислений в квартале – не сдавайте «нулевую» строку по нему в подразделе 3; храните внутренние расчёты для подтверждения. :contentReference[oaicite:7]{index=7}
-
При нестандартных случаях (частичная выплата, задержка перечисления, исправления) оформляйте проводки и платёжные поручения так, чтобы по датам и суммам было однозначное соответствие платёж → запись в подразделе 3. :contentReference[oaicite:8]{index=8}
-
Проверяйте заполнение полей гражданства и статуса зарегистрированного лица при работе с иностранцами – ошибки в кодах вызывают отторжение файла или последующие запросы от фонда. :contentReference[oaicite:9]{index=9}
::contentReference[oaicite:10]{index=10}
Ответственность за несдачу или ошибки в ДСВ 3 в 2023 году и как избежать штрафов
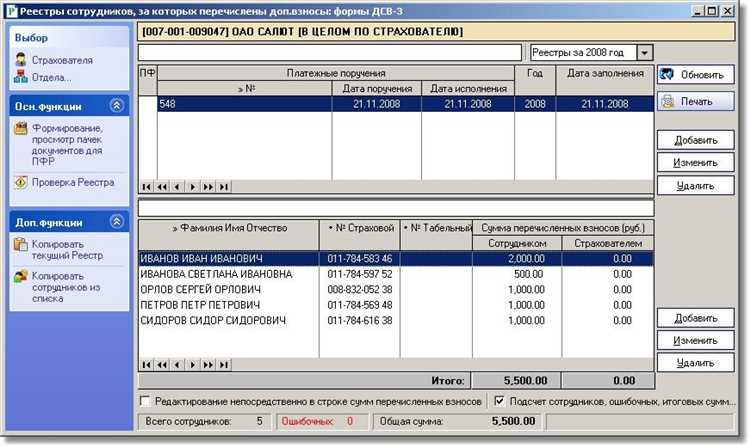
Несдача ДСВ 3 в установленные сроки в 2023 году влечёт административную ответственность. Для юридических лиц предусмотрен штраф в размере от 1 500 до 5 000 евро, для должностных лиц – от 500 до 1 500 евро. Аналогичные санкции действуют при предоставлении недостоверных данных или пропуске информации о сотрудниках.
Ошибки в отчёте, такие как неправильное указание сумм выплат, страхового стажа или идентификационных данных сотрудников, могут привести к доначислению страховых взносов и дополнительным штрафам. Каждая корректировка после сдачи отчёта фиксируется налоговыми органами и увеличивает риск проверки.
Чтобы избежать штрафов, необходимо проверять все сведения перед отправкой ДСВ 3. Рекомендуется использовать электронную форму подачи через официальный портал, так как она автоматически проверяет корректность ИНН и Кодов операций. Внутренний контроль данных сотрудников и регулярное обновление информации о договорах и выплатах снижает вероятность ошибок.
В случае обнаружения ошибки после отправки отчёта, следует немедленно направить корректирующую форму. Чем раньше исправление внесено, тем меньше вероятность применения штрафных санкций. Также полезно вести журнал всех изменений и уведомлений для подтверждения добросовестности при проверке.
Особое внимание стоит уделить сотрудникам, принятым или уволенным в середине отчётного периода, а также сотрудникам-нерезидентам. Ошибки в учёте их выплат чаще всего становятся причиной доначислений. Для таких случаев рекомендуется составлять отдельный контрольный лист с детальной информацией по каждому сотруднику.
Вопрос-ответ:
Кто обязан сдавать ДСВ 3 в 2023 году?
Отчёт ДСВ 3 обязаны предоставлять юридические лица, индивидуальные предприниматели и отдельные профессиональные группы, такие как нотариусы и адвокаты, если они имеют наемных работников или заключают гражданско-правовые договоры, по которым начисляются страховые взносы. Физические лица, не ведущие хозяйственную деятельность и не имеющие работников, сдачу отчёта не осуществляют.
Какие выплаты включаются в ДСВ 3 при расчёте страховых взносов?
В отчёт включаются все виды доходов, с которых начисляются страховые взносы: оклады, премии, материальная помощь, оплата больничных и отпусков, а также вознаграждения по гражданско-правовым договорам. Совместители и лица, работающие по временным договорам, также отражаются в отчёте с указанием начисленных выплат за период.
Как учитываются периоды приёма и увольнения сотрудников в ДСВ 3?
Если сотрудник принят или уволен в течение отчётного периода, его данные в ДСВ 3 отражаются пропорционально фактическому времени работы. Для отпусков, временной нетрудоспособности и простоев сведения указываются с точными датами, чтобы правильно рассчитать страховые взносы. Ошибки в таких случаях приводят к корректировкам или штрафам.
Какая ответственность грозит за несдачу или ошибки в ДСВ 3 в 2023 году?
За несдачу отчёта или указание неверных данных предусмотрены штрафы для страхователей: фиксированная сумма за просрочку и дополнительные начисления за каждый день задержки. В случае существенных ошибок налоговая может инициировать проверку и требовать корректировки начисленных страховых взносов. Чтобы избежать санкций, рекомендуется проверять данные перед отправкой и использовать электронные каналы подачи с подтверждением приёма.