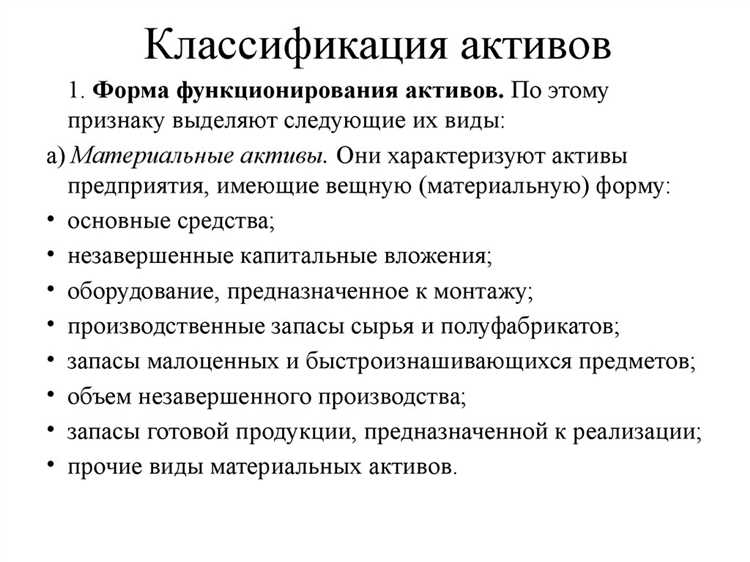
Правильная классификация актива как основного средства играет важную роль в бухгалтерии и финансовом учете. В соответствии с российскими стандартами бухгалтерского учета (ПБУ 6/01), основное средство – это материальный актив, который используется в производственной деятельности или для предоставления услуг, а также предназначен для использования в течение более одного отчетного периода.
Для того чтобы актив был признан основным средством, он должен соответствовать нескольким ключевым критериям. Во-первых, актив должен быть предназначен для использования в производственных процессах или в административных целях, а не для перепродажи. Во-вторых, срок службы актива должен превышать 12 месяцев или один операционный цикл (в зависимости от того, что дольше). Третий критерий – это способность приносить экономические выгоды в будущем, что означает, что актив должен обеспечивать получение доходов в процессе его использования или продажи.
Особое внимание следует уделить стоимости актива. Для признания его основным средством стоимость актива должна быть значимой в контексте финансовых операций предприятия. Применяемая классификация основывается на том, что актив должен стоить больше минимальной суммы, установленной для учета основных средств, и быть способен приносить экономическую выгоду в обозримом будущем. Только в случае, если эти условия выполнены, актив может быть учтен как основное средство в бухгалтерии.
Кроме того, признание актива основным средством предполагает его первоначальную оценку, включающую не только цену покупки, но и все затраты, связанные с его приобретением и подготовкой к использованию. Важно, чтобы все расходы, включая транспортировку, установку, монтаж и другие, были учтены при определении стоимости актива, который будет отражен в учете как основное средство.
Оценка срока службы актива для признания его основным средством
Для определения срока службы актива учитываются следующие факторы:
1. Физическое состояние актива. Оценка износа оборудования, транспорта и других подверженных физическому износу объектов позволяет определить, сколько времени актив будет использоваться в рамках деятельности компании. Активы, такие как здания или земля, имеют долгий срок службы, в то время как машины, компьютеры и другое оборудование теряют свою ценность быстрее.
2. Условия эксплуатации. Влияние внешней среды на активы значительно ускоряет их износ. Оборудование, работающее в сложных или экстремальных условиях (высокие температуры, влажность, загрязнения), нуждается в замене или ремонте раньше, чем аналогичные активы, используемые в нормальных условиях.
3. Интенсивность использования. Частота эксплуатации напрямую влияет на срок службы. Активы, которые используются постоянно, имеют более короткий срок службы. Например, техника, работающая круглосуточно, потребует замены быстрее, чем та, которая используется лишь в рабочие часы.
4. Технологическое устаревание. В области высоких технологий, таких как информационные системы или электроника, срок службы актива может закончиться раньше, чем его физическое состояние потребует замены. Это происходит из-за развития новых технологий, когда старое оборудование становится несовместимым с современными требованиями.
5. Нормативные и отраслевые стандарты. Для некоторых активов существуют стандартные нормативы по сроку службы, установленные законодательством или отраслевыми нормами. Они могут быть использованы для определения ожидаемой продолжительности эксплуатации активов, если другие данные недостаточны.
Для более точной оценки срока службы следует учитывать среднестатистический срок службы аналогичных активов в отрасли и проводить регулярные пересмотры срока службы с учетом изменения условий эксплуатации и внедрения новых технологий.
Корректировка срока службы активов помогает избежать ошибок в бухгалтерии и точнее учитывать амортизацию, что обеспечивает прозрачность финансовой отчетности компании.
Учет стоимости актива при принятии решения о признании основным средством

Основное правило: актив может быть признан основным средством, если его стоимость может быть надежно определена, и если он будет использоваться в течение длительного времени (более 12 месяцев) в операционной деятельности организации.
Стоимость актива включает несколько элементов:
- Приобретение актива: это стоимость покупки, включая цену, транспортные расходы, налог на добавленную стоимость, если этот налог не подлежит возмещению.
- Затраты на установку и монтаж: расходы, связанные с приведением актива в рабочее состояние. Это могут быть расходы на монтаж, наладку, установку оборудования, оплату труда специалистов.
- Затраты на улучшение: расходы на модернизацию, расширение или улучшение функциональности актива, которые увеличивают его стоимость.
- Прочие затраты: могут включать расходы на консультации, лицензии, разрешения, подготовку документации.
Все эти расходы следует учитывать на момент приобретения актива и включать в его первоначальную стоимость. Важно, чтобы расходы были непосредственно связаны с приобретением и подготовкой актива к использованию. В противном случае такие затраты могут быть учтены как операционные расходы.
Если в процессе эксплуатации актива появляются дополнительные расходы, которые напрямую не связаны с улучшением или увеличением стоимости актива, эти затраты не подлежат учету в составе первоначальной стоимости. Они относятся к операционным расходам.
Важным моментом является также оценка стоимости активов, если они получены не за деньги, а путем обмена, дарения или других способов. В таких случаях актив признается по справедливой стоимости на момент признания, если это можно надежно определить. Важно помнить, что при признании активов, полученных безвозмездно, организация должна учитывать возможные налоговые последствия, включая налоги на добавленную стоимость или другие обязательные сборы.
При принятии решения о признании актива основным средством необходимо строго следовать установленным критериям и точно учитывать все элементы стоимости. Это поможет избежать ошибок в бухгалтерском учете и соблюсти нормы финансовой отчетности.
Проверка предполагаемого использования актива в хозяйственной деятельности

Для признания актива основным средством важно убедиться в его предполагаемом использовании в хозяйственной деятельности. Этот процесс включает анализ намерений предприятия относительно того, как будет использоваться актив, а также его физическое состояние и возможность эксплуатации в рамках бизнес-процессов.
Основные критерии, которые следует учитывать при проверке предполагаемого использования актива:
- Планируемое использование актива в производственном процессе. Акт принятия решения о приобретении или создании актива должен предусматривать его активное участие в процессе производства или оказания услуг. Например, оборудование, приобретаемое для использования в производстве, должно использоваться непосредственно на производственной линии.
- Продолжительность эксплуатации. Акт должен предполагать использование актива в течение длительного времени. Ожидаемый срок службы должен быть не менее одного года, иначе актив может быть признан оборотным.
- Ожидаемая роль актива в бизнес-модели. Актуальность предполагаемого использования актива для реализации стратегических целей бизнеса должна быть подтверждена. Это важно для определения, какой вклад актив принесет в прибыль предприятия.
- Анализ альтернативных вариантов. Стоит провести анализ других возможных вариантов использования актива, чтобы убедиться, что его применение в деятельности предприятия не ограничено и будет приносить значительные выгоды.
- Ожидаемые экономические выгоды. Ожидаемая прибыль от использования актива должна превышать его стоимость. Это предполагает, что актив будет генерировать доход в будущем, будь то через увеличение объема производства, улучшение качества товаров или услуг, или через снижение затрат.
Проверка предполагаемого использования актива включает также анализ его соответствия текущим требованиям безопасности, нормативным актам и стандартам. Важно убедиться, что использование актива соответствует законам и регламентам, связанным с его эксплуатацией.
Для документального подтверждения предполагаемого использования рекомендуется составить план эксплуатации, который включает следующие элементы:
- Сроки эксплуатации;
- Роль актива в бизнес-процессах;
- Методы контроля и оценки эффективности его использования;
- Ожидаемая экономическая выгода от применения актива в деятельности.
Подтверждение предполагаемого использования актива позволит избежать ошибок при классификации, минимизировать финансовые риски и повысить точность бухгалтерского учета.
Как определить значимость актива для компании в контексте основных средств
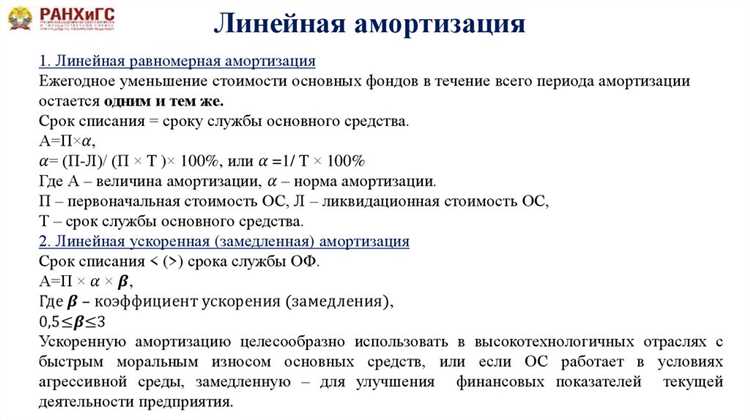
Определение значимости актива для компании требует анализа его функциональной роли, срока службы и влияния на основные производственные процессы. Основные средства должны быть оценены с точки зрения их способности приносить экономические выгоды в течение продолжительного времени.
Первый важный критерий – это продолжительность использования. Актив должен быть использован в процессе производственной деятельности компании на протяжении более одного года. Примером могут служить здания, оборудование или транспортные средства, которые непосредственно участвуют в производственном цикле.
Кроме того, необходимо учитывать амортизацию актива. Она должна быть рассчитывана на основе срока службы и стоимости актива. Если срок службы объекта более одного года и он амортизируется, это напрямую указывает на его значимость для долгосрочной деятельности фирмы. Активы, не подлежащие амортизации, например, земельные участки, также могут быть признаны основными средствами, если они используются в производственном процессе.
Важным моментом является то, как использование актива влияет на эффективность работы компании. Если объект активно используется для производственных нужд и непосредственно влияет на объем производимой продукции, он будет признан основным средством. Например, специализированное оборудование, которое не может быть заменено менее дорогостоящими активами, представляет собой значительную ценность для компании.
Следующий фактор – это стоимость актива. Определение значимости включает анализ стоимости покупки актива. В большинстве компаний существует порог стоимости для признания актива основным средством. В некоторых случаях, например, в малых и средних предприятиях, используется порог в 100,000 рублей для признания объекта основным средством.
При принятии решения о значимости актива также стоит учитывать его уникальность и специфику. Активы, которые уникальны для конкретной отрасли или производства, имеют большее значение для компании. Например, специализированные производственные линии для производства высокотехнологичных товаров являются критически важными для бизнеса.
Оценка физического состояния актива и его пригодности для эксплуатации
Первоначальная проверка состояния актива начинается с визуального осмотра и выявления возможных внешних повреждений: трещин, деформаций, коррозии, износа движущихся частей. Также важно провести измерение параметров, влияющих на эксплуатационные характеристики – например, уровень шума, вибрации или температуру, которые могут свидетельствовать о неправильной работе. Если есть подозрения на функциональные отклонения, необходимо проводить более глубокую диагностику с использованием специализированных инструментов и методик.
После первоначальной диагностики, важным шагом является определение объема необходимых ремонтов. В случае, если актива нуждается в восстановлении, необходимо рассчитать экономическую целесообразность его дальнейшей эксплуатации, учитывая расходы на ремонт и период его восстановления. Важно провести анализ с точки зрения затрат на поддержание актива в рабочем состоянии в течение ожидаемого срока службы и сравнить эти данные с возможной стоимостью приобретения нового оборудования.
Для точной оценки пригодности актива для эксплуатации следует учитывать его технические характеристики, возраст и степень износа. Например, для некоторых видов оборудования, таких как транспортные средства или машины, важнейшими показателями являются интенсивность износа движущихся частей и срок службы основных узлов. Если их срок эксплуатации приближается к предельному, несмотря на внешний вид актива, дальнейшее использование может быть рискованным.
Дополнительным критерием оценки является способность актива соответствовать современным требованиям безопасности и экологии. Если оборудование не отвечает современным стандартам, даже при хорошем физическом состоянии, его эксплуатация может стать невозможной или экономически нецелесообразной.
При этом следует учитывать, что если актив продолжает функционировать с учетом всех проведенных оценок и ремонтов, его можно считать пригодным для эксплуатации. Однако если технические или экономические показатели не соответствуют требованиям, более рациональным решением может быть его замена.
Роль амортизации в признании актива основным средством
Основным критерием признания актива основным средством является его срок службы. Если актив предполагается использовать более 12 месяцев, его классифицируют как основной. Однако амортизация также служит индикатором этого срока, так как она представляет собой учетное отражение износа и старения актива, что непосредственно влияет на признание его стоимости. Чем выше амортизация, тем быстрее актив теряет свою стоимость, что может повлиять на его статус основного средства.
Амортизация также играет ключевую роль в определении остаточной стоимости актива. Это позволяет более точно оценить, когда актив станет непригодным для использования или не будет приносить значительных экономических выгод. Для учета амортизации используется несколько методов: линейный, уменьшаемого остатка, суммы чисел лет. Выбор метода зависит от характера актива и его использования. Например, для транспортных средств чаще применяют метод уменьшаемого остатка, что позволяет более быстро списывать их стоимость в первые годы эксплуатации.
Амортизация напрямую влияет на финансовые показатели организации, поскольку она учитывается при расчете прибыли. Эффективное распределение амортизации позволяет сбалансировать учет стоимости актива и его экономическую ценность на протяжении срока службы, что важно для соблюдения принципа соответствия доходов и расходов. Это также влияет на налоговые обязательства, так как амортизируемые активы могут быть учтены как расходы, уменьшающие налогооблагаемую прибыль.
Таким образом, амортизация не только подтверждает фактическое использование актива, но и играет важную роль в его признании основным средством, определяя период его эксплуатации и экономическую целесообразность. Неверное применение амортизации может привести к неправильной классификации активов, что в свою очередь повлияет на бухгалтерский учет и финансовую отчетность компании.
Документальное оформление и регистрация актива как основного средства

Для признания актива основным средством необходимо правильно оформить все сопутствующие документы. Это включает в себя процесс регистрации актива, который подтверждает его учет и оценку как долгосрочного ресурса, предназначенного для использования в хозяйственной деятельности предприятия.
В первую очередь, необходимо составить акт о принятии актива на учет. Этот акт служит основанием для начала его учета в бухгалтерии. В нем отражаются основные данные о предмете: наименование, характеристики, стоимость, а также дата поступления. Акт подписывается уполномоченными лицами и является первым документом для регистрации актива.
После составления акта, актив вносится в инвентаризационную карточку. В карточке указывается подробное описание актива, его технические характеристики, расчетная стоимость, а также амортизация. Важным элементом является указание на то, что объект будет использоваться длительное время в производственной или иной деятельности, что соответствует критериям основного средства.
Для регистрации актива необходимо провести его оценку. Она проводится на основании документации, подтверждающей стоимость объекта (например, счета-фактуры, договоры купли-продажи, акты приемки). Если актив был приобретен за средства, полученные от других организаций, к документам прикладывается копия договора и подтверждающие платежи (платежные поручения или банковские выписки).
После формирования всех документов, актив фиксируется в журнале учета основных средств. Этот журнал ведется в соответствии с требованиями законодательства и внутренними учетными стандартами компании. В журнале указывается дата принятия на учет, наименование актива, его стоимость, срок службы и другие параметры, которые могут изменяться в процессе эксплуатации.
Также необходимо оформить карточку учета амортизации. В ней фиксируется расчет амортизации, который позволяет контролировать износ актива и его восстановление. К расчетам амортизации прибавляется коэффициент, который зависит от типа актива и предполагаемого срока службы.
После завершения процедуры регистрации актива в бухгалтерии, важно провести его инвентаризацию. Инвентаризация помогает подтверждать наличие и состояние активов, а также корректность их учета. Инвентаризационные данные должны быть включены в отчетность, а результаты инвентаризации регулярно проверяются и при необходимости обновляются.
Регистрируя актив как основное средство, необходимо удостовериться, что все этапы оформления прошли в соответствии с нормативными требованиями. Это минимизирует риск возникновения ошибок в учете и гарантирует правильность дальнейшей амортизации и налогообложения.
Практические примеры из бухгалтерской практики по признанию основных средств
Признание объекта основным средством (ОС) требует соблюдения нескольких ключевых критериев, таких как использование в производственной или иной хозяйственной деятельности, срок службы более 12 месяцев и стоимость, превышающая установленный лимит. Рассмотрим несколько практических примеров, которые помогут лучше понять, как эти критерии применяются на практике.
Пример 1: В организацию поступила новая производственная линия. Стоимость оборудования составила 800 000 рублей, срок службы – 10 лет. В бухгалтерии компании возникает вопрос: признать ли это оборудование основным средством. В данном случае оборудование явно соответствует всем критериям: оно используется для выполнения производственных процессов, срок службы превышает 12 месяцев, а стоимость выше лимита, установленного для ОС. Оборудование должно быть признано основным средством и амортизироваться в соответствии с выбранным методом.
Пример 2: Компания приобретает автомобиль для нужд корпоративных поездок. Стоимость автомобиля – 600 000 рублей. Срок службы – 7 лет. В данном случае важно учитывать, что автомобиль используется в деятельности компании, срок службы превышает 12 месяцев, но стоимость не превышает установленные лимиты для признания в качестве основного средства. Следовательно, автомобиль также признается основным средством и подлежит амортизации.
Пример 3: Фирма приобрела компьютерное оборудование для офиса на сумму 35 000 рублей. Срок службы – 3 года. Стоимость ниже лимита для признания ОС, однако оборудование будет использоваться в течение длительного времени и будет использоваться исключительно в производственных целях. В этом случае, несмотря на низкую стоимость, оборудование все же признается основным средством, так как оно отвечает критериям использования в производственной деятельности и служит больше года.
Пример 4: Организация приобрела земельный участок для расширения производства, сумма сделки – 5 миллионов рублей. Земля не является амортизируемым активом, так как она не имеет срока службы и не теряет стоимости со временем. В бухгалтерии компании возникает вопрос, как классифицировать землю. Земельный участок признается не как основное средство, а как инвестиционное имущество, и будет отражен в учете отдельно от амортизируемых объектов.
Рекомендации: Важно помнить, что даже если актив соответствует критериям признания основным средством, существуют дополнительные нюансы, такие как целевое назначение (например, если актив используется временно или для перепродажи, он может быть признан запасом). Следует также учитывать требования налогового законодательства по амортизации активов и их признанию.
Вопрос-ответ:
Какие критерии должны быть выполнены, чтобы актив мог быть признан основным средством?
Основным условием признания актива основным средством является его использование в хозяйственной деятельности организации для длительного применения. Актив должен быть способен приносить экономические выгоды в течение более года. Также он должен быть не предназначен для перепродажи и использован в производственных процессах или для административных нужд компании.
Каковы основные признаки актива, который может стать основным средством?
Актив признается основным средством, если он используется на протяжении длительного времени, то есть более одного года, и не предназначен для продажи. Он должен служить для выполнения функций организации, таких как производство товаров, выполнение работ или предоставление услуг. Также важен факт, что актив способен приносить экономическую выгоду на протяжении длительного времени.
Что влияет на признание актива основным средством в бухгалтерии?
Для признания актива основным средством важно, чтобы его срок службы превышал один год и он использовался в хозяйственной деятельности. Также важным фактором является его стоимость, которая должна быть достаточной для того, чтобы актив мог быть учтен на балансе. К тому же, актив должен иметь физическую форму (например, здание, оборудование), что также позволяет отнести его к основной группе средств.
Какие примеры активов могут быть признаны основными средствами в организации?
Примером основных средств могут быть здания, машины, оборудование, транспортные средства, а также другие физические объекты, которые используются компанией для ведения своей деятельности. Они должны служить в течение длительного времени и не предназначаться для перепродажи. Например, станок на производственной линии, служебный автомобиль, офисное оборудование — все эти вещи могут быть основными средствами.