Налог на имущество физических лиц взимается с владельцев жилых домов, квартир, комнат, гаражей и других объектов недвижимости. Его размер зависит от кадастровой стоимости объекта, которая определяется Росреестром. Для расчета применяется ставка, установленная местными органами власти, обычно в пределах от 0,1% до 0,3% от кадастровой стоимости жилья и до 2% для иных объектов.
При расчете налога учитываются налоговые вычеты: например, из кадастровой стоимости квартиры вычитается 20 кв. м, из дома – 50 кв. м, из комнаты – 10 кв. м. Это позволяет уменьшить базу для налогообложения и снизить сумму к уплате. Для отдельных категорий граждан (пенсионеры, ветераны, инвалиды) предусмотрены льготы, освобождающие от налога на один объект недвижимости каждого вида.
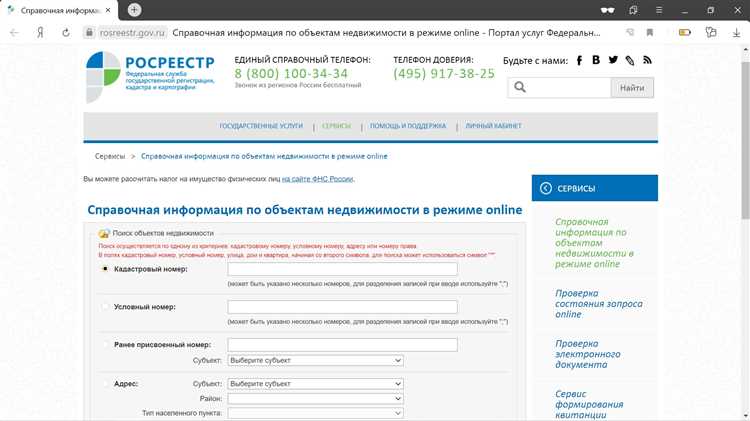
Важно использовать актуальные данные о кадастровой стоимости, которые можно проверить на сайте Росреестра. Ошибка в базе или устаревшая информация способна увеличить налоговую нагрузку. Если стоимость объекта завышена, собственник вправе подать заявление о пересмотре кадастровой оценки через комиссию или суд.
Понимание механизма расчета позволяет самостоятельно проверить правильность начислений и избежать переплат. В практической части статьи приведены примеры вычислений, отражающие разные ситуации: квартира с вычетом площади, дом с применением ставки 0,3%, а также гараж, для которого применяется повышенная ставка.
Как определяется налоговая база для жилой недвижимости
Налоговая база по жилым объектам рассчитывается на основании кадастровой стоимости, внесённой в Единый государственный реестр недвижимости. Эта величина отражает рыночную цену жилья на дату оценки, утверждённую органами власти субъекта РФ. При изменении кадастровой стоимости перерасчёт налога производится с учётом актуальных данных.
Для квартиры или жилого дома применяется налоговый вычет. Из общей кадастровой стоимости вычитается фиксированная величина: 20 квадратных метров для квартиры, 10 квадратных метров для комнаты и 50 квадратных метров для жилого дома. Вычет применяется автоматически при расчёте, поэтому собственнику не требуется подавать заявление.
Если у собственника несколько объектов, льгота предоставляется только по одному из них. Право выбора закрепляется через уведомление в налоговый орган. Остальные объекты облагаются налогом полностью, без применения вычета.
При расчёте налога используется формула: налоговая база = кадастровая стоимость – размер вычета. Если площадь объекта меньше размера установленного вычета, налоговая база принимается равной нулю, и налог не начисляется.
Роль кадастровой стоимости в расчете налога

Особенности применения кадастровой стоимости:
- Для квартир, домов, комнат и гаражей налог всегда рассчитывается исходя из кадастровой оценки.
- Если кадастровая стоимость завышена, собственник имеет право обжаловать её в комиссии при Росреестре или в суде.
- В разных регионах могут действовать вычеты из кадастровой стоимости: для квартиры – 20 кв. м, для жилого дома – 50 кв. м, для комнаты – 10 кв. м.
Порядок расчета:
- Определяется кадастровая стоимость объекта на 1 января налогового периода.
- Из стоимости вычитается площадь, подлежащая льготному уменьшению (если применимо).
- Полученная величина умножается на налоговую ставку, установленную муниципалитетом.
Пример: если кадастровая стоимость квартиры 5 000 000 руб., площадь 60 кв. м, ставка налога 0,1%, то расчет ведется по формуле: (5 000 000 – стоимость 20 кв. м) × 0,1%. При завышенной кадастровой стоимости итоговый налог возрастает, поэтому целесообразно проверять корректность данных в реестре.
Применение налоговых вычетов и льгот
При расчете налога на имущество физических лиц законодательство предусматривает систему вычетов и льгот, снижающих размер обязательств. Вычет применяется автоматически и уменьшает налогооблагаемую базу на фиксированную площадь объекта. Для квартиры это 20 кв. м, для комнаты – 10 кв. м, для жилого дома – 50 кв. м. Если площадь меньше установленного вычета, налог не начисляется.
Льготы предоставляются отдельным категориям граждан. Они освобождаются от налога на один объект каждого вида: одна квартира, один дом, один гараж и т.д. К таким категориям относятся пенсионеры, ветераны боевых действий, инвалиды I и II групп, герои СССР и РФ. Чтобы воспользоваться льготой, необходимо подать заявление и подтвердить статус документами.
Если у гражданина несколько объектов одного вида, льгота действует только на один из них. Выбор осуществляется самим собственником. При отсутствии заявления налоговая инспекция применяет льготу к объекту с наибольшей суммой налога.
Сочетание вычетов и льгот позволяет существенно сократить размер налога или полностью исключить его начисление. Например, пенсионер, владеющий квартирой площадью 18 кв. м, освобождается от уплаты: объект меньше установленного вычета, а льгота закрепляет право на нулевой налог.
Расчет налога при долевой собственности
При владении объектом недвижимости несколькими собственниками налог распределяется пропорционально размеру их долей. Для каждого владельца налоговая база определяется как кадастровая стоимость всего объекта, умноженная на его долю в праве собственности.
Например, если квартира имеет кадастровую стоимость 4 000 000 руб. и разделена между двумя совладельцами в равных долях, налоговая база для каждого составит 2 000 000 руб. При ставке 0,1% каждый из них уплачивает по 2 000 руб. в год.
Если доли неравные, расчет производится аналогично. Допустим, квартира стоимостью 6 000 000 руб. принадлежит на 1/3 одному владельцу и на 2/3 другому. В этом случае первый уплачивает налог с базы 2 000 000 руб., второй – с базы 4 000 000 руб. При ставке 0,1% суммы будут 2 000 руб. и 4 000 руб. соответственно.
Налоговые вычеты при долевой собственности применяются к каждому владельцу отдельно. Например, льгота на 20 кв. м для квартиры распространяется на каждого собственника в пределах его доли.
Для корректного расчета рекомендуется сверить размер своей доли в выписке из ЕГРН и учитывать актуальную кадастровую стоимость, размещенную на сайте Росреестра или в личном кабинете налогоплательщика.
Особенности расчета для разных категорий объектов

Для жилых домов и квартир налог рассчитывается исходя из кадастровой стоимости за вычетом необлагаемой части: 20 кв. м для квартиры, 50 кв. м для дома. Если объект больше, налоговая база уменьшается только на эту фиксированную площадь.
Для комнат применяется льгота в размере 10 кв. м. Например, при кадастровой стоимости комнаты в 1 200 000 рублей и площади 18 кв. м налог будет считаться с 8 кв. м, то есть пропорционально стоимости 533 333 рублей.
Для гаражей и машино-мест вычеты не предусмотрены. Расчет ведется от полной кадастровой стоимости, умноженной на ставку, установленную муниципалитетом (обычно до 0,3%).
Для хозяйственных построек площадью до 50 кв. м, расположенных на земельных участках для личного пользования, налог не взимается. Если площадь превышает лимит, налог начисляется только на часть, выходящую за пределы 50 кв. м.
Для объектов незавершенного строительства налог рассчитывается так же, как для жилых домов, без применения стандартных вычетов, так как площадь не вводится в эксплуатацию и не может быть уменьшена.
Для нежилых помещений (офисы, магазины, склады) применяется ставка до 2% в зависимости от категории и решения местных властей. Здесь не действуют вычеты по площади, налог берется с полной кадастровой стоимости.
Примеры расчета налога для квартиры и частного дома
Для квартиры площадью 60 м² с кадастровой стоимостью 6 000 000 рублей применяется налоговая ставка 0,1%. Налоговая база после учета стандартного вычета 20 м² рассчитывается как 6 000 000 × ((60 − 20)/60) = 4 000 000 рублей. Итоговый налог составит 4 000 000 × 0,001 = 4 000 рублей.
Для частного дома площадью 120 м² с кадастровой стоимостью 15 000 000 рублей действует ставка 0,3%. Вычет не применяется. Налоговая база равна 15 000 000 рублей, налог – 15 000 000 × 0,003 = 45 000 рублей.
Если квартира находится в долевой собственности, налог распределяется пропорционально долям. Для доли 1/2 в предыдущем примере налог составит 4 000 × 1/2 = 2 000 рублей. Аналогично для дома, если доля 1/3, налог – 45 000 × 1/3 = 15 000 рублей.
При расчете налога важно учитывать региональные ставки и возможные льготы для пенсионеров, многодетных или инвалидов, которые могут уменьшить сумму к уплате на конкретный процент или фиксированную сумму.
Пример расчета при владении несколькими объектами
Рассмотрим физическое лицо, которое владеет двумя объектами недвижимости: квартирой и частным домом. Кадастровая стоимость квартиры составляет 6 000 000 рублей, дома – 12 000 000 рублей. Для обоих объектов применяется налоговая ставка 0,1%.
Налог рассчитывается отдельно для каждого объекта:
- Квартира: 6 000 000 × 0,1% = 6 000 рублей.
- Дом: 12 000 000 × 0,1% = 12 000 рублей.
Общий налог к уплате: 6 000 + 12 000 = 18 000 рублей.
Если один из объектов подпадает под налоговую льготу, например квартира до 20 м² освобождена, расчет корректируется только для нее. Допустим, квартира подпадает под вычет 1 000 000 рублей:
- Квартира: (6 000 000 − 1 000 000) × 0,1% = 5 000 рублей.
- Дом: 12 000 000 × 0,1% = 12 000 рублей.
Итоговый налог с учетом льготы составит 5 000 + 12 000 = 17 000 рублей.
При владении более чем двумя объектами процедура аналогична: для каждого рассчитывается налог исходя из кадастровой стоимости и ставки, учитываются вычеты и льготы, после чего суммы суммируются для определения общей задолженности.
Сроки уплаты и последствия просрочки
Налог на имущество физических лиц подлежит уплате ежегодно. Крайний срок уплаты определяется региональными законами, но чаще всего – до 1 декабря года, следующего за отчетным. Например, налог за 2024 год нужно заплатить не позднее 1 декабря 2025 года.
Если налоговая база превышает 300 000 рублей, налог может быть разбит на несколько платежей, сроки которых устанавливает налоговый орган. Разделение позволяет снизить финансовую нагрузку, но полная уплата до установленного крайнего срока обязательна.
При просрочке начисляется пеня: 1/300 ставки рефинансирования Центрального банка РФ за каждый день просрочки, начиная с даты, следующей за сроком уплаты, до фактической оплаты. Пеня считается автоматически, отдельно обращаться в налоговую для её начисления не нужно.
Несвоевременная уплата может привести к дополнительным последствиям: наложению ограничений на банковские счета, обращению взыскания на имущество и взысканию задолженности через службу судебных приставов. При накоплении задолженности свыше 100 000 рублей возможна блокировка счетов и запрет на выезд за границу до погашения долга.
Для избежания штрафов рекомендуется контролировать уведомления от налогового органа и производить оплату через банковские сервисы или личный кабинет налогоплательщика. При финансовых затруднениях можно обратиться за рассрочкой или отсрочкой платежа, предоставив подтверждающие документы.
Вопрос-ответ:
Как рассчитать налог на имущество, если у меня несколько объектов недвижимости?
Для расчета налога на несколько объектов нужно определить налоговую базу каждого объекта отдельно — чаще всего это кадастровая стоимость. Затем на каждый объект применяется соответствующая налоговая ставка. Полученные суммы суммируются, и это будет общая сумма налога к уплате. Если объекты находятся в разных муниципальных образованиях, ставки могут отличаться, поэтому расчет ведется по каждой ставке отдельно.
Какие объекты освобождаются от уплаты налога на имущество физических лиц?
Освобождению подлежат определенные виды недвижимости: например, жилые дома или квартиры, принадлежащие пенсионерам, отдельные виды гаражей и дач, объекты, используемые для социально значимых целей, если это закреплено местными законами. Точные категории и условия освобождения устанавливаются законодательством региона и могут отличаться в зависимости от местоположения.
Как влияет кадастровая стоимость на размер налога?
Налог рассчитывается исходя из кадастровой стоимости объекта, умноженной на ставку налога. Чем выше кадастровая стоимость, тем больше сумма налога. При этом ставки устанавливаются местными органами власти и могут различаться для квартир, домов, земельных участков и иных объектов. Если кадастровая стоимость кажется завышенной, владелец может обратиться с заявлением о ее пересмотре через Росреестр.
Что будет, если просрочить уплату налога?
При просрочке начисляется пеня за каждый день просрочки. Она рассчитывается на основе суммы недоимки и действующей ставки процента за просрочку. Кроме того, налоговые органы могут направить требование об уплате долга и провести удержание через банковские счета. В некоторых случаях возможны судебные разбирательства, поэтому лучше платить вовремя или заранее уведомлять налоговую о возможных задержках.
Как учитывать налоговые вычеты при расчете налога на имущество?
Налоговые вычеты уменьшают налоговую базу на установленную законом сумму. Например, для жилой недвижимости предусмотрен вычет в размере кадастровой стоимости до определенной суммы на одного владельца. Если у человека несколько объектов, вычеты применяются к каждому объекту отдельно, но общая сумма не может превышать установленный лимит. После вычета оставшаяся сумма умножается на налоговую ставку для расчета к уплате.
Как рассчитать налог на имущество, если у меня несколько объектов недвижимости?
При расчете налога на несколько объектов каждый объект учитывается отдельно. Для каждого определяется его кадастровая стоимость, после чего применяется налоговая ставка, установленная для данной категории имущества. Если у собственника есть доли в нескольких объектах, налог начисляется пропорционально доле владения. После расчета для каждого объекта полученные суммы суммируются, и формируется итоговая сумма налога к уплате. Такой подход позволяет учесть различия в категориях недвижимости и стоимости объектов.
Какие льготы и вычеты могут снизить сумму налога на имущество физических лиц?
Сумма налога на имущество может быть уменьшена за счет предоставляемых законом льгот и вычетов. Например, собственники квартир или домов, зарегистрированных на себя, могут получить налоговый вычет на одну единицу жилья. Пенсионеры, инвалиды и участники боевых действий имеют право на дополнительные льготы. Также существуют льготы для объектов, используемых для ведения индивидуальной предпринимательской деятельности, и для некоторых видов сельскохозяйственных построек. Чтобы воспользоваться льготой, необходимо подать соответствующее заявление в налоговый орган и приложить подтверждающие документы.