
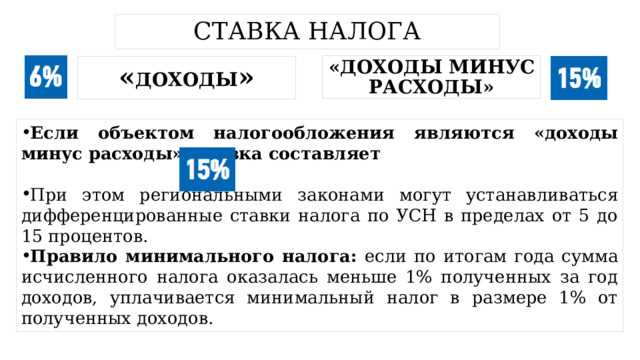
При применении УСН с объектом налогообложения «доходы минус расходы» заработная плата сотрудников включается в расходы организации и напрямую влияет на расчет налога. Закон позволяет учитывать не только оклады, но и премии, компенсации за неиспользованный отпуск, а также отчисления на социальные нужды, включая страховые взносы в ПФР, ФОМС и ФСС. Игнорирование этих элементов может привести к завышению налогооблагаемой базы.
Расходы на оплату труда признаются документально подтвержденными, если есть трудовой договор, расчетные листки и платежные ведомости. Для целей УСН необходимо сохранять подтверждающие документы не менее четырех лет, так как налоговая инспекция может запросить их для проверки правильности включения зарплаты в расходы. Неправильное оформление документов может лишить налогоплательщика права на уменьшение налога.
Особое внимание стоит уделять страховым взносам. Их начисление и уплата должны соответствовать установленным срокам: взносы в ПФР и ФОМС – ежемесячно, в ФСС – ежеквартально. Отражение этих платежей в расходах позволяет снизить налоговую нагрузку и обеспечить корректное формирование отчетности. Рекомендуется использовать специализированное программное обеспечение или ведение отдельного регистра для отслеживания начислений и выплат, чтобы минимизировать ошибки при расчете налога.
Если зарплата сотрудников выплачивается в нескольких валютах или включает компенсации по договорам ГПХ, важно правильно распределять расходы и отражать их в бухгалтерском учете. Любое несоответствие между начисленными выплатами и документальным подтверждением может привести к отказу в признании расходов. Для прозрачности учета целесообразно вести детализированный регистр, где фиксируются суммы начислений, удержаний и социальных взносов по каждому сотруднику.
Учет зарплаты при УСН «Доходы минус расходы»
При УСН с объектом «Доходы минус расходы» зарплата сотрудников учитывается как расход, уменьшающий налогооблагаемую базу. Для этого необходимо правильно оформить начисления и удержания, а также вести документальное подтверждение.
К расходам относятся:
- основная заработная плата;
- надбавки, премии, стимулирующие выплаты;
- оплата отпусков и больничных;
- компенсации при увольнении;
- взносы на обязательное пенсионное, медицинское и социальное страхование за сотрудников.
Для корректного учета важно:
- Оформлять трудовые договоры и дополнительные соглашения, чтобы выплаты были законны и подтверждены документально.
- Вести отдельный расчетный лист для каждой выплаты с указанием начислений, удержаний и налогов.
- Своевременно начислять страховые взносы и удерживать НДФЛ с зарплаты.
- Формировать бухгалтерские проводки на момент начисления зарплаты и уплаты взносов, чтобы расходы были отражены в периоде их возникновения.
- Хранить платежные ведомости и отчеты в ФНС и ПФР не менее 5 лет для возможных проверок.
Важно учитывать, что расходы на зарплату признаются только после их фактической выплаты или начисления, если организация применяет кассовый метод. При выплате авансов учитываются соответствующие проводки, уменьшающие налогооблагаемую базу по мере фактических выплат.
Для минимизации рисков при проверках:
- Использовать унифицированные формы расчетных листков или утвержденные учетные формы;
- Разделять начисления и удержания по категориям (основная зарплата, премии, компенсации);
- Своевременно отражать налоговые и страховые отчисления в бухгалтерском учете;
- Соблюдать сроки выплаты заработной платы и отчетности в фонды.
Только системный учет зарплаты с документальной поддержкой позволяет уменьшить налогооблагаемую базу корректно и избежать претензий налоговых органов при УСН «Доходы минус расходы».
Как правильно классифицировать зарплату работников для учета расходов
При применении УСН «доходы минус расходы» заработная плата работников относится к документально подтвержденным расходам, уменьшающим налоговую базу. К расходам можно отнести основную зарплату, премии, надбавки за квалификацию, работу в ночное время и на условиях совмещения должностей. Необходимо учитывать, что выплаты руководителям и учредителям признаются расходами только при наличии трудового договора и фактического выполнения обязанностей.
Для корректного учета зарплаты расходы следует разделять по видам: выплаты штатным сотрудникам, внештатным исполнителям и членам общества. Основная зарплата сотрудников отражается на основании штатного расписания и приказов о начислении, премии – на основании положений о премировании. Все начисления должны подтверждаться расчетными листками, платежными ведомостями и бухгалтерскими проводками.
При расчетах с ФНС важно учитывать взносы в Пенсионный фонд, ФОМС и ФСС. Эти обязательные платежи включаются в расходы по зарплате и уменьшают налоговую базу. Включение сумм НДФЛ в расходы запрещено: налог удерживается с работника, но не относится к расходам предприятия.
Для бухгалтерии важно вести отдельный учет зарплаты по видам деятельности, если часть сотрудников работает на проектах, расходы по которым не признаются для целей УСН. Также рекомендуется оформлять внутренние документы, фиксирующие расчет премий и компенсаций, чтобы при проверке налоговой инспекции не возникало сомнений в правомерности расходов.
Систематизация зарплаты по видам начислений, документальное подтверждение и правильное распределение расходов по сотрудникам позволяют минимизировать налоговые риски и обеспечить прозрачность учета в рамках УСН «доходы минус расходы».
Документальное оформление выплат по зарплате при УСН
Основные документы для оформления зарплаты:
- Трудовой договор с указанием условий оплаты, режима работы и окладов.
- Приказы о приеме, увольнении и изменении условий труда.
- Табели учета рабочего времени или иные формы фиксации фактически отработанных часов.
- Расчетные листки, содержащие данные о начислениях и удержаниях.
- Банковские платежные поручения или кассовые документы при выплате наличными.
Для УСН важно, чтобы расходы на зарплату были документально подтверждены именно выплатой средств. Достаточно указания начислений без фактической выплаты недостаточно для учета в расходах.
Рекомендации по оформлению:
- В табеле или системе учета фиксировать каждый день фактической работы сотрудника, включая переработки и отпуска.
- Составлять расчетные листки в день выплаты зарплаты, указывая начисленные суммы, удержания по НДФЛ и страховым взносам.
- При выплате через банк сохранять платежные поручения с отметкой банка о списании средств.
- При выплате наличными оформлять расходный кассовый ордер (РКО) с подписью сотрудника о получении.
- Хранить документы не менее пяти лет для возможной проверки налоговыми органами.
Для УСН «доходы минус расходы» расходы признаются только после фактической выплаты зарплаты. Следует контролировать даты выплат и начислений, чтобы расходы правильно учитывались в налоговой декларации.
Отдельно стоит вести учет страховых взносов: они включаются в расходы по мере их уплаты. Поэтому важно сохранять квитанции и платежные поручения по каждому платежу.
Систематическое соблюдение этих правил минимизирует риск отказа в учете расходов при проверке и упрощает формирование корректной отчетности по УСН.
Расчет страховых взносов и их отражение в расходах
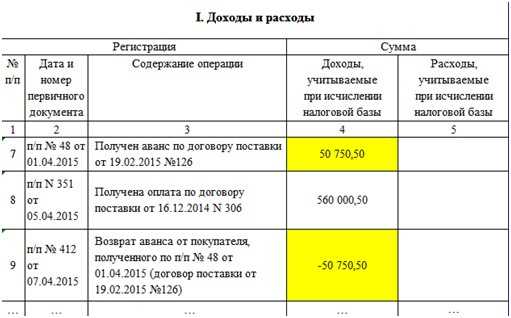
При применении УСН «Доходы минус расходы» страховые взносы учитываются как расходы, уменьшающие налогооблагаемую базу. Взносы включают обязательные платежи за работников в Пенсионный фонд, Фонд социального страхования и Фонд обязательного медицинского страхования.
С 2025 года тарифы страховых взносов для зарплаты сотрудников следующие: 22% на пенсионное страхование, 2,9% на медицинское, 2,0% на социальное страхование до установленного предела по зарплате. Для превышения предела применяется пониженный тариф 10% для ПФР. Расчёт ведется ежемесячно на основании начисленной зарплаты и других выплат, облагаемых взносами.
Для отражения в расходах необходимо начисленные взносы отразить в бухгалтерских проводках по счетам учета расчетов с бюджетом и расходов по персоналу. Например, запись: Дт «Расходы на оплату труда» Кт «Расчеты по страховым взносам». Включение взносов в расходы подтверждается платежными поручениями или расчетными ведомостями.
При формировании налоговой отчетности по УСН учитываются все фактически начисленные и уплаченные взносы в пределах установленного законодательством срока. Несвоевременная уплата или неправильный расчет может привести к исключению расходов из налоговой базы и начислению штрафов.
Для минимизации ошибок рекомендуется использовать специализированное ПО для расчета зарплаты и автоматического формирования проводок, а также регулярно сверять расчет с нормативными ставками и пределами по страховым взносам.
Учет отпускных и больничных в расходах УСН
При применении УСН «доходы минус расходы» отпускные и больничные относятся к расходам, уменьшающим налогооблагаемую базу. В расходах учитываются суммы начисленной заработной платы за время отпуска и выплаты по больничным листам, которые признаны законными и подтверждены документально.
Отпускные включаются в расходы в том периоде, когда они фактически начислены работнику, независимо от времени фактической выплаты. Если отпуск пересекает отчетные периоды, учитывается только та часть, которая начислена в текущем отчетном периоде.
Больничные учитываются по мере начисления, на основании листков нетрудоспособности. Для расчета расходов необходимо использовать показатели среднего заработка, установленного для выплат по больничному, с учетом страховых взносов.
Важно документально подтверждать каждую выплату: при отпускных – приказ о предоставлении отпуска, расчетный лист; при больничных – листок нетрудоспособности и расчет выплат по нему. Только при наличии таких документов расходы могут быть признаны для целей УСН.
Страховые взносы, начисленные на сумму отпускных и больничных, также включаются в расходы. Их учет производится одновременно с учетом самой выплаты сотруднику.
Если организация использует авансовый метод учета, расходы признаются при начислении сумм к выплате, а не при фактической оплате. В случае переноса выплат на следующий отчетный период, расходы отражаются в том периоде, когда начисление состоялось.
Следует вести отдельный учет отпускных и больничных в бухгалтерских регистрах и налоговом учете, чтобы исключить ошибки при формировании декларации по УСН. Это особенно важно при расчете корректировок в случае недоимок или возвратов из бюджета.
Для проверки обоснованности расходов налоговые органы могут потребовать расчет начислений и подтверждающие документы. Несоответствие начисленных сумм и документов может привести к исключению расходов из налоговой базы и дополнительным начислениям налога.
Налоговые вычеты и компенсации: что можно учитывать
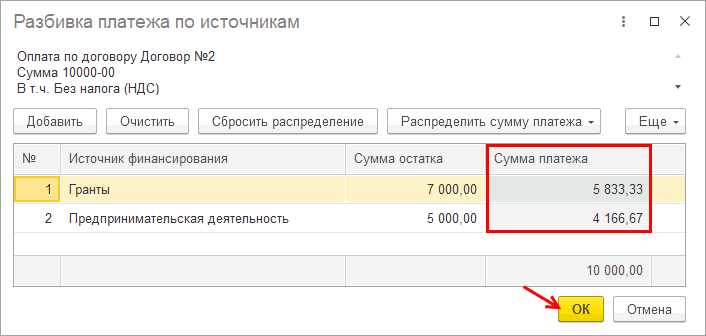
При ведении учета зарплаты по УСН «доходы минус расходы» важно правильно учитывать налоговые вычеты и компенсации, чтобы минимизировать налоговую нагрузку и соблюсти требования законодательства.
Компенсации за вредные и тяжелые условия труда включаются в расходы. Это выплаты за работу с вредными веществами, подземные работы, вредные микроклиматические условия. Их необходимо документально оформить: приказ о назначении, расчётные листы, подтверждающие фактические начисления.
Оплата отпусков и больничных также относится к расходам. Сюда входят ежегодные оплачиваемые отпуска, дополнительные отпуска за особые условия, выплаты по временной нетрудоспособности. Важно вести отдельный учет начислений и удержаний, чтобы корректно отразить их в расходах.
Вычеты на социальные льготы включают расходы на добровольное страхование сотрудников, выплаты на обучение и профессиональное развитие, пособия по уходу за детьми. Такие выплаты учитываются только при наличии подтверждающих документов и внутреннего приказа о расходовании средств.
Компенсации командировочных расходов учитываются при подтверждении фактических затрат: проезд, проживание, суточные. Не допускается включение в расходы сумм, превышающих лимиты, установленные законодательством, либо отсутствие подтверждающих документов.
Премии и стимулирующие выплаты отражаются в расходах, если они закреплены в положении о премировании и оформлены приказом руководителя. Не учитываются расходы, не имеющие документального подтверждения или не соответствующие внутренней политике компании.
Правильное документальное оформление и соответствие законодательным требованиям позволяет максимально полно включать налоговые вычеты и компенсации в расходы при УСН «доходы минус расходы», снижая налоговую базу без риска претензий со стороны налоговой инспекции.
Влияние авансовых выплат на расчет налога при УСН
При УСН с объектом «доходы минус расходы» авансовые выплаты сотрудникам напрямую уменьшают налоговую базу на расходы. Каждая выплата, отраженная в бухгалтерском учете, учитывается в том отчетном периоде, в котором произведена, независимо от того, относится ли она к будущему месяцу. Это позволяет снизить налог на УСН уже в момент выплаты аванса.
Важно корректно документировать авансовые расчеты. Для учета авансов необходимо составлять авансовые отчеты и приказы на выплату, чтобы расходы были подтверждены. Налоговые органы при проверке требуют доказательств фактической выплаты и назначения средств на оплату труда.
Если аванс выплачен в одном отчетном периоде, а окончательный расчет производится в другом, расход учитывается полностью в момент выплаты аванса. Следовательно, перенос авансов на следующий месяц не уменьшает налоговую нагрузку текущего периода, но позволяет планировать распределение расходов.
Рекомендуется вести отдельный учет авансовых выплат по сотрудникам, чтобы быстро формировать данные для налоговой отчетности и исключить дублирование расходов. Также следует учитывать страховые взносы: аванс подлежит обложению страховыми взносами в момент выплаты, что влияет на суммарные расходы и налоговую базу.
Правильный учет авансов позволяет оптимизировать налоговую нагрузку при УСН, снижая сумму налога без нарушения законодательства. Основная рекомендация – документировать все выплаты и своевременно отражать их в бухгалтерском учете, соблюдая периодичность начислений и выплаты зарплаты.
Особенности учета зарплаты внешних совместителей и фрилансеров

При УСН «доходы минус расходы» зарплата внешних совместителей учитывается как расход только при условии фактической выплаты. Необходимы договоры гражданско-правового характера или трудовые договоры по совместительству с указанием объема работы и сроков. Удержания по страховым взносам и НДФЛ с совместителей рассчитываются отдельно, при этом страховые взносы в фиксированном размере учитываются в расходах.
Фрилансеры, работающие по договору подряда или оказания услуг, также учитываются в расходах на дату оплаты. Оплата может быть разбита на авансы и окончательный расчет, при этом каждый платеж фиксируется бухгалтерски с учетом налогового учета. Необходимо хранить подтверждающие документы: акты выполненных работ, счета-фактуры и платежные поручения.
Важно учитывать ограничения по учету расходов: зарплата внешних совместителей и фрилансеров не должна превышать рыночные ставки за аналогичные услуги, иначе налоговая может отказать в вычете. Для контроля рекомендуется вести отдельный журнал выплат с указанием даты, суммы и оснований начисления, что упрощает проверку расходов при налоговой проверке.
Для фрилансеров с иностранным гражданством требуется дополнительно проверять статус налогового резидентства и применять налоговые ставки в соответствии с соглашениями об избежании двойного налогообложения. Выплаты оформляются через банк, что обеспечивает подтверждение расхода для учета при УСН.
Ошибки в учете зарплаты, приводящие к корректировкам налога

Одна из наиболее частых ошибок при ведении учета зарплаты на УСН «доходы минус расходы» – неправильное распределение расходов на оплату труда. Например, включение в расходы зарплаты, начисленной работникам, которые не выполняли трудовые обязанности в отчетном периоде, приводит к занижению налоговой базы и последующим корректировкам.
Ошибка в расчете налогов с зарплаты, когда не учитываются страховые взносы, также вызывает перерасчеты. Согласно НК РФ, страховые взносы можно учитывать в расходах только после их фактической уплаты. Отражение начисленных, но не перечисленных взносов увеличивает расходную часть неправомерно и провоцирует доначисление налога.
Некорректное распределение премий и бонусов – еще одна причина корректировок. Если премия начислена за период, превышающий отчетный, но списана в расходах текущего месяца, налоговая база формируется с ошибкой. Для предотвращения ошибки рекомендуется применять метод начисления строго по дате фактического начисления сотруднику.
Неучтенные выплаты в пользу работников, такие как компенсация за отпуск, больничные и материальная помощь, могут быть неправильно включены в расходы. Согласно письму ФНС №БС-4-11/13721@, данные выплаты учитываются в расходах только при документальном подтверждении и фактической выплате.
Неправильное оформление трудовых договоров и начисление зарплаты вне штатного расписания также приводит к корректировкам. Например, выплаты вне трудового договора или по гражданско-правовым договорам без надлежащих оснований налоговая инспекция может исключить из расходов.
Для минимизации ошибок рекомендуется вести отдельный журнал начислений, контролировать соответствие начислений фактической работе сотрудников, документально подтверждать все выплаты и регулярно сверять данные с расчетными листками и банком. Это позволит корректно отражать расходы на зарплату и избежать доначислений налога.
Вопрос-ответ:
Можно ли учитывать выплаты зарплаты при расчете налоговой базы по УСН «доходы минус расходы»?
Да, выплаты сотрудникам можно учитывать в составе расходов, уменьшающих налоговую базу, если они оформлены официально и подтверждены документами. В расходы включаются не только начисленная заработная плата, но и выплаты по договорам гражданско-правового характера, страховые взносы в фонды, которые работодатель обязан перечислять, а также премии и компенсации, если они закреплены внутренними документами компании.
Можно ли учитывать зарплату работников при расчете налога УСН «доходы минус расходы»?
Да, зарплата сотрудников относится к расходам, которые уменьшают налоговую базу по УСН с объектом «доходы минус расходы». При этом учитываются начисленные суммы, включая налоги и взносы, если они соответствуют требованиям законодательства.
Какие расходы на зарплату нельзя включать при УСН «доходы минус расходы»?
Не учитываются выплаты, которые не связаны с трудовой деятельностью предприятия. Например, штрафы, компенсации за личные расходы работников, добровольные выплаты, не предусмотренные трудовым договором. Также не учитываются зарплаты, если компания не уплатила налоги и взносы по ним.
Как правильно отражать зарплату сотрудников в бухгалтерии при УСН «доходы минус расходы»?
Необходимо вести учет начисленной зарплаты с детализацией по каждому сотруднику и учитывать все обязательные удержания: страховые взносы, НДФЛ и прочее. В бухгалтерском учете сумма начисленной зарплаты включается в расходы того периода, когда она начислена, даже если фактическая выплата производится позже. Важно сохранять подтверждающие документы: платежные ведомости, расчётные листы и банковские выписки.
Можно ли учитывать премии и бонусы при расчете налога УСН?
Да, премии и бонусы, выплаченные сотрудникам по трудовым договорам, учитываются как расходы. Они должны быть документально оформлены и начислены в рамках отчетного периода. Если премия выплачена задним числом, но относится к конкретному отчетному периоду, она включается в расходы за этот период.
Учитываются ли отпускные и больничные при расчете налоговой базы по УСН?
Да, отпускные и пособия по временной нетрудоспособности входят в состав расходов, уменьшающих налоговую базу. Они начисляются на основании расчетов бухгалтерии и документов, подтверждающих право сотрудника на выплату. При этом важно, чтобы выплаты были произведены официально и удержаны все обязательные налоги и взносы.
Как правильно учитывать выплаты зарплаты при применении УСН «доходы минус расходы»?
При упрощенной системе налогообложения с объектом «доходы минус расходы» расходы на оплату труда включаются в состав расходов организации, если они соответствуют требованиям Налогового кодекса. Это значит, что начисленные зарплаты, а также налоги и взносы, уплачиваемые за работников (страховые взносы в ПФР, ФОМС и др.), учитываются как уменьшающие налогооблагаемую базу. При этом важно правильно оформлять документы: трудовые договоры, расчётные листки, платежные поручения по перечислению налогов и взносов. Необходимо также соблюдать сроки признания расходов: расходы принимаются к учету в том периоде, когда фактически возникли обязательства по их выплате. Например, если зарплата начислена в сентябре, а выплата произошла в октябре, то расходы учитываются в сентябре.


