

Налоговые органы при проведении проверок ориентируются на конкретные группы документов, подтверждающие правильность начисления и уплаты налогов. В первую очередь это первичные бухгалтерские документы: счета-фактуры, накладные, акты выполненных работ, кассовые чеки и платежные поручения. Их правильное оформление и своевременное хранение критически важно для предотвращения штрафных санкций.
Кроме первичных документов, налоговые инспекции проверяют бухгалтерскую отчетность, включая балансы, отчеты о прибылях и убытках, а также книги учета доходов и расходов. Любые расхождения между этими документами и фактическими операциями могут вызвать вопросы со стороны проверяющих и привести к дополнительным начислениям налогов.
Не менее важны документы, подтверждающие право на налоговые вычеты и льготы: договоры аренды, акты приема-передачи имущества, лицензии и разрешения, а также документы по социальным и инвестиционным вычетам. Наличие полного комплекта таких документов позволяет обосновать законность предоставленных льгот и избежать спорных ситуаций.
При подготовке к налоговой проверке рекомендуется систематизировать документы по хронологии и видам операций, вести электронный и бумажный архив, а также обеспечить доступность всех документов для инспекции. Особое внимание стоит уделять документам, связанным с крупными операциями и взаиморасчетами с контрагентами, так как именно они чаще всего становятся предметом детальной проверки.
Финансовая отчетность и бухгалтерские книги

Налоговые органы проверяют полную финансовую отчетность предприятия, включая баланс, отчет о прибылях и убытках, отчет о движении денежных средств и приложения к ним. Эти документы должны быть составлены в соответствии с требованиями национальных стандартов бухгалтерского учета и заверены подписью главного бухгалтера и руководителя организации.
Особое внимание уделяется бухгалтерским книгам: журналам операций, главной книге, регистрам учета расчетов с контрагентами и налоговыми органами. Каждая запись должна содержать дату, номер документа, сумму и описание операции. Отсутствие или искажение этих данных может привести к штрафным санкциям.
Налоговые инспекторы проверяют соответствие бухгалтерских записей первичным документам: накладным, счетам-фактурам, договорам и платежным поручениям. Важно, чтобы каждая операция имела подтверждающий документ и была правильно классифицирована по счетам бухгалтерского учета.
Рекомендуется вести электронные версии бухгалтерских книг с резервным копированием. Это упрощает поиск информации при проверке и снижает риск потери данных. Также следует обеспечивать удобное формирование отчетов за любой проверяемый период, включая сверку расчетов с бюджетом по налогам и страховым взносам.
Внутренние проверки финансовой отчетности перед подачей в налоговую помогают выявить расхождения и исправить ошибки. Проверка правильности начисления налогов, учета расходов и доходов, а также ведения регистров позволяет избежать штрафов и ускоряет процесс взаимодействия с контролирующими органами.
Налоговые декларации и приложения к ним

Налоговые декларации представляют собой основную форму отчетности, по которой налоговые органы оценивают соответствие фактических доходов, расходов и налоговых обязательств. В зависимости от вида налога подается декларация по налогу на прибыль, НДС, на доходы физических лиц или на имущество.
Каждая декларация должна сопровождаться приложениями, подтверждающими указанные показатели. Для налога на прибыль это могут быть бухгалтерский баланс, отчёт о финансовых результатах, аналитические сведения о расходах на производство и коммерческие расходы. Для НДС – счета-фактуры, накладные, журналы учёта покупок и продаж.
Приложения должны быть оформлены строго по установленным формам и содержать актуальные данные за соответствующий период. Ошибки в расчетах или несоответствие сумм в декларации и приложениях повышают риск камеральной или выездной проверки. Рекомендуется проверять соответствие всех цифр и наличие подписей ответственных лиц.
Документы, прилагаемые к декларации, должны храниться в организации не менее пяти лет, что позволяет подтвердить правомерность налоговых вычетов и избежать штрафных санкций. В случае электронной подачи декларации приложения направляются в виде скан-копий или выгруженных файлов, соответствующих требованиям налогового органа.
Особое внимание следует уделять корректности отражения операций с контрагентами, правильности кодов доходов и расходов, а также своевременности подачи корректирующих деклараций при обнаружении ошибок. Неполные или недостоверные приложения могут стать основанием для доначисления налогов и наложения штрафов.
Документы по расчету заработной платы и страховых взносов
Налоговые органы при проверке уделяют особое внимание документам, подтверждающим правильность начисления заработной платы и уплаты страховых взносов. К ключевым документам относятся:
- Расчетные листки сотрудников с детализацией начислений и удержаний.
- Приказы о приеме на работу, увольнении, переводах и изменениях окладов.
- Табели учета рабочего времени и графики смен, подтверждающие фактическое присутствие сотрудников.
- Банковские выписки или платежные поручения, подтверждающие перечисление зарплаты и удержанных налогов.
- Сводные ведомости по начисленной зарплате, удержанным налогам и страховым взносам.
- Декларации по страховым взносам, поданные в фонды социального страхования и пенсионные фонды.
Рекомендации по организации этих документов для проверки:
- Хранить расчетные листки и табели в порядке по месяцам и сотрудникам, обеспечивая быструю выборку.
- Сохранять копии приказов о кадровых изменениях с датами подписей руководства и сотрудников.
- Обеспечивать соответствие данных в расчетных ведомостях, банковских выписках и налоговых декларациях.
- Регулярно сверять начисления зарплаты с нормами трудового законодательства и тарифами страховых взносов.
- Использовать электронные системы учета для формирования отчетов, обеспечивая контроль доступа и резервное хранение.
Наличие полного комплекта этих документов снижает риск налоговых претензий и ускоряет процесс проверки, позволяя инспекторам быстро сверить начисления, удержания и переводы страховых взносов.
Договоры с контрагентами и счета-фактуры

Налоговые органы проверяют договоры с контрагентами для подтверждения факта хозяйственных операций и обоснования налоговых вычетов. Особое внимание уделяется полноте реквизитов, соответствию предмета договора реальным поставкам товаров, выполненным работам или оказанным услугам. Даты заключения и подписания договора должны совпадать с датами осуществления операций, указанными в бухгалтерских документах.
Счета-фактуры являются ключевым подтверждением налоговых обязательств по НДС. В них должны быть корректно указаны наименования сторон, ИНН, номер и дата документа, описание товаров или услуг, количество, цена и сумма НДС. Любые исправления или несоответствия могут стать основанием для отказа в налоговых вычетах.
Для минимизации рисков проверок рекомендуется хранить все договора и счета-фактуры в оригиналах или заверенных копиях, а также вести журнал регистрации счетов-фактур с указанием даты получения и регистрации. При проверке налоговые органы сверяют данные договоров с бухгалтерскими записями, платежными поручениями и актами выполненных работ.
Особое внимание следует уделять договорам с иностранными контрагентами. В них необходимо подтверждать легальность регистрации контрагента, валютные операции должны быть отражены по курсу ЦБ на дату платежа, а НДС, если применимо, рассчитывается с учетом особенностей международных сделок.
Регулярная сверка данных договоров с бухгалтерией и своевременное исправление ошибок в счетах-фактурах снижают вероятность претензий со стороны налоговых органов и обеспечивают законность налоговых вычетов.
Документы по кассовым операциям и банковским выпискам
Налоговые органы при проверке особое внимание уделяют кассовым документам: кассовым книгам, приходным и расходным ордерам, отчетам о движении наличных. Эти документы фиксируют все операции с денежными средствами, что позволяет сверить фактическое движение наличности с отраженным в бухгалтерском учете.
При работе с банковскими счетами проверяются выписки банка, платежные поручения, подтверждения переводов и акты сверки. Важно, чтобы каждая операция была подтверждена документально и соответствовала датам и суммам, указанным в бухгалтерских регистрах.
Рекомендуется хранить кассовые и банковские документы в хронологическом порядке, обеспечивать своевременное внесение данных в учет и иметь внутренние инструкции по проведению операций. Несоответствия между кассовыми отчетами и банковскими выписками могут стать основанием для вопросов со стороны налоговых органов.
Особое внимание уделяется операциям с наличностью, превышающей лимиты, установленными законодательством, а также регулярным межбанковским переводам. В таких случаях необходимы дополнительные подтверждающие документы, договоры и счета, чтобы обосновать экономическую целесообразность транзакций.
При подготовке к проверке следует заранее сверить кассовые отчеты с банковскими выписками, исправить выявленные ошибки и документально подтвердить исправления. Это снижает риск претензий и ускоряет процесс проверки.
Разрешения, лицензии и подтверждающие документы расходов

Налоговые органы при проверке особое внимание уделяют наличию действующих разрешений и лицензий, которые подтверждают право компании на ведение определенных видов деятельности. Отсутствие или просрочка таких документов может стать основанием для доначисления налогов или штрафов.
Каждое разрешение должно храниться в оригинале или заверенной копии с датой выдачи и сроком действия. Для лицензируемых видов деятельности, например, фармацевтики, строительства или образовательных услуг, необходимо иметь полный пакет лицензий, а также их приложения и изменения, внесенные органами, выдавшими лицензию.
Подтверждающие документы расходов включают счета, накладные, акты выполненных работ и договоры, которые напрямую связывают затраты с хозяйственной деятельностью. При проверке налоговая может запросить пояснения по обоснованности расходов, поэтому каждая операция должна сопровождаться первичными документами и расчетами.
Документы, подтверждающие расходы, должны быть оформлены по установленным законодательством требованиям: с подписью ответственных лиц, печатью организации (если предусмотрено), корректно указанными датами и суммами. Любые исправления или пропуски могут быть расценены как нарушение, что увеличивает риск отказа в признании расходов.
Хранение разрешений, лицензий и подтверждающих документов рекомендуется вести в отдельном архиве с учетом сроков хранения, установленных Налоговым кодексом. Для онлайн-бизнеса допускается электронная форма документов при условии их подписи электронной подписью, обеспечивающей юридическую значимость.
Вопрос-ответ:
Какие документы чаще всего запрашивают налоговые органы при проверке расходов компании?
Налоговые органы обычно проверяют первичные документы, подтверждающие расходы: счета-фактуры, акты выполненных работ, накладные, кассовые чеки, платежные поручения. Также внимание уделяется договорам с поставщиками и подрядчиками, лицензиям и разрешениям на определенные виды деятельности, чтобы убедиться в законности расходов и правильности налогового учета.
Можно ли использовать электронные документы при налоговой проверке?
Да, электронные документы принимаются налоговыми органами, если они соответствуют требованиям закона: имеют цифровую подпись и обеспечивают возможность проверки подлинности. Электронные счета-фактуры, электронные акты и платежные поручения, оформленные через надежные системы, признаются равнозначными бумажным оригиналам.
Как правильно хранить документы для налоговой проверки?
Документы нужно хранить в течение сроков, установленных налоговым законодательством, обычно не менее пяти лет для бухгалтерской отчетности и подтверждающих расходов. Важно организовать систему учета так, чтобы любой документ можно было быстро найти и предоставить налоговой инспекции. Электронные версии документов должны сохраняться в защищенных базах с резервным копированием.
Какие ошибки в документах чаще всего выявляют налоговые органы?
Чаще всего проверяются ошибки в реквизитах счетов-фактур, несоответствие сумм в платежках и актах, отсутствие подписей и печатей, неправильное оформление кассовых документов. Нарушения лицензий и отсутствие подтверждающих документов на расходы тоже привлекают внимание. Любое несоответствие может привести к корректировке налоговой базы или штрафам.
Какие документы проверяются при расчетах с сотрудниками и уплате страховых взносов?
Налоговые органы проверяют ведомости по начислению заработной платы, расчеты удержаний и налогов с сотрудников, платежные поручения по перечислению страховых взносов в фонды, трудовые договора и дополнительные соглашения. Также инспекция может запросить подтверждение фактического выполнения работы и учет времени, чтобы проверить правильность начисления налогов и взносов.
Какие документы обычно проверяет налоговая при выездной проверке?
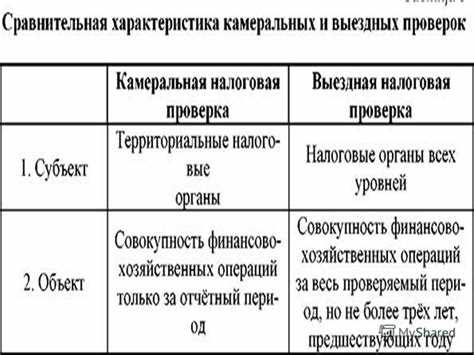
При выездной проверке налоговые органы изучают широкий круг документов, которые отражают финансовую деятельность компании. Чаще всего это бухгалтерские книги, счета-фактуры, договоры с контрагентами, кассовые документы, банковские выписки, налоговые декларации и приложения к ним. Проверка может включать также документы, подтверждающие расходы, такие как накладные, акты выполненных работ, лицензии и разрешения. Налоговики сопоставляют эти данные с отчетностью, чтобы выявить расхождения и подтвердить правильность исчисления налогов.
Как подготовить документы к камеральной проверке, чтобы снизить риск ошибок?
Для камеральной проверки важно обеспечить полное и точное оформление отчетных документов. Налоговые декларации должны быть заполнены без ошибок, с правильно указаными суммами налогов и платежей. Приложения и подтверждающие документы нужно систематизировать по датам и контрагентам, чтобы их было легко проверить. Также полезно заранее сверить данные в бухгалтерских книгах с отчетностью, исправить выявленные несоответствия и иметь пояснения к сомнительным операциям. Четкая организация документов сокращает время проверки и снижает вероятность штрафных санкций.


