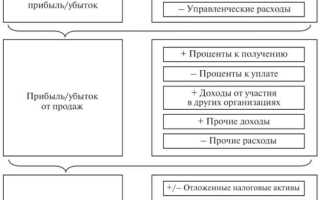
Обособленные подразделения нередко ведут собственный учет, имеют отдельные расходы и формируют выручку по определённым направлениям. Чтобы определить их вклад в общую прибыль компании, необходимо выделить показатели, относящиеся именно к этому подразделению, и корректно распределить косвенные затраты.
Расчет доли прибыли базируется на анализе выручки, себестоимости, налоговых платежей и общехозяйственных расходов. Ошибки в распределении затрат могут привести к искажению отчетности и конфликтам между подразделениями. Поэтому важно заранее установить правила учета: какие расходы закрепляются за подразделением напрямую, а какие распределяются пропорционально.
Практика показывает, что чаще всего используются методы пропорционального распределения затрат по объему выручки, численности сотрудников или прямым затратам. Такой подход позволяет объективно определить долю подразделения и корректно рассчитать налогооблагаемую прибыль.
В результате правильно выполненного расчета можно оценить эффективность подразделения, определить его рентабельность и принять управленческие решения: оставить его в текущем формате, расширить деятельность или пересмотреть схему финансирования.
Правовые основания распределения прибыли между подразделениями
Распределение прибыли между головной организацией и ее обособленными подразделениями регулируется Налоговым кодексом РФ. Основное значение имеет статья 288 НК РФ, которая устанавливает порядок уплаты налога на прибыль через головное предприятие с учетом доли, приходящейся на каждое подразделение.
При расчете используется показатель доли среднесписочной численности работников и величины остаточной стоимости основных средств, относящихся к конкретному подразделению. Эти показатели определяются по итогам отчетного периода и служат базой для пропорционального распределения прибыли.
Организации обязаны закрепить внутренний порядок расчета и распределения прибыли в учетной политике. В ней фиксируется методика учета расходов и доходов, относящихся к филиалам, а также правила формирования отчетности для налоговых целей.
Нарушение порядка распределения прибыли может привести к налоговым спорам и штрафным санкциям. Чтобы снизить риски, рекомендуется регулярно сверять данные бухгалтерского и налогового учета, а также корректно оформлять первичные документы, подтверждающие расходы и использование активов в подразделении.
Определение базы для расчета прибыли филиала

Базой для расчета прибыли филиала служат показатели доходов и расходов, которые прямо относятся к его деятельности. В первую очередь учитываются выручка от реализации товаров или услуг, заключенных непосредственно филиалом, а также прочие доходы, возникающие в рамках его договоров.
Расходная часть формируется из затрат, понесённых филиалом: арендные платежи за помещения, заработная плата сотрудников, амортизация оборудования, транспортные расходы, услуги сторонних организаций. Если расходы носят общий характер и используются одновременно головной компанией и филиалом, применяется метод распределения пропорционально выручке, численности персонала или другому объективному показателю.
Особое внимание уделяется внутренним расчетам между подразделением и головной организацией. Если филиал реализует продукцию внутри группы, стоимость таких поставок фиксируется на основании внутренних цен или рыночных аналогов. Это позволяет избежать искусственного завышения или занижения финансового результата.
Для корректности расчетов необходимо закрепить методику формирования базы прибыли в учетной политике компании. Это исключает споры с налоговыми органами и обеспечивает единый подход ко всем филиалам.
Учет доходов и расходов, относящихся к подразделению
Для корректного расчета доли прибыли необходимо выделять все доходы и расходы, связанные именно с деятельностью филиала. Это требует раздельного учета и строгого закрепления правил распределения затрат.
- Доходы отражаются по месту их фактического формирования: выручка от продаж, оказанных услуг или выполненных работ, если операции проведены силами филиала.
- Прямые расходы (материалы, заработная плата сотрудников подразделения, аренда помещений, транспортные услуги) относятся полностью на филиал.
- Косвенные расходы головной компании (административные, бухгалтерские, маркетинговые) распределяются по филиалам пропорционально выбранному показателю – выручке, численности сотрудников или фонду оплаты труда.
- Если филиал самостоятельно заключает договоры и несет ответственность по обязательствам, все сопутствующие расходы фиксируются в его учете без перераспределения.
Для минимизации споров внутри организации рекомендуется закрепить методику распределения доходов и расходов во внутреннем регламенте и использовать единые аналитические счета. Это позволит оперативно формировать отчетность по каждому подразделению и корректно определять его финансовый результат.
Методы распределения общехозяйственных расходов
Общехозяйственные расходы включают затраты на управление компанией, содержание административного персонала, услуги связи, аренду офисных помещений и бухгалтерское сопровождение. Для корректного распределения этих затрат между головной организацией и обособленными подразделениями необходимо применять объективные методы.
Наиболее распространённый способ – пропорциональное распределение по объёму выручки. Чем выше доход филиала, тем больше доля расходов, приходящаяся на него. Такой метод отражает участие подразделения в формировании общей прибыли.
Другой подход основан на численности сотрудников. Расходы распределяются исходя из доли работников филиала в общей численности персонала компании. Этот вариант применим, когда значительная часть затрат связана с кадровым администрированием и обеспечением рабочих мест.
Если компания ведёт учёт рабочего времени, возможно распределение по фонду отработанных часов. Такой метод позволяет учесть фактическую нагрузку подразделений на административные службы.
Для затрат на аренду и содержание помещений используется распределение по площади, занимаемой подразделением. Это особенно актуально для организаций, где филиалы размещаются в арендованных офисах или производственных комплексах.
Рекомендуется закрепить выбранный метод в учетной политике, чтобы избежать споров с налоговыми органами и обеспечить прозрачность расчётов. При этом важно оценивать структуру расходов и выбирать способ, который наиболее полно отражает специфику деятельности компании.
Пример расчета доли прибыли на практике
Компания имеет головной офис и филиал. Общая прибыль организации за отчетный период составила 12 000 000 руб. Прямые доходы филиала равны 7 500 000 руб., прямые расходы – 4 200 000 руб. Дополнительно необходимо распределить общехозяйственные расходы головного офиса в размере 3 000 000 руб. Принято решение распределять их пропорционально выручке.
Сначала определяется доля выручки филиала в общем объеме: 7 500 000 / (7 500 000 + 6 000 000) = 0,5555 (55,55%). Эта доля применяется к общехозяйственным расходам: 3 000 000 × 0,5555 = 1 666 500 руб.
Таким образом, расходы филиала включают прямые затраты 4 200 000 руб. и распределенные общехозяйственные расходы 1 666 500 руб. Совокупные расходы составляют 5 866 500 руб.
Чистая прибыль филиала рассчитывается как 7 500 000 – 5 866 500 = 1 633 500 руб. Эта сумма отражает реальную долю прибыли, приходящуюся на обособленное подразделение.
Документальное оформление и отчетность по расчету
Для фиксации доли прибыли обособленного подразделения требуется оформление внутреннего приказа или распоряжения руководителя организации с указанием метода распределения прибыли, периода расчетов и обоснования выбранных коэффициентов.
Все доходы и расходы, относящиеся к подразделению, должны подтверждаться бухгалтерскими документами: счетами-фактурами, накладными, договорами и платежными поручениями. Эти документы формируют первичную учетную базу для расчета прибыли.
Расчет доли прибыли оформляется отдельным бухгалтерским отчетом, который содержит показатели выручки подразделения, прямые расходы, распределенные общехозяйственные затраты и итоговую прибыль. Отчет подписывается главным бухгалтером и руководителем подразделения.
Для контроля корректности распределения рекомендуется приложить пояснительную записку с расчетами коэффициентов распределения и ссылками на нормативные документы, регулирующие учет и распределение прибыли.
Все отчетные документы хранятся в бухгалтерии организации не менее пяти лет и доступны для проверки внутренними и внешними аудиторами, что обеспечивает прозрачность и законность расчетов.
Вопрос-ответ:
Как правильно определить доходы, относящиеся к обособленному подразделению?
Доходы подразделения фиксируются на основе фактически заключенных договоров и выполненных работ. Необходимо выделять прямые доходы, которые подразделение получило самостоятельно, а также учитывать доходы, распределяемые между всеми подразделениями пропорционально их участию в деятельности. Важно корректно документировать каждый источник дохода, чтобы избежать ошибок при распределении прибыли и для прозрачного учета перед налоговыми органами.
Какие методы распределения расходов наиболее применимы для филиалов?
Расходы подразделений можно распределять различными способами: прямым отнесением затрат на конкретное подразделение, пропорционально доле участия в общих операциях или на основе ключевых показателей, например, объема продаж или использованных ресурсов. Выбор метода зависит от структуры компании и характера расходов. При этом метод должен быть закреплен в учетной политике и поддерживаться документально для проверки корректности распределения.
Как рассчитать долю прибыли при совместной деятельности нескольких подразделений?
Сначала определяется общая прибыль, которую планируется распределить. Затем выделяются доходы и расходы каждого подразделения по отдельности. На их основе рассчитывается чистая прибыль подразделения. После этого доля определяется пропорционально участию каждого подразделения в формировании прибыли, с учетом внутренних соглашений и установленного порядка распределения. Такой подход позволяет избежать споров между подразделениями и обеспечивает прозрачность расчетов.
Какие документы необходимо оформить для отчета о прибыли филиала?
Для отчетности оформляются внутренние бухгалтерские отчеты, отражающие доходы и расходы подразделения, а также справки о распределении общехозяйственных расходов. Дополнительно формируются аналитические ведомости с расчетом доли прибыли. Все документы должны быть подписаны ответственными лицами и храниться для внутреннего контроля и предоставления налоговым органам при необходимости. Это обеспечивает прозрачность и обоснованность расчетов.