Финансовые вложения представляют собой активы, приобретенные организацией с целью получения дохода или сохранения стоимости капитала. К ним относятся акции, облигации, вклады в уставные капиталы других компаний, а также предоставленные займы. В бухгалтерском учете такие активы фиксируются на счете 58 «Финансовые вложения» и требуют особого порядка документального оформления.
Точное отражение финансовых вложений в учете зависит от их вида и срока обращения. Например, вложения в долговые ценные бумаги, приобретенные на срок до 12 месяцев, учитываются как краткосрочные, а свыше года – как долгосрочные. Для подтверждения стоимости используются первичные документы: договоры купли-продажи, выписки депозитариев, акты приема-передачи.
Оценка финансовых вложений при постановке на учет производится по фактическим затратам, включающим цену приобретения, комиссионные, налоги и иные расходы. В дальнейшем организация обязана проводить переоценку или обесценение активов в соответствии с ПБУ 19/02. Неправильное отражение таких операций искажает отчетность и может привести к налоговым рискам.
Для снижения ошибок рекомендуется вести отдельную аналитическую карточку по каждому виду вложений, фиксировать доходы от процентов и дивидендов отдельными бухгалтерскими проводками, а также регулярно сверять данные с отчетами банков и депозитариев. Такой подход обеспечивает достоверность информации о финансовом состоянии компании.
Классификация финансовых вложений по видам

Финансовые вложения можно разделить на несколько категорий в зависимости от целей организации, срока удержания и уровня риска. Такая детализация необходима для правильного отражения операций в учете и выбора методов оценки.
- Краткосрочные вложения – активы со сроком обращения до 12 месяцев. Чаще всего это акции для перепродажи, облигации с коротким сроком погашения, депозитные вклады. Их основная цель – получение дохода от изменения стоимости или процентов.
- Долгосрочные вложения – активы со сроком обращения свыше года. Сюда относятся инвестиции в уставные капиталы других организаций, облигации с дальними сроками погашения, долгосрочные депозиты. Они учитываются как внеоборотные активы.
- Долевые вложения – участие в капитале других компаний через приобретение акций или долей. Они обеспечивают право на получение дивидендов и участие в управлении.
- Долговые вложения – облигации, векселя, предоставленные займы. Доходность таких инструментов выражается в виде фиксированных процентов или дисконтной разницы.
- Вложения в государственные ценные бумаги – облигации федерального займа, региональные и муниципальные облигации. Отличаются низким уровнем риска и стабильной доходностью.
- Производные финансовые инструменты – опционы, фьючерсы и форвардные контракты. Используются для хеджирования рисков или спекулятивных операций.
Для бухгалтерского учета важно разграничивать указанные виды вложений, так как порядок их оценки и отражения в отчетности различается. Например, долговые инструменты чаще всего учитываются по амортизированной стоимости, а акции – по справедливой.
Первоначальная оценка при приобретении вложений

При постановке финансовых вложений на учет используется фактическая стоимость, которая отражает реальные затраты организации. В состав этой суммы включаются расходы на покупку, вознаграждения посредников, услуги депозитария и регистратора, консультационные услуги, государственные пошлины, а также иные издержки, связанные с оформлением сделки.
Если вложения оплачены в рублях, стоимость определяется по фактически уплаченным суммам. При расчетах в иностранной валюте пересчет производится по курсу Банка России на дату перехода права собственности. В случае оплаты неденежными средствами применяется рыночная оценка передаваемых активов, подтвержденная документами или независимой экспертизой.
Особое внимание требуется при приобретении облигаций. Если цена сделки отличается от номинала, в учете формируется премия или дисконт, подлежащие равномерному списанию в течение всего срока обращения ценной бумаги. Для акций первоначальная стоимость фиксируется по цене покупки с учетом всех дополнительных расходов.
Финансовые вложения, поступившие безвозмездно, отражаются по рыночной стоимости на дату принятия к учету. При отсутствии информации о ценах на активы организация обязана прибегнуть к независимой оценке или использовать сведения о сделках с аналогичными инструментами.
Корректность формирования первоначальной стоимости зависит от наличия полного комплекта первичных документов: договоров, актов приема-передачи, брокерских отчетов, выписок депозитариев и платежных поручений. Эти материалы обеспечивают обоснованность бухгалтерских записей и позволяют избежать претензий со стороны контролирующих органов.
Правила учета долговых ценных бумаг

Долговые ценные бумаги включают облигации, векселя и иные инструменты, подтверждающие обязательство эмитента возвратить заёмные средства и выплатить доход. При отражении таких активов в бухгалтерском учете применяются специальные правила, связанные с оценкой, начислением процентов и отражением переоценки.
Основные моменты учета:
- Приобретение отражается по первоначальной стоимости, включающей фактические затраты на покупку и сопутствующие расходы, связанные с оформлением сделки.
- Доход в виде процентов начисляется по мере его возникновения, независимо от даты получения денежных средств.
- Если долговые бумаги приобретены по цене, отличной от номинала, разница между ценой покупки и номинальной стоимостью амортизируется в течение срока обращения.
- При изменении рыночной стоимости долговых бумаг организации обязаны корректировать их учетную оценку, если они классифицированы как предназначенные для продажи.
- Долговые ценные бумаги, удерживаемые до погашения, учитываются по амортизированной стоимости без переоценки на текущую рыночную стоимость.
Для обеспечения корректного учета рекомендуется:
- Фиксировать в учетной политике методы амортизации дисконта или премии.
- Разграничивать доходы по процентам и результаты от переоценки, отражая их на разных счетах.
- Вести аналитический учет по каждому выпуску бумаг с указанием срока погашения, процентной ставки и условий обращения.
- Регулярно проводить инвентаризацию портфеля долговых инструментов и сопоставлять учетные данные с выписками депозитариев и реестродержателей.
Учет вложений в уставный капитал других организаций

Вложения в уставный капитал других организаций отражаются на счетах бухгалтерского учета как долгосрочные финансовые вложения. Первоначальная стоимость определяется исходя из суммы внесенного вклада, включая денежные средства, имущество или имущественные права, и фиксируется в бухгалтерских регистрах на дату регистрации доли участия.
Если участие выражено в форме акций или долей, их приобретение учитывается по фактической себестоимости, включая расходы на оформление и передачу. Отражение изменения стоимости осуществляется только при наличии признаков снижения их ликвидности или по правилам переоценки инвестиционных активов, предусмотренным нормативными документами.
Доходы от вложений в уставный капитал формируются в виде дивидендов или прибыли, распределяемой пропорционально доле участия. Полученные дивиденды отражаются в бухгалтерском учете на счете доходов от финансовых вложений в момент их утверждения органами управления организации.
В случаях частичного или полного выхода из состава участников учет вложений ведется по фактической стоимости выбытия, а разница между остаточной стоимостью и выручкой от продажи признается финансовым результатом. Необходимость документального подтверждения стоимости, а также соблюдение требований законодательства о раскрытии информации о связанных сторонах обязательна.
Особое внимание следует уделять проверке обоснованности стоимости доли при первичном внесении и при последующих корректировках, чтобы избежать искажений финансового результата и ошибок в отчетности. Регулярная сверка данных учета с данными регистров других организаций обеспечивает точность отражения вложений в бухгалтерском балансе.
Переоценка и обесценение финансовых вложений
Переоценка и обесценение финансовых вложений – важные аспекты учета, влияющие на точность и достоверность финансовой отчетности. Эти процессы регулируются международными стандартами финансовой отчетности (МСФО) и национальными стандартами, такими как ПБУ 19/02. Важно, чтобы учет отражал реальную стоимость вложений, особенно в условиях рыночной нестабильности.
Переоценка финансовых вложений проводится с целью корректировки их стоимости в бухгалтерском учете в соответствии с текущими рыночными условиями. Это актуально для вложений, которые поддаются регулярному изменению стоимости, например, ценные бумаги. Переоценка возможна, если имеются доказательства, что рыночная стоимость значительно отличается от балансовой. Оценка финансовых вложений проводится на дату баланса, с использованием рыночных цен или других надежных источников информации. Применение переоценки не всегда является обязательным, однако оно позволяет повысить точность финансовой отчетности.
Обесценение финансовых вложений возникает в случае, если стоимость вложения снижена на постоянной основе. Обесценение необходимо, если рыночная стоимость вложения становится ниже его балансовой стоимости, и снижение стоимости считается необратимым. Оценка обесценения проводится на основе анализа факторов, таких как финансовое положение эмитента, рыночные условия и перспектива восстановления стоимости. В случае выявления признаков обесценения, организация обязана признать убыток от обесценения в своей отчетности. Этот процесс может требовать проведения дополнительных расчетов и консультаций с экспертами в области финансов.
Методы учета переоценки и обесценения:
1. Переоценка финансовых вложений проводится через корректировку их балансовой стоимости. Изменение стоимости отражается в отчете о финансовых результатах или непосредственно в капитале (в зависимости от типа вложений).
2. В случае обесценения необходимо признать убыток от обесценения, который в дальнейшем может быть восстановлен, если рыночная стоимость вложения увеличится, но не выше изначальной стоимости.
Рекомендации: Переоценка и обесценение финансовых вложений должны проводиться на основе регулярного мониторинга рыночных условий и оценки финансовых показателей эмитентов. Важно следить за изменениями в законодательстве, а также использовать методы, соответствующие установленным стандартам для обеспечения прозрачности и корректности бухгалтерского учета.
Отражение доходов от финансовых вложений
Доходы от финансовых вложений учитываются в бухгалтерском учете в зависимости от типа вложений и методов их оценки. Для правильного отражения этих доходов необходимо четко соблюдать соответствующие нормативы и принципы бухгалтерского учета.
В случае, если вложения классифицируются как долговые ценные бумаги, доход в виде процентов отражается на счете учета доходов. Проценты, полученные от долговых ценных бумаг, включаются в операционные доходы компании и подлежат налогообложению. Для учета таких доходов используется счет 91 «Прочие доходы и расходы», который используется для отражения поступлений от процентов.
Доходы от акций или других финансовых вложений, классифицированных как «долгосрочные инвестиции», отражаются в виде дивидендов, полученных от вложений. Эти доходы также включаются в расчет налогооблагаемой базы. В бухгалтерии такие поступления могут быть записаны на счетах 91 или 76 в зависимости от конкретных условий.
Важным моментом является то, что доходы от финансовых вложений отражаются в учете на момент получения дохода. При этом важно учитывать, что амортизация доходов от вложений должна осуществляться по мере поступления платежей или дивидендов. Например, при получении дивидендов по акциям, которые выплачиваются на определенную дату, доход фиксируется в момент получения.
Для правильного учета доходов необходимо следить за изменениями в рыночной стоимости финансовых вложений. Если стоимость вложений изменяется, доходы могут быть скорректированы в бухгалтерских записях. Важно использовать правильные ставки налогообложения, а также учитывать все особенности договора с контрагентом.
Одним из важных аспектов является ведение учетных записей, позволяющих точно отслеживать прибыль от финансовых вложений. Это включает в себя регулярные пересмотры стоимости вложений, что важно для своевременной корректировки данных и точности отчетности. В некоторых случаях могут применяться методики переоценки вложений, которые помогают отразить их текущую стоимость.
Документальное оформление операций с вложениями
Операции с финансовыми вложениями требуют тщательного документального оформления для обеспечения правильности учета и контроля. Каждое действие, связанное с приобретением, продажей, переоценкой или обесценением вложений, должно быть подтверждено соответствующими документами, которые соответствуют требованиям законодательства.
При приобретении финансовых вложений необходимо оформить договор купли-продажи или иной аналогичный документ, в котором будет указана информация о контрагенте, предмете договора, стоимости и условиях сделки. Этот документ становится основой для отражения операции в бухгалтерии.
При переоценке вложений, согласно международным стандартам финансовой отчетности (МСФО) или российским стандартам, требуется заключение независимого оценщика, подтверждающее рыночную стоимость. Для учета таких операций в бухгалтерии используется акт переоценки, который должен быть подписан ответственными лицами компании.
Документы, подтверждающие обесценение вложений, включают заключения аналитиков или внутренних специалистов, а также отчетность по финансовому состоянию компании-эмитента. Все изменения в оценке стоимости должны быть отражены в бухгалтерских проводках с соответствующими пояснениями.
При осуществлении операций с долговыми ценными бумагами важным элементом являются выписки из депозитария, которые подтверждают права собственности на ценные бумаги, а также изменения в их стоимости.
Кроме того, при реализации финансовых вложений оформляются акты о передаче имущества, которые подтверждают факт продажи или обмена. Эти акты должны содержать данные о покупателе, стоимости, дате сделки и другой необходимой информации для корректного отражения в учете.
Все документы, связанные с операциями с финансовыми вложениями, должны быть сохранены в бухгалтерском архиве компании на срок, предусмотренный законодательством. Важно также обеспечить их доступность для проведения внешнего и внутреннего аудита.
Раскрытие информации о финансовых вложениях в отчетности
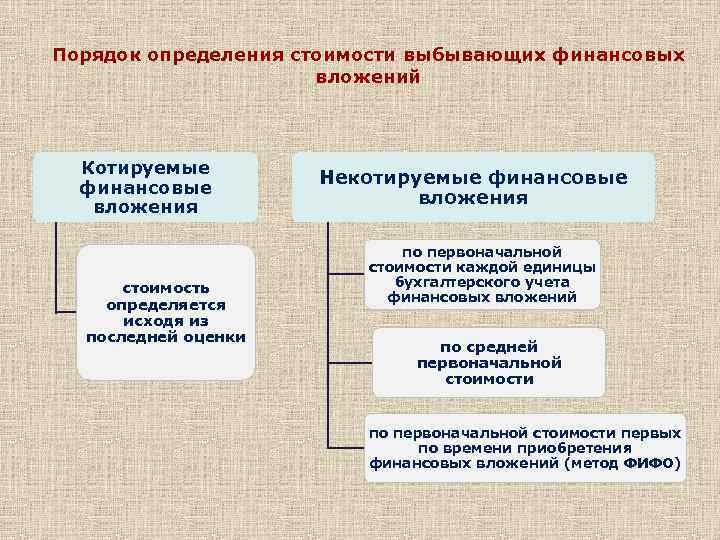
Для правильного раскрытия информации в отчетности требуется указать следующие ключевые данные:
1. Описание каждого типа финансовых вложений: вложения в акции, долговые ценные бумаги, доли в уставных капиталах и другие.
2. Сумма вложений на отчетную дату с выделением текущей и долгосрочной части. Важно разграничивать краткосрочные и долгосрочные вложения, так как это влияет на ликвидность компании.
3. Применяемая методика оценки вложений. Для каждого типа вложений должно быть указано, по какой стоимости они отражаются в балансе: по первоначальной, справедливой стоимости или с учетом обесценения.
4. Доходы, полученные от финансовых вложений, включая проценты, дивиденды и прирост стоимости.
5. Раскрытие информации о вероятности изменения стоимости вложений, а также о возможных рисках, связанных с ними, например, изменением рыночной стоимости или валютных колебаний.
Кроме того, важно предоставить информацию о сроках погашения долговых ценных бумаг и сроках получения дивидендов, если таковые имеются. Это позволяет инвесторам и кредиторам оценить стабильность доходов и риски вложений.
Для более детальной информации в отчетности можно указать, как проводилась переоценка вложений, если она имела место, и как это повлияло на финансовые результаты компании.
Таким образом, раскрытие информации о финансовых вложениях должно быть прозрачным и детализированным. Это помогает заинтересованным сторонам принимать обоснованные решения, основываясь на реальной финансовой ситуации организации.
Вопрос-ответ:
Как бухгалтерия отражает финансовые вложения на балансе компании?
Финансовые вложения отражаются в бухгалтерском учете в зависимости от их вида и цели. В первую очередь они классифицируются как долгосрочные и краткосрочные. Долгосрочные вложения учитываются по стоимости приобретения и отражаются на счете 58 «Финансовые вложения», а краткосрочные — на счете 55. Важно учитывать, что при изменении стоимости вложений необходимо произвести их переоценку или обесценение, что также отражается в бухгалтерском учете.
Какие требования предъявляются к документальному оформлению операций с финансовыми вложениями?
Каждая операция с финансовыми вложениями должна быть подтверждена документами, такими как договоры купли-продажи, выписки с банковского счета, акты приемки-передачи и прочие документы, которые удостоверяют факт сделки. Также важно, чтобы каждый документ был правильно оформлен, содержал все необходимые реквизиты и соответствовал законодательным требованиям. В случае переоценки или обесценения вложений должны быть составлены соответствующие бухгалтерские записи и акты, которые объясняют изменения в стоимости активов.
Как бухгалтеру определить, нужно ли проводить переоценку финансовых вложений?
Переоценка финансовых вложений проводится в случае, если происходит значительное изменение их рыночной стоимости или если это предусмотрено условиями договора. Переоценка обязательна, если изменения стоимости превышают установленный порог, который определяет компания или законодательство. Например, если акции или другие ценные бумаги, на которые компания сделала инвестиции, значительно изменили свою рыночную стоимость, бухгалтер обязан скорректировать эти активы в учете.
Как учитывать доходы от финансовых вложений в бухгалтерском учете?
Доходы от финансовых вложений, такие как дивиденды, проценты по облигациям или другие формы доходов, должны быть учтены в момент их получения. Эти доходы отражаются на счете 91 «Прочие доходы и расходы». Важно учитывать, что доходы от финансовых вложений могут быть как регулярными, так и разовыми, и их учет зависит от типа вложений и условий получения дохода. Также необходимо следить за налоговыми обязательствами, которые могут возникать при получении доходов от финансовых вложений.