В 2023 году волатильность валютных курсов продолжает влиять на финансовые показатели российских компаний. По данным Банка России, среднегодовой курс доллара вырос на 8,5%, что напрямую отражается на задолженности и расчетах с иностранными контрагентами. Бухгалтерские записи по валютным операциям требуют точного расчета курсовых разниц для корректного формирования прибыли и расходов.
Ключевой момент учета курсовых разниц заключается в правильной классификации операций: разницы, возникающие при оплате авансов, расчетах с поставщиками и получении долгов, должны отражаться на отдельных счетах бухгалтерского учета. Согласно ПБУ 3/2006, курсовые разницы учитываются в составе финансовых результатов, если они не связаны с приобретением основных средств или долгосрочных инвестиций.
Практическая рекомендация для бухгалтеров – ежедневно фиксировать изменения курсов валют по каждой валютной операции и документировать расчет. Использование специализированного ПО для автоматического пересчета валютных обязательств помогает снизить риск ошибок и ускоряет формирование отчетности. В 2023 году важно также учитывать налоговые последствия: положительные и отрицательные курсовые разницы отражаются в налоговой базе по разным правилам для прибыли и расходов.
Компании, работающие с импортом и экспортом, должны разрабатывать внутренние инструкции по учету курсовых разниц, включая сроки пересчета и ответственных сотрудников. Это обеспечивает прозрачность финансовой отчетности и позволяет контролировать влияние валютных колебаний на общую финансовую устойчивость.
Определение курсовой разницы для расчетов с иностранной валютой
Для определения курсовой разницы бухгалтеры используют официальный курс Центрального банка РФ на соответствующую дату. Если расчет ведется по валютным счетам в банке, используется фактический курс банка на дату операции. Разница между первоначальной суммой в рублях и суммой по курсу на отчетную дату отражается на счете 91 «Прочие доходы и расходы».
При расчете курсовой разницы для кредиторской задолженности сумма обязательства в валюте пересчитывается на отчетную дату, а отклонение от первоначальной стоимости учитывается как положительная или отрицательная разница. Для дебиторской задолженности аналогично пересчитывается сумма требования, и разница отражается в учете до погашения задолженности.
Особое внимание следует уделять операциям с авансами: при изменении курса между моментом выдачи аванса и расчетом с контрагентом возникает отдельная курсовая разница, учитываемая отдельно от основной задолженности.
В случаях регулярных валютных операций рекомендуется фиксировать внутренний курс для планирования и контроля, чтобы минимизировать влияние колебаний курса на финансовый результат. Все расчеты должны быть документально подтверждены выписками банка и бухгалтерскими справками о курсовой разнице.
Методы учета курсовых разниц в бухгалтерских проводках

Для отражения курсовых разниц в бухгалтерских проводках применяется два основных метода: метод разницы при пересчете валютных операций и метод разницы при закрытии счетов. Первый метод используется при расчете курсовых разниц на дату оплаты или поступления денежных средств. Суммы, образующиеся при пересчете, отражаются на счете 91 «Прочие доходы и расходы» с одновременной записью на корреспондирующий счет расчетов с контрагентом.
Второй метод применяется при инвентаризации валютных операций на конец отчетного периода. Курсовые разницы фиксируются путем корректировки балансовых стоимостей на счетах расчетов с иностранными контрагентами, что позволяет привести учетные данные к актуальному курсу Центрального банка РФ.
При практическом оформлении проводок курсовые разницы дебетуются или кредитуются в зависимости от того, возникла прибыль или убыток. Например, при увеличении обязательства в иностранной валюте по сравнению с учетной стоимостью, разница отражается как расход на счете 91, а при уменьшении обязательства – как доход.
Для учета расчетов с экспортно-импортными контрактами целесообразно выделять отдельные субсчета для отслеживания курсовых разниц по каждой операции. Это упрощает контроль и позволяет корректно формировать финансовый результат без смешения с основной хозяйственной деятельностью.
При использовании автоматизированных систем бухгалтерского учета необходимо настроить правила пересчета валютных операций на каждый отчетный день. Программные решения позволяют автоматически формировать проводки по курсовым разницам, минимизируя риск ошибок и обеспечивая соответствие требованиям законодательства о бухгалтерском учете.
Отражение курсовых разниц по займам и кредитам в валюте

Курсовые разницы по займам и кредитам в иностранной валюте формируются при изменении курса валюты на дату бухгалтерской отчетности или при фактическом погашении обязательства. Их учет зависит от направления разницы: положительная курсовая разница увеличивает финансовый результат, отрицательная – уменьшает.
При оформлении займа в иностранной валюте необходимо первоначально зафиксировать сумму обязательства по курсу на дату получения средств. В бухгалтерских проводках используется счет 66 «Расчеты по займам и кредитам» для обязательств и счет 91 «Прочие доходы и расходы» для отражения курсовых разниц.
Если кредит получен в валюте и курс изменяется, на конец отчетного периода производится пересчет обязательства в рублях по актуальному курсу. Разница между первоначальной суммой и пересчитанной отражается как курсовая разница. В проводках отражается списание или начисление на счет 91 с корреспондирующим счетом 66.
При погашении займа или кредита в иностранной валюте необходимо учитывать курс на день платежа. Если фактическая сумма в рублях отличается от суммы, пересчитанной на конец периода, образуется дополнительная курсовая разница, которая также отражается на счете 91.
Для корректного учета рекомендуется вести отдельный регистр или аналитический учет по каждому займу и кредиту в валюте, фиксируя дату, курс и суммы обязательств. Это обеспечивает прозрачность расчета курсовых разниц и правильное отражение их в финансовой отчетности.
Учет курсовых разниц при расчетах с поставщиками и покупателями
При предоплате поставщику курсовая разница рассчитывается на момент перевода средств. Например, если аванс в евро переведен по курсу 90 руб./€, а фактическая оплата по счету произошла по курсу 92 руб./€, возникшая курсовая разница в 2 руб./€ отражается как расход.
Взаиморасчеты с покупателями оформляются аналогично. Если покупатель оплачивает счет позже, чем дата выставления, бухгалтер фиксирует доход или расход в зависимости от изменения курса валюты. Например, при оплате счета на 1 000 USD, выставленного по курсу 75 руб./USD, если фактический курс на дату оплаты составил 77 руб./USD, курсовая разница 2 000 руб. отражается как доход.
Для правильного учета курсовых разниц используется метод FIFO или метод средней стоимости валютного курса за период, если договор не содержит особых условий. В учетной политике компании должно быть четко прописано, какой метод применяется для расчетов с поставщиками и покупателями.
Бухгалтерские проводки формируются следующим образом: при увеличении обязательств перед поставщиком из-за изменения курса используется проводка Дт 91-2 Кт 60, при уменьшении обязательств Дт 60 Кт 91-1. В случае расчетов с покупателями: увеличение задолженности Дт 62 Кт 91-1, уменьшение – Дт 91-2 Кт 62.
Регулярный анализ курсовых разниц позволяет корректировать финансовые результаты и своевременно учитывать влияние валютных колебаний на прибыльность операций с контрагентами. Особенно важно вести отдельный учет курсовых разниц для крупных и долговременных контрактов, чтобы избежать искажений в финансовой отчетности.
Налоговый учет курсовых разниц и влияние на прибыль

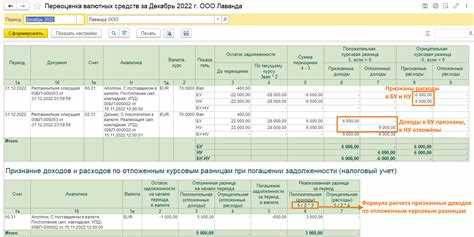
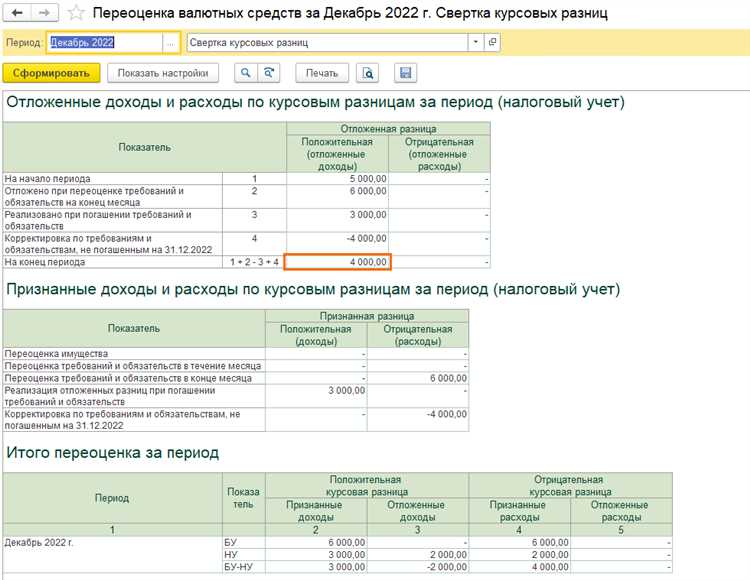
В налоговом учете курсовые разницы, возникающие при расчетах в иностранной валюте, учитываются в составе доходов и расходов в соответствии с пунктом 1 статьи 250 и статьями 271–273 НК РФ. Положительные курсовые разницы увеличивают налоговую базу по прибыли, отрицательные уменьшают. Для целей налогообложения важно правильно определить момент признания курсовой разницы: это может быть дата оплаты, получения аванса или дата отчетности, если обязательство не исполнено.
При расчетах с иностранными поставщиками и покупателями курсовая разница фиксируется на дату совершения операции и при ее фактической оплате. В бухгалтерии разницы могут отражаться на счете 91 «Прочие доходы и расходы», но для налогового учета необходимо перенести соответствующие суммы в налоговый регистр доходов и расходов. Неправильное отражение курсовой разницы может привести к занижению или завышению налоговой базы, что грозит корректировками при проверках.
Особое внимание требуется при долгосрочных кредитах и займам в иностранной валюте. В таких случаях курсовые разницы учитываются нарастающим итогом и корректируются при каждом изменении курса на дату отчетности. Для минимизации налоговых рисков рекомендуется фиксировать курсовые разницы одновременно в бухгалтерском и налоговом учете, документируя все изменения курса официальными данными Центрального банка РФ.
При планировании прибыли и налоговой нагрузки важно учитывать, что положительные курсовые разницы увеличивают налог на прибыль, а отрицательные могут быть использованы для его снижения. Компании с высокой долей валютных операций целесообразно вести аналитический учет курсовых разниц по каждому виду обязательств, что позволяет оперативно оценивать влияние на финансовый результат и корректировать налоговую стратегию.
Регулярное сопоставление бухгалтерских и налоговых разниц позволяет избежать штрафов и корректировок. Для точного учета рекомендуется использовать автоматизированные решения, которые учитывают изменения курса и формируют налоговые проводки на основе бухгалтерских данных, сокращая риск ошибок и упрощая подготовку отчетности.
Отчетность и раскрытие курсовых разниц в бухгалтерских документах
Курсовые разницы возникают при изменении курса иностранной валюты между моментом совершения операции и расчетом по ней. Их правильное отражение в отчетности обеспечивает точность финансовых показателей и соответствие требованиям законодательства.
В бухгалтерском учете курсовые разницы фиксируются на отдельных счетах доходов и расходов. Для отчетности важно:
- Отразить курсовые разницы по каждой операции с иностранной валютой в журнале-ордере или соответствующих регистрах бухгалтерского учета.
- Разделять положительные и отрицательные курсовые разницы, чтобы корректно формировать финансовый результат.
- Указывать курсовые разницы в отчетности по стандартным формам, например, в отчете о финансовых результатах и в пояснительной записке к бухгалтерскому балансу.
Раскрытие информации в бухгалтерских документах включает следующие элементы:
- Суммы курсовых разниц по типам операций: расчет с поставщиками, покупателями, кредиты, займы.
- Метод расчета курсовых разниц: разница между курсом на дату операции и курсом на дату платежа или отчетной даты.
- Влияние курсовых разниц на прибыль или убыток компании, отражаемое в отчете о финансовых результатах.
- Ссылки на нормативные акты и стандарты бухгалтерского учета, применяемые при расчетах.
Рекомендуется ежемесячно контролировать движение курсовых разниц, чтобы своевременно корректировать финансовые показатели и минимизировать риск искажения прибыли. Для удобства анализа можно вести отдельный регистр с детализацией по валютам и контрагентам.
При подготовке годовой отчетности обязательна детализация сумм курсовых разниц в пояснительной записке. Это позволяет инвесторам, налоговым органам и внутренним пользователям отчетности видеть влияние валютных колебаний на финансовый результат и принимать управленческие решения на основе достоверной информации.
Вопрос-ответ:
Каким образом определяются курсовые разницы при расчетах с иностранными поставщиками?
Курсовая разница определяется как разница между суммой в рублях, указанной в первичных документах по курсу на дату совершения операции, и суммой, рассчитанной по курсу на дату фактической оплаты. В бухгалтерском учете такие разницы отражаются на отдельном счете доходов или расходов от курсовых разниц в зависимости от направления изменения курса валюты.
Как учитывать курсовые разницы по кредитам и займам в иностранной валюте?
Курсовые разницы по займам и кредитам учитываются на момент отчетной даты и при погашении задолженности. Если задолженность увеличивается из-за изменения курса, разница отражается как расход, если уменьшается — как доход. В учете применяются счета учета долговых обязательств в валюте и счета для доходов и расходов по курсовым разницам.
Какие документы необходимы для подтверждения курсовых разниц в бухгалтерской отчетности?
Для подтверждения курсовых разниц используются договоры с контрагентами, счета-фактуры, платежные поручения и выписки банка. Также важно сохранять расчеты, где указаны применяемые курсы валют на даты операций и отражение разницы в учете, чтобы при проверке можно было проследить правильность отражения доходов и расходов.
Как отражаются курсовые разницы в налоговом учете и на прибыль предприятия?
Курсовые разницы, возникающие при операциях с иностранной валютой, включаются в налоговую базу только при их фактическом признании в бухгалтерском учете. Разницы, являющиеся доходом, увеличивают налогооблагаемую прибыль, а расходы уменьшают её. Для корректного расчета налога необходимо вести отдельный учет курсовых разниц и проверять соответствие дат признания доходов и расходов правилам налогообложения.
Можно ли учитывать курсовые разницы на момент составления промежуточной отчетности?
Да, курсовые разницы отражаются в промежуточной отчетности на дату составления баланса или отчетного периода. При этом важно использовать актуальные курсы валют и документально подтверждать расчет. Это позволяет точно оценить финансовый результат и влияние изменения валютного курса на активы и обязательства компании.
Как правильно отражать курсовые разницы при оплате счетов иностранным поставщикам?
При расчетах с иностранными поставщиками курсовые разницы возникают, когда фактическая дата оплаты отличается от даты формирования обязательства. Если оплата происходит позже, чем был выставлен счет, бухгалтер должен пересчитать сумму в рублях по актуальному курсу на дату платежа. Разница между первоначальной суммой и фактической суммой, полученной в рублях, отражается в учете как доход или расход по курсовым разницам. Для этого используют субсчета к счетам расчетов с поставщиками, а при формировании отчетности суммы включают в финансовый результат текущего периода. Такой подход позволяет точно учитывать влияние колебаний валютного курса на финансовое состояние компании.