

Обращение в суд против банка по вопросам кредитного договора может стать необходимостью, если организация нарушает условия соглашения или права заемщика. На практике такие дела связаны с неправомерным начислением процентов, штрафов и комиссий, навязыванием дополнительных услуг, изменением условий договора в одностороннем порядке или отказом учитывать уже произведенные платежи.
Перед подачей иска важно собрать подтверждающие документы: сам кредитный договор, график платежей, выписки по счету, квитанции об оплате и переписку с банком. Чем точнее и полнее доказательная база, тем выше вероятность успешного исхода дела.
Судебная практика показывает, что при нарушении банком законодательства заемщик вправе требовать пересмотра условий кредитования, возврата незаконно удержанных сумм, компенсации убытков и морального вреда. Однако для этого необходимо правильно оформить исковое заявление, указать конкретные нарушения и ссылки на статьи Гражданского кодекса и закона «О защите прав потребителей».
Грамотная подготовка к судебному разбирательству позволяет заемщику не только восстановить справедливость, но и создать прецедент, защищающий интересы других клиентов банка в аналогичных ситуациях.
Основания для обращения в суд против банка

Обращение в суд возможно при нарушении банком условий кредитного договора, законодательства о потребительском кредите и требований Центрального банка РФ. Чаще всего основания включают: завышение процентной ставки сверх договорной, начисление штрафов и пеней без законного основания, скрытые комиссии и платежи, некорректное изменение графика платежей.
Другой повод для судебного разбирательства – нарушение правил взыскания задолженности. Если банк применяет угрозы, блокирует счета без решения суда или проводит списания, не уведомив клиента, это является прямым основанием для иска.
Несоблюдение процедуры пересмотра условий кредита при реструктуризации или рефинансировании также дает право обратиться в суд. Например, банк может не учитывать законные льготы для заемщика при повышении ставок или изменении графика платежей, что можно оспорить через суд.
Доказательствами для суда служат копии кредитного договора, уведомления от банка, платежные документы, переписка с банком, а также заключения независимых экспертов по начислению процентов и штрафов.
Рекомендовано перед подачей иска проверить срок исковой давности: для кредитных споров он составляет три года с момента нарушения условий договора. Также стоит зафиксировать все взаимодействия с банком письменно или через электронные каналы для подтверждения фактов нарушения.
В случае выявления нескольких оснований для иска, их объединяют в одном заявлении для увеличения шансов на положительное решение суда. Важно точно указывать суммы переплат, период нарушения и ссылки на конкретные статьи закона, регулирующие кредитные отношения.
Нередко обращение в суд сопровождается требованием возврата незаконно удержанных средств, пересмотра процентов по кредиту или признания штрафов и пеней недействительными. Это позволяет не только компенсировать потери, но и скорректировать договорные обязательства на законных основаниях.
Таким образом, основания для обращения в суд против банка формируются на основе конкретных нарушений договора, несоблюдения законодательства и фактических действий банка, которые можно документально подтвердить.
Подготовка доказательств нарушения кредитного договора

Необходимо зафиксировать факты неправомерных действий банка. Это могут быть письма, уведомления, SMS и электронные сообщения с информацией о начислениях, изменениях условий или отказе в реструктуризации долга. Все коммуникации должны быть датированы и сохранены в неизменном виде, чтобы суд мог установить последовательность событий.
Важно подготовить расчеты, которые подтверждают несоответствие действий банка условиям договора. Это может включать развернутый анализ графика платежей, расчет процентов, сравнение начисленных сумм с договорными условиями. Желательно оформить эти расчеты в виде наглядного документа с ссылкой на соответствующие статьи договора.
При наличии спорных операций рекомендуется привлечь эксперта, например, финансового аналитика, который подтвердит незаконность начислений или неправомерное списание средств. Экспертное заключение существенно усиливает позицию истца и помогает суду объективно оценить доказательства.
Наконец, все документы и доказательства следует систематизировать по хронологии событий и оформить копии для суда. Каждая копия должна быть пронумерована и иметь ссылку на источник, что облегчает их представление на судебном заседании и предотвращает спор о подлинности материалов.
Составление иска с учетом требований закона
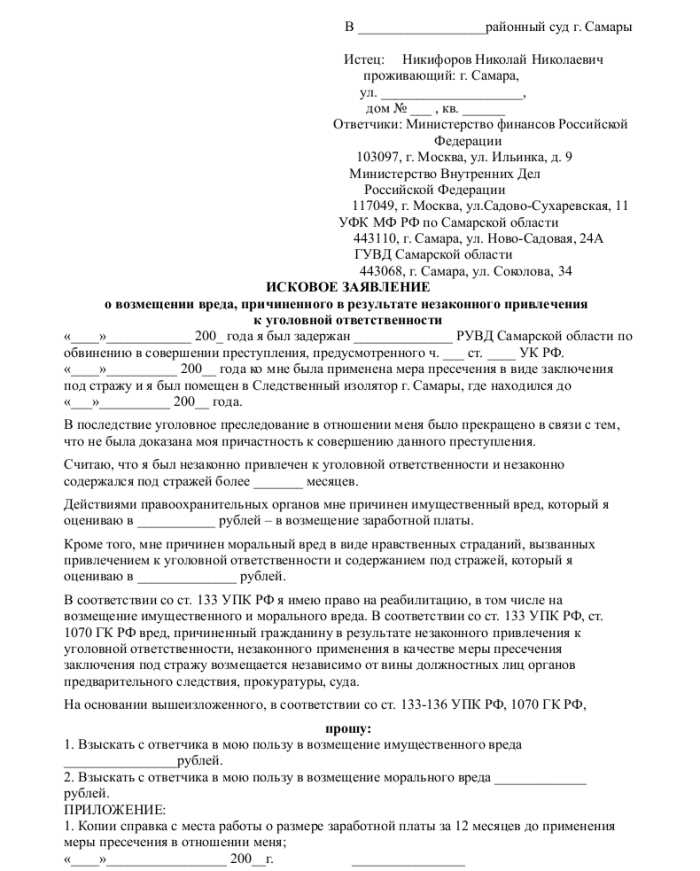
Исковое заявление против банка по кредитному договору должно содержать точные реквизиты сторон, включая полное наименование банка, адрес, ИНН и ФИО истца. Важно указать дату заключения договора, его номер и сумму задолженности, а также приложить копию договора и график платежей.
В тексте иска необходимо четко сформулировать требования: признать действия банка незаконными, взыскать переплату, неустойку или проценты за просрочку, если это предусмотрено договором. При ссылке на нормы закона используйте конкретные статьи Гражданского кодекса РФ и Федерального закона о банках, например, ст. 309, 310 ГК РФ о должностных обязательствах сторон и ст. 395 о начислении процентов за просрочку.
Документы, подтверждающие нарушение банком условий договора, должны быть систематизированы: квитанции об оплате, выписки с банковского счета, переписка с банком. Каждое приложение нужно пронумеровать и указать в тексте иска.
Иск должен содержать расчет суммы требований с подробным обоснованием, включая даты, суммы платежей и начисленные проценты. Указывайте порядок расчета неустойки или штрафа в соответствии с условиями договора и законодательством.
Формулировки в заявлении должны быть конкретными, без эмоциональной окраски. Например, «Прошу взыскать с банка сумму переплаты в размере X рублей» вместо общих утверждений о «неправомерных действиях банка». Четкость формулировок повышает шансы на удовлетворение иска.
Наконец, правильно оформленный иск подписывается истцом и сопровождается копиями всех приложений для суда и ответчика. Указание контактных данных истца и способа получения уведомлений обязательны для соблюдения процессуальных норм.
Подача искового заявления в суд по месту рассмотрения

Иск по кредитному договору подается в суд по месту нахождения ответчика – юридического лица или банка, либо по месту исполнения договора, если это указано в кредитном соглашении. Для физических лиц возможна подача по месту жительства истца, если договором не установлено иное.
Перед подачей заявления необходимо определить компетентный суд: обычно это районный суд по месту нахождения отделения банка, с которым заключен кредитный договор. Для крупных банков с филиальной сетью уточняется, какой конкретно филиал считается юридическим адресом для судебных требований.
Исковое заявление подается лично через канцелярию суда, направляется почтой с уведомлением или через портал государственных услуг. При подаче почтой необходимо приложить копии всех документов и оплатить государственную пошлину, сохранив квитанцию для подтверждения.
Все документы прикладываются в оригинале и копиях, количество которых должно соответствовать числу сторон, участвующих в деле. Исковое заявление должно содержать точное наименование суда, сведения об истце и ответчике, предмет и основания иска, ссылки на нормы закона, а также перечень приложенных документов.
После регистрации заявления суд выдает входящий номер и дату, с которой начинается отсчет процессуальных сроков. На основании этого номера осуществляется дальнейшее движение дела, включая направление копий ответа банку и назначение даты предварительного заседания.
Правильная подача и соблюдение порядка регистрации заявления существенно повышают шансы на оперативное рассмотрение дела и защиту интересов истца в полном объеме.
Участие в судебных заседаниях и представление позиции
Для участия в судебных заседаниях по делу о кредитном договоре необходимо заранее ознакомиться с графиком заседаний, указанным в определении суда. Пропуск заседания без уважительной причины может привести к отказу в удовлетворении требований или рассмотрению дела в отсутствии стороны.
На заседании истец имеет право лично представлять свои интересы либо через представителя с нотариально оформленной доверенностью. Представителю важно иметь при себе все копии документов, указанных в иске, а также дополнительные доказательства: платежные квитанции, выписки по счету, переписку с банком.
При представлении позиции нужно структурировать аргументы: сначала кратко излагать суть нарушения условий договора банком, затем ссылаться на конкретные статьи закона и положения договора. Все ссылки на документы и факты должны сопровождаться указанием на приложенные копии.
Необходимо заранее подготовить ответы на возможные вопросы суда и оппонирующей стороны. Важно сохранять последовательность и спокойный тон, избегать эмоциональных оценок и предположений, которые не подтверждены документально.
Если заявляются требования о взыскании переплаты или штрафных санкций, следует четко обозначить сумму, способ ее расчета и подтвердить расчет соответствующими документами. Любые изменения позиции после подачи иска должны быть оформлены письменным ходатайством и предоставлены суду до начала слушания по существу.
После завершения заседания рекомендуется получить протокол и внимательно проверить запись всех заявленных требований и доказательств. При выявлении ошибок можно подавать ходатайство о внесении уточнений в протокол для корректного отражения позиции истца.
Исполнение судебного решения и взаимодействие с приставами

Процесс взаимодействия с приставами строится по следующим шагам:
- Регистрация исполнительного листа в службе судебных приставов по месту жительства должника или по месту нахождения имущества, подлежащего взысканию.
- Предоставление приставам полной информации о банковских счетах должника, местах работы и имуществе, которое может быть арестовано.
- Контроль сроков исполнения: по закону приставы обязаны начать действия в течение 3 дней после получения исполнительного документа.
- При несвоевременном исполнении решение суда можно ускорить путем подачи жалобы на бездействие приставов в вышестоящую инстанцию или в прокуратуру.
Важно помнить, что приставы имеют право:
- Арестовывать банковские счета должника и переводить средства на счет взыскателя.
- Изымать ценные вещи и имущество должника в счет погашения задолженности.
- Налагать ограничения на выезд должника за пределы страны.
Рекомендовано вести постоянную коммуникацию с приставами, уточняя статус исполнительного производства, и предоставлять документы, которые могут ускорить взыскание, включая дополнительные данные о доходах и имуществе должника. Своевременное реагирование на запросы приставов увеличивает вероятность полного и быстрого исполнения решения суда.
Если банк пытается уклониться от исполнения решения, целесообразно уведомлять приставов письменно и фиксировать все действия банка. Это создаёт юридическую защиту и ускоряет процесс взыскания.
Вопрос-ответ:
Какие документы нужно подготовить для подачи иска против банка по кредиту?
Для подачи иска необходимо собрать полный пакет документов, подтверждающих ваши требования. Обычно это: кредитный договор, график платежей, подтверждения фактической оплаты, переписка с банком по спорным вопросам, уведомления о просрочках и начисленных процентах. Если есть доказательства неправомерных действий банка, например, завышения процентов или незаконных штрафов, их также стоит приложить. Чем полнее комплект документов, тем проще суду оценить ситуацию.
Можно ли оспорить действия банка, если задолженность уже передана коллекторам?
Да, передача долга коллекторам не лишает вас права обратиться в суд. Суд может признать незаконными начисленные банком штрафы, проценты или неправомерные требования коллекторов. Важно приложить копии всех уведомлений о передаче долга, переписку с коллекторами и сам кредитный договор. Иногда судебное решение может не только отменить часть требований, но и обязать банк или коллекторов вернуть незаконно удержанные суммы.
На какой срок банк обязан ответить на исковое заявление?
После подачи иска суд определяет сроки для рассмотрения дела. Обычно первая реакция суда — уведомление сторон о принятии заявления и назначении даты слушания — приходит в течение 5–10 дней. Само рассмотрение дела может занять от нескольких недель до нескольких месяцев в зависимости от сложности спора и загруженности суда. Банк обязан предоставить письменный ответ на иск, содержащий свои возражения, в установленный судом срок, который чаще всего составляет 10–30 дней после получения уведомления.
Что делать, если банк не исполняет решение суда после вынесения приговора?
Если банк не выполняет судебное решение, следующим шагом становится обращение к судебным приставам. Для этого нужно предоставить исполнительный лист, выданный судом, и заполнить заявление о принудительном исполнении. Приставы могут наложить арест на счета банка, имущество или инициировать иные меры для обеспечения исполнения. При необходимости можно контролировать ход исполнительного производства через официальный портал ФССП и при выявлении нарушений подавать жалобы на действия или бездействие приставов.


