
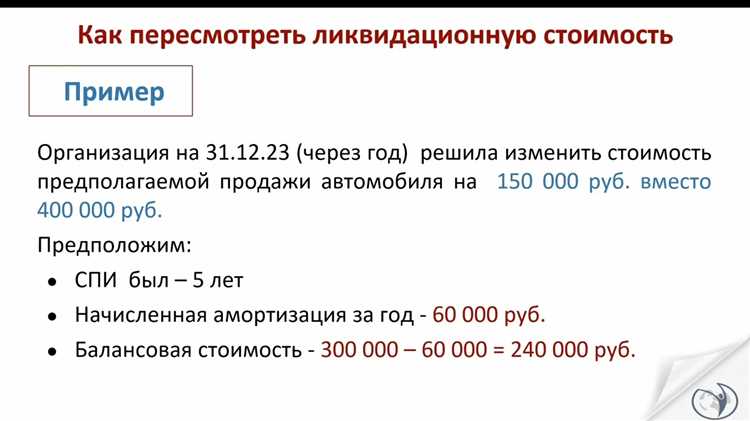
Ликвидационная стоимость основных фондов представляет собой остаточную стоимость имущества организации, которая может быть получена при его продаже или списании после окончания срока службы. Этот показатель используется при планировании амортизационных отчислений, составлении бухгалтерской отчетности и оценке инвестиционной привлекательности предприятия.
Для расчета ликвидационной стоимости важно учитывать первоначальную стоимость объекта, срок полезного использования и накопленную амортизацию. Например, если станок приобретен за 1 200 000 рублей, срок службы составляет 10 лет, а за 6 лет начислена амортизация в размере 720 000 рублей, ориентировочная ликвидационная стоимость будет равна 480 000 рублей, с учетом возможного снижения рыночной цены и физического износа.
В ряде отраслей существуют нормативные коэффициенты для определения ликвидационной стоимости. В строительстве и промышленности она часто составляет 5–10% от первоначальной стоимости, в сфере IT-оборудования – до 20%, учитывая быстрое моральное устаревание техники. Для точного расчета рекомендуется использовать актуальные данные о рыночной стоимости аналогичного имущества и учитывать расходы на демонтаж и транспортировку.
Правильное определение ликвидационной стоимости позволяет минимизировать риски недооценки активов, корректно планировать инвестиции и обеспечивать прозрачность финансовой отчетности. Организациям рекомендуется фиксировать расчетные показатели в учетной политике и пересматривать их ежегодно с учетом изменений рынка и физического состояния оборудования.
Понятие ликвидационной стоимости и сферы применения
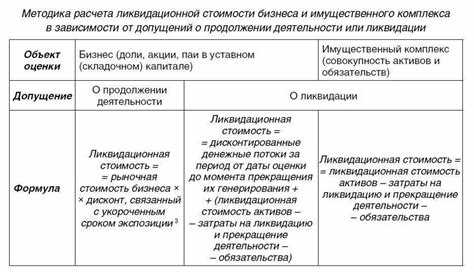
Ликвидационная стоимость основных фондов отражает величину средств, которые можно получить при полной реализации активов предприятия с учетом износа и текущей рыночной цены. Она определяется как остаточная стоимость имущества после вычета расходов на демонтаж, транспортировку и продажу. Основное отличие от балансовой стоимости – ориентир на фактическую способность фондов приносить доход при ликвидации, а не на учетную цену приобретения.
Расчет ликвидационной стоимости применяется при оценке предприятий для целей банкротства, реорганизации, страхования и налогообложения. В процессе банкротства показатель служит ориентиром для кредиторов при определении возможных выплат, при страховании – для корректной оценки риска утраты активов, а при налогообложении – для расчета налогов на имущество, подлежащего ликвидации. Ликвидационная стоимость также используется в инвестиционном анализе при оценке привлекательности приобретения предприятий с активами, имеющими значительный износ.
В практическом применении расчет начинается с инвентаризации имущества и оценки состояния основных фондов. Для оборудования учитываются степень износа, возможность перепродажи или переработки материалов. Для зданий и сооружений – рыночная стоимость земли, материалов и затрат на демонтаж. Важное значение имеет юридическая чистота собственности и наличие ограничений на реализацию активов, так как они напрямую влияют на фактическую сумму ликвидации.
Сферы применения ликвидационной стоимости охватывают также внутренний аудит и финансовое планирование. Руководство предприятий использует этот показатель для определения минимальной стоимости активов при продаже или списании, оптимизации процесса обновления фондов и оценки финансовых рисков. Корректный расчет позволяет предотвратить недооценку имущества и минимизировать потери при принудительной ликвидации.
Методы определения остаточной и ликвидационной стоимости
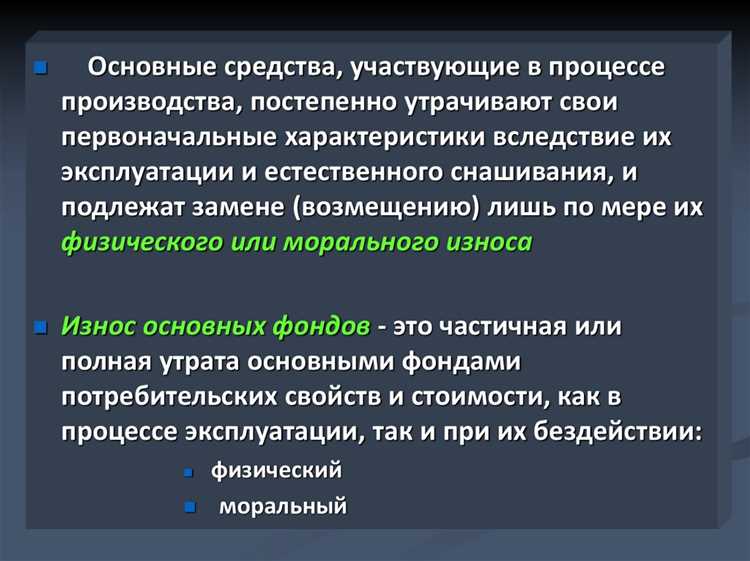
Остаточная стоимость основных фондов определяется как разница между первоначальной стоимостью объекта и суммой начисленной амортизации. Для расчета используют линейный, ускоренный и дегрессивный методы амортизации, выбор которых зависит от специфики использования оборудования.
Линейный метод предполагает равномерное списание стоимости объекта в течение всего срока службы. Формула расчета: остаточная стоимость = первоначальная стоимость − (годовая амортизация × количество лет эксплуатации).
Ускоренный метод предусматривает более высокие амортизационные отчисления на ранних этапах эксплуатации, что позволяет быстрее отражать снижение стоимости объекта. Этот метод применяется для техники с интенсивной эксплуатацией.
Дегрессивный метод позволяет учитывать интенсивное моральное устаревание и технологические изменения. Он основан на применении коэффициента ускорения к годовой амортизации, что уменьшает остаточную стоимость быстрее, чем линейный метод.
Ликвидационная стоимость отражает ожидаемую цену реализации объекта после завершения срока службы. Для ее определения используют несколько подходов:
- Сравнительный подход – анализ рыночных цен на аналогичные объекты, учитывая состояние и износ оборудования.
- Доходный подход – расчет стоимости на основе предполагаемой выручки от продажи или аренды до момента ликвидации с учетом расходов на демонтаж и транспортировку.
- Затратный подход – оценка ликвидационной стоимости как стоимости материалов, подлежащих восстановлению или перепродажи, за вычетом расходов на утилизацию.
Для точного расчета остаточной и ликвидационной стоимости рекомендуется использовать комбинированный подход: применять амортизационные методы для определения остаточной стоимости и рыночный или затратный подход для уточнения ликвидационной стоимости. Такой подход позволяет минимизировать ошибки при планировании финансовых показателей и учете основных фондов.
Документы и данные, необходимые для расчета

Для расчета ликвидационной стоимости основных фондов необходим полный перечень бухгалтерской и технической документации. В первую очередь это инвентарные описи и карточки учета, отражающие фактическое состояние имущества, его первоначальную стоимость и амортизацию.
Необходимы технические паспорта и сертификационные документы на оборудование, здания и сооружения. Они содержат сведения о сроке службы, износе, возможностях восстановления или перепрофилирования объектов, что важно для оценки ликвидационной стоимости.
Для расчета дополнительно собираются данные о рыночной стоимости аналогичного имущества, ценах на металлолом и вторичные ресурсы. Эти сведения позволяют обосновать прогнозируемую цену реализации активов при их ликвидации.
Следует иметь акты экспертиз или заключения оценщиков, если объекты требуют специализированной оценки состояния или редкого оборудования. Документы должны быть актуальными и официальными, чтобы расчет соответствовал законодательным и бухгалтерским требованиям.
Расчет ликвидационной стоимости по отдельным видам основных фондов
Для зданий и сооружений ликвидационная стоимость определяется исходя из рыночной стоимости на момент реализации за вычетом расходов на демонтаж и подготовку к продаже. При расчете учитываются физическое и моральное изнашивание, остаточный ресурс, расположение объекта и уровень ликвидности на рынке недвижимости.
Для машин и оборудования расчет ведется с учетом износа, устаревания технологий и возможности перепродажи на вторичном рынке. Используется формула: ликвидационная стоимость = первоначальная стоимость × коэффициент остаточной стоимости − затраты на демонтаж и транспортировку.
Транспортные средства оцениваются на основании текущей рыночной цены аналогичных моделей с учетом пробега, технического состояния и необходимости проведения ремонта. При этом применяются корректирующие коэффициенты за возраст и степень эксплуатации.
Инструменты и инвентарь учитываются по фактическому состоянию, степени износа и остаточной ценности для потенциального покупателя. Для высоколиквидных инструментов корректировка может быть минимальной, для специализированного оборудования – значительной.
Для нематериальных активов, связанных с основными фондами (например, лицензии на оборудование), ликвидационная стоимость определяется исходя из возможности передачи прав третьим лицам и уровня востребованности на рынке. Расходы на оформление и юридическое сопровождение вычитаются из расчетной стоимости.
При расчете ликвидационной стоимости отдельных видов основных фондов важно документально фиксировать исходные данные: баланс, акты оценки износа, рыночные предложения и сметы затрат на демонтаж и продажу. Это позволяет обеспечить прозрачность и точность оценки для внутренних и внешних заинтересованных лиц.
Учет износа и амортизации при определении стоимости
Амортизация отражает систематическое перенесение стоимости объекта на производимую продукцию или услуги. Для целей ликвидационной стоимости применяют остаточную стоимость после вычета накопленной амортизации. Используются методы линейной амортизации, уменьшаемого остатка и списания стоимости при выбытии, в зависимости от типа объекта и установленной учетной политики.
Важно учитывать ускоренный износ объектов с интенсивной эксплуатацией, а также устаревание оборудования из-за внедрения новых технологий. В таких случаях корректировка амортизационных отчислений проводится на основании экспертной оценки или нормативных сроков службы, установленной для конкретного вида основных фондов.
Для точного определения ликвидационной стоимости целесообразно документировать: дату ввода объекта в эксплуатацию, первоначальную стоимость, накопленную амортизацию и текущие показатели технического состояния. Эти данные позволяют корректно рассчитать остаточную стоимость с учетом износа и обеспечить реальную оценку при продаже или списании активов.
Рекомендация: при расчете ликвидационной стоимости для оборудования с высокой степенью морального устаревания использовать корректирующий коэффициент снижения стоимости, основанный на рыночных ценах аналогичных объектов и оценке востребованности на рынке.
Практические примеры расчета и типовые ошибки
Рассмотрим расчет ликвидационной стоимости оборудования с первоначальной стоимостью 1 200 000 рублей, сроком службы 10 лет и остаточной стоимостью 10 % от первоначальной. Амортизация начисляется линейным методом. Годовая амортизация составит: 1 200 000 × 0,9 ÷ 10 = 108 000 рублей. После 7 лет использования остаточная стоимость равна 1 200 000 − 108 000 × 7 = 456 000 рублей. Если планируется продажа, учитывается фактическое состояние и рынок: например, оборудование с дефектами и устаревшей моделью может быть реализовано за 350 000 рублей, что и будет ликвидационной стоимостью.
Для транспортных средств с износом в 60 % от первоначальной стоимости 800 000 рублей, расчет остаточной стоимости: 800 000 × (1 − 0,6) = 320 000 рублей. Типичная ошибка – использование первоначальной стоимости без учета фактического состояния, что завышает ликвидационную стоимость.
При вычислении ликвидационной стоимости зданий и сооружений часто упускают фактор устаревания конструкций. Например, здание с первоначальной стоимостью 5 000 000 рублей и физическим износом 30 % имеет остаточную стоимость 5 000 000 × 0,7 = 3 500 000 рублей, но если требуется демонтаж части конструкций для продажи, реальная ликвидационная стоимость может быть 3 200 000 рублей. Ошибка – не учитывать расходы на разборку и транспортировку материалов.
В практике расчет ликвидационной стоимости учитывает также сезонные колебания рынка и спрос на оборудование. Например, сельхозтехника, рассчитанная по остаточной стоимости в 600 000 рублей, может быть продана за 550 000 рублей в несезон из-за низкого спроса. Ошибки возникают, когда игнорируют рыночные условия, полагаясь исключительно на бухгалтерские данные.
Важно проверять правильность формул амортизации, фактический износ и соответствие состояния объекта нормативным документам. Пропуск любого из этих факторов приводит к неточной оценке и потенциальным финансовым потерям при реализации активов.
Вопрос-ответ:
Что такое ликвидационная стоимость основных фондов и для чего она используется?
Ликвидационная стоимость отражает сумму, которую предприятие может получить при продаже или утилизации своих основных фондов после завершения их полезного использования. Она применяется для оценки финансового положения компании, планирования списания имущества и составления отчетности при прекращении деятельности или замене оборудования. Основной показатель — стоимость, реально достижимая при продаже, а не бухгалтерская стоимость.
Какие документы нужны для расчета ликвидационной стоимости оборудования?
Для расчета потребуются: инвентарные описи и акты приема-передачи, бухгалтерские данные о первоначальной стоимости и начисленной амортизации, отчеты о техническом состоянии оборудования, договоры на возможную продажу или утилизацию, а также сведения о рыночной стоимости аналогичного имущества. Полнота документации позволяет получить точную оценку и избежать недоразумений при списании или продаже.
Как учитывается износ оборудования при определении ликвидационной стоимости?
Износ оборудования отражает физическое и моральное старение основных фондов. При расчете ликвидационной стоимости из остаточной стоимости вычитается сумма накопленной амортизации, а также учитывается состояние деталей, срок службы, востребованность на рынке и возможность восстановления. Важно различать бухгалтерский износ, который фиксируется в учете, и реальный, который влияет на цену при продаже.
Существуют ли типовые ошибки при расчете ликвидационной стоимости?
Чаще всего встречаются ошибки: неверная оценка износа, игнорирование затрат на демонтаж и транспортировку, использование устаревших данных о рыночной стоимости, смешение остаточной бухгалтерской стоимости с реальной ценой продажи. Также иногда неправильно классифицируют имущество, что искажает результат. Правильный расчет требует учета всех факторов, влияющих на возможную выручку от ликвидации.
Можно ли рассчитать ликвидационную стоимость для разных видов основных фондов одинаково?
Нет, подход зависит от вида имущества. Для машин и оборудования важны физическое состояние и рыночный спрос, для зданий и сооружений учитывается износ и возможность перепрофилирования, для транспорта — остаточный ресурс и состояние комплектующих. Универсальная формула не подходит, поэтому расчет делается отдельно для каждой категории с учетом специфики и возможной реализации.
Как определить ликвидационную стоимость основных фондов предприятия?
Ликвидационная стоимость отражает сумму, которую можно получить при продаже основных фондов после завершения их эксплуатации. Для расчета сначала определяется первоначальная стоимость объекта, затем вычитается сумма износа и амортизации. Дополнительно учитываются возможные затраты на демонтаж и реализацию, а также рыночная стоимость аналогичного оборудования в текущих условиях. В результате получается ориентировочная сумма, которую предприятие может получить при ликвидации имущества.


