Основные средства формируют материальную базу деятельности организации. К ним относятся здания производственного и административного назначения, оборудование, транспорт, вычислительная техника, инструменты с длительным сроком эксплуатации. Их характерная черта – использование в производстве или управлении дольше 12 месяцев при сохранении первоначальной формы.
Для корректного учета важно разделять имущество по категориям. Например, здания и сооружения учитываются отдельно от машин и оборудования, а транспортные средства требуют особых норм амортизации. Такая детализация позволяет точнее рассчитывать налоговую нагрузку и формировать инвестиционную стратегию.
При отнесении объекта к основным средствам имеет значение не только срок службы, но и его стоимость. В большинстве случаев минимальная планка устанавливается организацией в учетной политике. Неверная классификация может привести к ошибкам в бухгалтерском учете и искажению финансовой отчетности.
Рациональный подход к учету основных средств помогает выявить резервы обновления оборудования, контролировать уровень износа и оценивать экономическую эффективность вложений в долгосрочные активы. Это обеспечивает более точное планирование расходов и повышение устойчивости бизнеса.
Критерии признания объекта основным средством
Объект включается в состав основных средств, если он используется в производственной или управленческой деятельности предприятия дольше одного года и способен приносить экономические выгоды в будущем. Сюда относятся здания, машины, оборудование, транспорт и другие материальные активы, которые применяются для выпуска продукции или оказания услуг.
Важным условием является стоимостной порог, установленный учетной политикой организации. Например, предприятие может определить минимальную цену, начиная с которой имущество учитывается как основное средство, а менее дорогостоящие предметы – как материально-производственные запасы.
Критерием признания также считается невозможность перепродажи в обычных условиях без ущерба для хозяйственной деятельности. Основные средства приобретаются или создаются не для последующей реализации, а для систематического применения в течение всего срока службы.
Для учета объекта требуется достоверная оценка первоначальной стоимости: покупной цены, затрат на доставку, монтаж и подготовку к эксплуатации. Если определить стоимость невозможно, объект не подлежит включению в состав основных средств.
Кроме того, актив должен быть способен функционировать самостоятельно или в составе комплекса, обеспечивая хозяйственную полезность. Детали или запчасти, не выполняющие самостоятельной функции, признаются основным средством только в составе оборудования или машин, к которым они относятся.
Группы основных средств по классификатору ОКОФ
ОКОФ (Общероссийский классификатор основных фондов) группирует объекты по функциональному назначению и сроку службы. Это позволяет корректно учитывать имущество, начислять амортизацию и формировать налоговую базу.
Основные группы по классификатору:
- Здания и сооружения – производственные корпуса, склады, офисные помещения, линии электропередачи, дороги, мосты.
- Машины и оборудование – станки, промышленные установки, энергетическое оборудование, вычислительная техника.
- Транспортные средства – грузовые и легковые автомобили, железнодорожный подвижной состав, суда, авиационная техника.
- Инструменты, производственный и хозяйственный инвентарь – специализированные приспособления, измерительные приборы, мебель, офисное оборудование.
- Рабочий и продуктивный скот – животные, используемые в производственных процессах или для получения продукции.
- Многолетние насаждения – плодовые деревья, виноградники, лесные плантации.
Для каждой группы в ОКОФ установлены коды, которые применяются в бухгалтерском и налоговом учёте. От правильного выбора кода зависит корректность начисления амортизации и соответствие требованиям налоговых органов.
При постановке на баланс нового объекта рекомендуется:
- Определить функциональное назначение актива.
- Сопоставить его с соответствующей группой классификатора.
- Указать код ОКОФ в учётной политике и документах инвентаризации.
Здания и сооружения как основные средства
Здания и сооружения относятся к основным средствам предприятия, так как обеспечивают долговременное использование в производственной, административной и хозяйственной деятельности. К ним относятся производственные корпуса, складские помещения, офисные здания, линии электропередачи, мосты, дороги и другие инженерные конструкции, закреплённые за предприятием на правах собственности или долгосрочной аренды.
При учёте зданий и сооружений важно фиксировать первоначальную стоимость, включающую цену покупки, расходы на строительство, проектирование, подключение к инженерным сетям и необходимые разрешительные документы. Эти объекты амортизируются, что позволяет распределить стоимость на весь срок эксплуатации, обычно превышающий 10 лет для зданий и до 50 лет для сложных инженерных сооружений.
Рекомендации по учёту: каждое здание или сооружение должно иметь инвентарный номер и отдельный учетный лист с данными о дате ввода в эксплуатацию, сроке службы и методе начисления амортизации. При реконструкции или модернизации объекта увеличивается его первоначальная стоимость, что влияет на будущие амортизационные отчисления.
Для финансовой отчётности здания и сооружения классифицируются по назначению: производственные, административные, транспортные и инженерные. Это упрощает контроль за состоянием основных средств, планирование капитальных вложений и оценку ликвидности активов при необходимости продажи или передачи.
Регулярное техническое обслуживание и контроль состояния зданий и сооружений обеспечивают сохранность их стоимости, предотвращают преждевременный износ и снижают расходы на капитальный ремонт, что повышает экономическую эффективность использования основных средств предприятия.
Машины и оборудование в составе основных средств
Классификация машин и оборудования в составе основных средств включает:
- производственные машины: станки, линии сборки, прессовое оборудование;
- транспортные машины для внутреннего перемещения материалов;
- специализированное технологическое оборудование для конкретных отраслей;
- компьютеризированные и автоматизированные системы управления производством.
При покупке или вводе в эксплуатацию машин и оборудования необходимо учитывать:
- срок полезного использования, определяемый технической документацией и нормативами;
- метод амортизации, который применяет предприятие (линейный, ускоренный, производственный);
- регулярное техническое обслуживание для сохранения производственной мощности и предотвращения преждевременного износа;
- возможность модернизации или замены частей оборудования для продления срока службы.
Эффективный учет машин и оборудования позволяет контролировать остаточную стоимость, планировать инвестиции и расходы на ремонт. Для оптимизации использования рекомендуется вести отдельный реестр оборудования с указанием даты ввода в эксплуатацию, стоимости, амортизационных отчислений и текущего состояния.
Машины и оборудование, правильно классифицированные как основные средства, обеспечивают стабильное функционирование предприятия и являются инструментом повышения производительности и качества продукции.
Транспортные средства предприятия

Транспортные средства относятся к основным средствам предприятия, если они предназначены для длительного использования в производственной, коммерческой или административной деятельности. К ним относятся легковые автомобили для служебных поездок, грузовые автомобили, автобусы для перевозки сотрудников, специализированная техника, включая погрузчики, автокраны и сельскохозяйственные машины.
Для признания транспортного средства основным средством его стоимость должна превышать установленный порог, определяемый внутренними правилами предприятия или нормативами бухгалтерского учета, и срок полезного использования должен составлять более одного года. В бухгалтерии транспорт учитывается по первоначальной стоимости с учетом расходов на доставку, подготовку к эксплуатации и регистрацию.
Амортизация транспортных средств рассчитывается исходя из их категории, интенсивности эксплуатации и нормативных сроков службы. Например, легковые автомобили обычно амортизируются в течение 5 лет, грузовые – 7–10 лет, спецтехника – 10–15 лет. Своевременное техническое обслуживание и учет пробега позволяют корректно рассчитывать износ и поддерживать баланс между остаточной стоимостью и фактической эксплуатационной ценностью.
При списании транспортного средства важно оформить акт утилизации или продажи с отражением остаточной стоимости и начисленной амортизации. Для предприятий с большим автопарком рекомендуется вести реестр всех транспортных средств с указанием даты ввода в эксплуатацию, текущего состояния, пробега и планового срока списания.
Рекомендации: использовать специализированное программное обеспечение для учета автопарка, регулярно проверять соответствие транспортных средств нормам безопасности и экологическим стандартам, а также планировать замену старых автомобилей с учетом амортизации и технического состояния.
Инвентарь и хозяйственные принадлежности
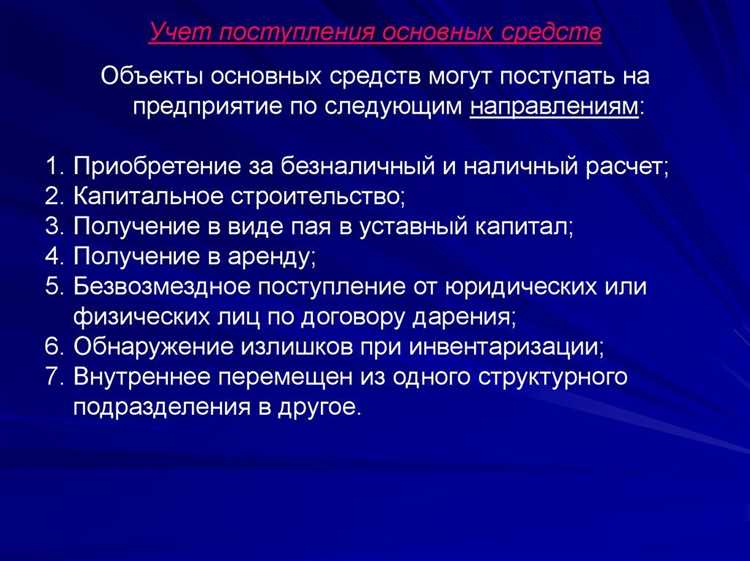
К основным средствам предприятия относят инвентарь и хозяйственные принадлежности, используемые в производственном и административном процессе. Инвентарь включает специализированное оборудование, инструменты и приспособления, которые обеспечивают выполнение конкретных задач и имеют срок службы более одного года. Хозяйственные принадлежности представляют собой предметы, используемые в офисе, цехе или складе для поддержания функционирования предприятия.
К инвентарю относятся:
| Наименование | Применение | Особенности учета |
|---|---|---|
| Производственные инструменты | Ремонт, сборка, обслуживание оборудования | Амортизируются по установленным нормам, фиксируются в инвентарных книгах |
| Складское оборудование | Стеллажи, тележки, подъемники | Срок службы 5–10 лет, учитываются как основные средства |
| Офисный инвентарь | Столы, шкафы, стулья | Амортизация 3–7 лет, обязательная инвентаризация раз в год |
Хозяйственные принадлежности включают:
| Наименование | Применение | Особенности учета |
|---|---|---|
| Бумага, ручки, канцелярские товары | Офисные операции и документооборот | Списываются сразу после использования, не амортизируются |
| Чистящие и моющие средства | Поддержание санитарного состояния помещений | Списываются по мере расхода, учитываются в материальных запасах |
| Расходные материалы для производства | Мелкие комплектующие, вспомогательные детали | Списываются на себестоимость продукции |
При учете инвентаря и хозяйственных принадлежностей важно вести раздельный учет, фиксируя стоимость, срок службы и категорию объекта. Инвентаризация должна проводиться регулярно для контроля сохранности и своевременного списания изношенных предметов.
Рекомендации по оптимизации учета включают создание электронного реестра с кодировкой каждого объекта, периодическую переоценку стоимости и определение минимальных и максимальных запасов для хозяйственных принадлежностей.
Что не включается в состав основных средств

В состав основных средств не включаются предметы и активы, которые не соответствуют критериям долгосрочного использования или не участвуют непосредственно в производственной деятельности предприятия. К таким объектам относятся расходные материалы и мелкий инвентарь, используемые для текущих нужд и не подлежащие учету как имущество длительного пользования.
Нематериальные активы, такие как авторские права, лицензии, патенты и программное обеспечение, не учитываются как основные средства, несмотря на их значимость для деятельности предприятия, так как они не имеют физической формы и срок их использования может быть ограничен контрактными условиями.
Товары и продукция, предназначенные для продажи или переработки, также исключаются из состава основных средств. Эти активы относятся к оборотным средствам и списываются в процессе реализации или производства.
Не признаются основными средствами финансовые вложения, такие как акции, облигации, депозитные счета. Их стоимость отражается в бухгалтерском учете отдельно и не амортизируется в составе имущества предприятия.
Краткосрочные и одноразовые приобретения, включая мелкое оборудование, канцелярские товары, хозяйственные принадлежности, учитываются как затраты периода и списываются сразу после использования, не формируя долгосрочную стоимость предприятия.
Таким образом, основной критерий исключения из состава основных средств – отсутствие длительного экономического эффекта и физической стабильности объекта, что отличает такие активы от имущества, предназначенного для многолетнего использования в деятельности предприятия.
Вопрос-ответ:
Какие объекты предприятия считаются основными средствами?
Основные средства включают материальные объекты, которые используются для производства продукции, оказания услуг или управления на протяжении длительного времени. К ним относят здания, сооружения, машины, оборудование, транспортные средства и иное имущество, которое приносит экономическую выгоду более одного года. При этом объекты должны сохранять свою стоимость и не потребляться полностью в одном цикле производства.
Можно ли отнести к основным средствам компьютерное оборудование и офисную технику?
Да, компьютерное оборудование и офисная техника могут быть основными средствами, если их стоимость превышает установленный порог амортизации и они предполагаются к использованию более года. Например, серверы, специализированные рабочие станции, копировальная техника и крупные принтеры учитываются как основные средства, в отличие от недорогих периферийных устройств и расходных материалов.
Входит ли мебель в состав основных средств предприятия?
Мебель учитывается как основные средства, если она приобретена для длительного использования и имеет достаточную стоимость. Крупные офисные столы, стулья, шкафы для документов и шкафы-купе относятся к основным средствам, тогда как мелкий инвентарь, стулья и столы эконом-класса с коротким сроком эксплуатации учитываются как хозяйственные принадлежности.
Какие объекты не включаются в состав основных средств?
В состав основных средств не включаются товары для перепродажи, сырье и материалы, расходы на ремонт и техническое обслуживание, нематериальные активы и краткосрочные инструменты. Также к этому списку относятся предметы хозяйственного назначения с низкой стоимостью и коротким сроком службы, например, расходные материалы, канцелярия и мелкая мебель.