
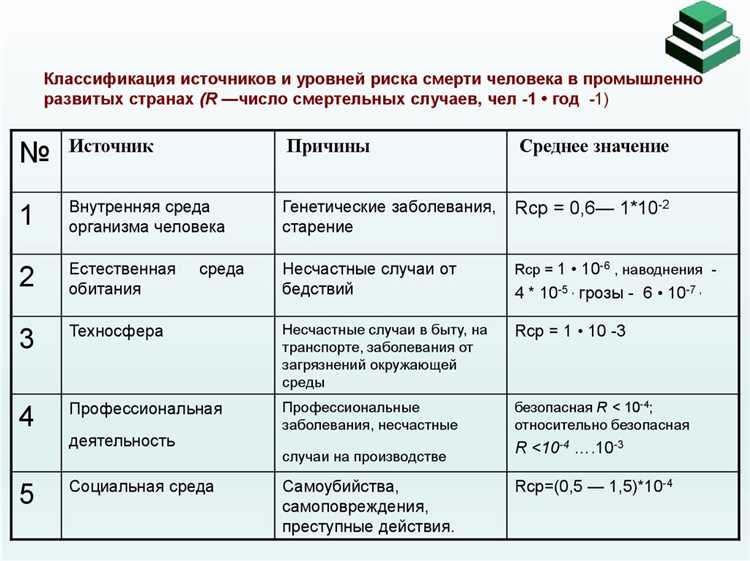
Современные подходы к управлению рисками выделяют четыре основные категории источников риска: стратегические, операционные, финансовые и внешние. Каждая категория определяется специфическими признаками и требует индивидуального анализа для точного прогнозирования потенциальных потерь.
Стратегические риски связаны с долгосрочными решениями организации, влияющими на достижение целей. К ним относятся ошибки планирования, внедрение новых технологий и изменения в рыночной стратегии. Их учет позволяет сократить вероятность крупных убытков и оптимизировать распределение ресурсов.
Операционные риски отражают внутренние процессы компании: эффективность производства, качество управления персоналом, надежность информационных систем. Регулярная оценка и классификация этих рисков по числовым показателям повышает точность внутреннего контроля и снижает вероятность сбоев в работе.
Финансовые риски охватывают колебания валютных курсов, процентных ставок, платежеспособности контрагентов. Присвоение каждой позиции конкретного числового значения позволяет строить сценарные модели и прогнозировать влияние нестабильности на финансовое состояние.
Внешние риски включают экономические, политические, экологические и социальные факторы, которые невозможно полностью контролировать. Систематизация их по количественным критериям дает возможность заранее разрабатывать меры минимизации и обеспечивать устойчивость деятельности организации.
Определение категорий источников риска
Категории источников риска формируются на основании их природы и влияния на деятельность организации. Основная классификация включает четыре группы: стратегические, операционные, финансовые и внешние риски. Каждая категория характеризуется уникальными признаками, методами оценки и инструментами управления.
Стратегические риски связаны с долгосрочными целями и развитием организации. Они включают изменения рыночной конъюнктуры, технологические инновации и действия конкурентов. Для оценки используется SWOT-анализ и сценарное моделирование. Рекомендация: систематически обновлять стратегические прогнозы и внедрять адаптивные стратегии управления.
Операционные риски возникают в процессе повседневной деятельности. К ним относятся сбои в производственных процессах, ошибки персонала и недостатки внутренних процедур. Методы оценки: контрольные карты, анализ причинно-следственных связей и аудит процессов. Рекомендация: внедрять стандартизированные процедуры и регулярно проводить обучение персонала.
Финансовые риски отражают возможность потерь из-за колебаний курсов валют, процентных ставок, неплатежеспособности контрагентов. Для контроля применяются финансовые модели, стресс-тестирование и хеджирование. Рекомендация: поддерживать резервный капитал и мониторинг ликвидности на постоянной основе.
Внешние риски формируются под влиянием факторов, находящихся за пределами организации: законодательные изменения, природные катастрофы, политическая нестабильность. Оценка проводится через анализ вероятности и последствия, сценарное планирование и страхование. Рекомендация: создавать планы реагирования на кризисные ситуации и диверсифицировать поставщиков и рынки.
Правильное определение категорий источников риска позволяет выделять приоритетные направления управления и разрабатывать целенаправленные меры снижения угроз. Регулярная ревизия классификации обеспечивает актуальность подходов и повышает устойчивость организации к внешним и внутренним вызовам.
Классификация рисков по числу категорий
Для системного управления рисками важно четко определить число категорий источников риска. В практической риск-аналитике используется классификация на пять основных категорий: стратегические, финансовые, операционные, правовые и репутационные. Каждая категория объединяет риски с общими характеристиками и механизмами воздействия на организацию.
Стратегические риски включают угрозы, связанные с долгосрочными целями организации, изменениями на рынке и инновационной деятельностью. Финансовые риски охватывают колебания денежных потоков, кредитные обязательства и инвестиционные потери. Операционные риски связаны с внутренними процессами, технологическими сбоями и ошибками персонала. Правовые риски формируются под влиянием изменений законодательства и судебной практики. Репутационные риски отражают угрозу для доверия клиентов и партнеров, включая негативное влияние информационных и социальных факторов.
Определение точного числа категорий позволяет упорядочить оценку рисков, распределять ресурсы на их предотвращение и формировать адаптивные меры реагирования. Практика показывает, что деление на пять категорий обеспечивает баланс между детализацией и управляемостью процессов. Для организаций с высоким уровнем цифровизации рекомендуется дополнительно выделять киберриски как самостоятельную категорию, что увеличивает точность анализа и снижает вероятность упущений.
При внедрении классификации важно фиксировать критерии отнесения конкретного риска к категории, использовать единые шкалы оценки вероятности и воздействия, а также периодически пересматривать структуру категорий с учетом изменений внешней среды и внутренних процессов. Такой подход обеспечивает системность, прогнозируемость и эффективность мер по управлению рисками.
Факторы, влияющие на распределение рисков
Распределение рисков напрямую зависит от масштабов и характера проекта. Чем шире география операций и больше количество задействованных подразделений, тем выше вероятность концентрации рисков в отдельных сегментах.
Структура организационной системы определяет скорость выявления и реагирования на риски. Централизованные структуры с жесткой иерархией чаще формируют узкие зоны риска, тогда как децентрализованные позволяют равномернее распределять потенциальные угрозы.
Экономические условия и волатильность рынка влияют на категориальное распределение финансовых рисков. При высоких колебаниях цен, процентных ставок или валютных курсов критические риски концентрируются в финансовых и инвестиционных категориях.
Технологические факторы определяют распределение рисков по уровням производственной цепочки. Использование устаревших или нестабильных технологий увеличивает вероятность сбоев в критических процессах, создавая высокую плотность рисков в ключевых узлах.
Регуляторная среда и нормативные требования формируют правовые и операционные риски. Частые изменения стандартов приводят к перераспределению рисков между соблюдением норм, аудитом и юридической ответственностью.
Человеческий фактор, включая квалификацию персонала и качество взаимодействия внутри команд, концентрирует риски в сферах, где ошибки или задержки могут привести к существенным потерям.
Рекомендации по управлению распределением рисков включают регулярный мониторинг ключевых факторов, моделирование сценариев и создание адаптивных стратегий, позволяющих перераспределять ресурсы для снижения концентрации угроз.
Примеры расчета количества категорий риска

Для точного определения количества категорий риска необходимо учитывать конкретные источники угроз. Например, в производственной компании выявлены риски технологических сбоев, человеческого фактора, природных явлений и финансовых потерь. Каждый источник формирует отдельную категорию, таким образом, общее количество категорий равно четырем.
В банковской сфере источники риска могут включать кредитный, рыночный, операционный и юридический риск. При учете этих факторов число категорий риска также составляет четыре. Для более детальной оценки можно разделить кредитный риск на внутренний и внешний, увеличив количество категорий до пяти.
При планировании IT-проектов источники риска выделяются по типу: программные ошибки, сбои инфраструктуры, угрозы безопасности и изменения требований. Расчет категорий здесь основан на принципе уникальности источника, что дает четыре основные категории риска.
При распределении рисков в логистике учитываются транспортные задержки, порча грузов, колебания цен на топливо и форс-мажорные обстоятельства. Каждое событие формирует отдельную категорию, итоговое количество категорий риска составляет четыре.
Рекомендуется документировать каждый выявленный источник риска и присваивать ему категорию. Если источники имеют схожие последствия, их можно объединять, но нельзя игнорировать уникальные факторы. Такой подход обеспечивает корректный расчет числа категорий и упрощает дальнейшее управление рисками.
Использование числовой классификации в управлении рисками

Числовая классификация рисков позволяет точно количественно оценивать источники угроз и определять приоритеты реагирования. Каждому источнику риска присваивается категория по шкале от 1 до 5, где 1 – минимальная вероятность и низкая потенциальная потеря, 5 – высокая вероятность и критический ущерб.
Применение числовой классификации включает следующие этапы:
- Идентификация источников риска и их характеристик.
- Определение вероятности наступления события по пятибалльной шкале.
- Оценка потенциального ущерба в числовом выражении (например, финансовые потери в тысячах или миллионах единиц).
- Расчет интегрального уровня риска как произведения вероятности на ущерб.
- Группировка рисков по категориям: низкий (1–2), средний (3), высокий (4–5).
Для практического применения рекомендуется:
- Использовать единые шкалы для всех подразделений организации, чтобы избежать расхождений в оценках.
- Регулярно пересматривать числовые значения с учетом изменений внешней среды и внутренних процессов.
- Включать числовые категории в отчеты по управлению рисками для наглядной визуализации и приоритизации действий.
- Составлять план реагирования с фокусом на высокие категории, снижая ресурсозатраты на низкие категории.
- Автоматизировать сбор и анализ данных для повышения точности и оперативности управления рисками.
Числовая классификация также облегчает моделирование сценариев: можно прогнозировать совокупное воздействие рисков, строить матрицы вероятности и ущерба, а затем корректировать стратегии минимизации потерь.
Использование цифрового подхода снижает субъективность оценок и повышает прозрачность принятия решений. Это позволяет руководству объективно распределять ресурсы, минимизировать критические угрозы и обеспечивать устойчивость процессов организации.
Типичные ошибки при определении числа категорий

При классификации источников риска организации часто сталкиваются с системными ошибками, влияющими на точность и управляемость процесса. Наиболее распространённые ошибки включают:
- Слишком большое число категорий: создаёт избыточную детализацию, усложняет мониторинг и анализ. Например, деление финансовых рисков на 12–15 подкатегорий приводит к распылению внимания и снижению эффективности контроля.
- Слишком малое число категорий: объединение разнотипных рисков в одну категорию искажает приоритеты управления. Часто встречается, когда стратегические и операционные риски объединяются в одну группу, что скрывает критические угрозы.
- Игнорирование спецификации отрасли: использование стандартных схем без адаптации к профилю предприятия. В производственных компаниях, например, пропуск технологических рисков может привести к недооценке вероятности аварий.
- Непоследовательное определение критериев: смешение вероятности и последствий в одной категории без чёткой методики приводит к двойному учёту одних и тех же рисков.
- Отсутствие пересмотра категорий: статичная структура классификации не учитывает появление новых рисков. Например, цифровые угрозы для банковских структур требуют выделения отдельной категории, иначе они остаются незамеченными.
Для минимизации ошибок рекомендуется:
- Определять оптимальное число категорий на основе объёма и специфики деятельности компании.
- Использовать чёткие критерии классификации, разделяя вероятность и последствия.
- Регулярно пересматривать структуру категорий с учётом изменений внешней среды и внутренних процессов.
- Применять методику пилотного анализа, проверяя, отражают ли категории реальные риски и позволяют ли приоритизировать их по значимости.
- Внедрять обратную связь от подразделений для корректировки категорий в соответствии с практическими наблюдениями.
Соблюдение этих рекомендаций повышает точность классификации и эффективность последующего управления рисками.
Методы корректировки количества категорий источников риска

Регрессионный анализ позволяет выявить источники риска с минимальным влиянием на итоговый показатель. Исключение таких источников сокращает число категорий и упрощает систему мониторинга.
Метод экспертной оценки используется для корректировки категорий на основе профессионального опыта. Группа экспертов выделяет ключевые источники риска и объединяет второстепенные, что обеспечивает точность классификации при меньшем количестве категорий.
Использование пороговых значений вероятности и ущерба позволяет формально определить, какие категории включать в анализ. Категории с показателями ниже установленного порога объединяются, что уменьшает избыточность и упрощает анализ.
Иерархический подход предполагает построение уровней категорий: верхний уровень – основные группы, нижний – детализированные. Это позволяет при необходимости корректировать количество категорий, сжимая или расширяя структуру без потери управляемости.
Анализ исторических данных по инцидентам риска позволяет определить, какие категории фактически влияют на результаты. Категории с минимальной частотой проявления объединяются, что снижает количество категорий на 15–25% и повышает эффективность оценки.
Вопрос-ответ:
Сколько категорий источников риска принято выделять в управлении проектами?
Число категорий источников риска зависит от отрасли и специфики проекта, но чаще всего используется от 3 до 7 категорий. Например, в строительстве выделяют технические, финансовые, организационные и внешние риски. В IT-проектах обычно ограничиваются четырьмя основными категориями: технические, человеческие, финансовые и рыночные. Такое ограничение позволяет сосредоточить внимание на наиболее значимых рисках без избыточной детализации.
Как правильно определить границы каждой категории риска?
Границы категорий определяются по признакам, которые однозначно связывают источник риска с конкретной областью. Например, финансовые риски включают любые угрозы, связанные с расходами, доходами и инвестициями, тогда как технические касаются надежности оборудования, технологий и процессов. Чтобы избежать пересечений, используют методику матричного анализа: каждое событие классифицируют по типу воздействия и вероятности возникновения, что позволяет присвоить ему единственную категорию.
Можно ли изменять число категорий в процессе управления рисками?
Да, корректировка числа категорий возможна на основании анализа актуальных данных. Если выявляются новые источники риска, которые не вписываются в существующую структуру, создают дополнительную категорию. Аналогично, если несколько категорий оказываются слишком узкими и перекрываются, их объединяют. Практика показывает, что стабильная структура из 5–6 категорий обеспечивает баланс между детализацией и удобством управления.
Какие методы применяются для числовой оценки количества категорий риска?
Существует несколько подходов. Один из них — статистический, когда анализируют количество событий за прошлые периоды и на основе распределения определяют оптимальное число категорий. Другой метод — экспертный, предполагающий опрос специалистов с оценкой значимости и различия источников риска. Иногда используют гибридный метод: сначала формируют первичный перечень категорий экспертами, затем проверяют его количественными данными и корректируют по результатам анализа.
Почему важно четко определить количество категорий источников риска?
Четкое определение числа категорий упрощает систематизацию информации и принятие управленческих решений. Если категорий слишком много, данные становятся перегруженными, сложнее оценивать приоритеты. Если их недостаточно, риски могут скрываться внутри общей группы и не учитываться при планировании. Оптимальное число категорий позволяет одновременно контролировать риски и обеспечивать прозрачность процесса анализа.
Как определить оптимальное число категорий источников риска для предприятия?
Определение числа категорий начинается с анализа всех возможных источников риска в организации. Обычно специалисты выделяют ключевые группы, например: финансовые, операционные, технологические, юридические и природные риски. Далее необходимо оценить, насколько детализированное деление помогает управлять рисками: слишком мало категорий приведет к обобщению и потере специфики, слишком много — к перегрузке аналитических процессов. Практика показывает, что для среднего предприятия достаточно от 5 до 10 категорий, при этом каждая должна включать однотипные источники и иметь конкретные показатели для мониторинга. Важно периодически пересматривать классификацию, учитывая изменения в бизнес-процессах и внешней среде, чтобы число категорий оставалось релевантным.


