
При заключении договора страхования предпринимательских рисков страховщик опирается не только на данные клиента, но и на результаты экспертных исследований. Эти исследования позволяют объективно оценить вероятность наступления убытков, выявить слабые места в управлении рисками и определить реальную стоимость потенциальных потерь. Без такой проверки невозможно корректно установить тариф и условия договора.
На практике экспертное исследование включает анализ производственных процессов, финансовых отчетов, состояния имущества и уровня соблюдения техники безопасности. Например, при страховании складских помещений эксперты оценивают системы противопожарной защиты, исправность сигнализации и наличие автоматических средств тушения. В случае страхования бизнес-перерывов внимание уделяется устойчивости цепочек поставок и наличию резервных каналов снабжения.
Определение страховой стоимости имущества
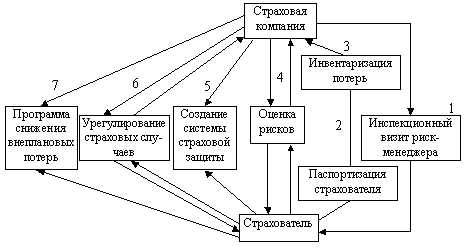
Страховая стоимость имущества формируется на основе его действительной рыночной цены с учетом амортизации, степени износа и особенностей эксплуатации. Для точной оценки привлекаются эксперты, которые анализируют не только стоимость приобретения, но и текущее состояние объекта, его ликвидность и затраты на восстановление.
При оценке зданий учитываются материалы конструкции, год постройки, инженерные системы и проведенные капитальные ремонты. Для оборудования анализируются сроки службы, интенсивность использования и наличие сервисного обслуживания. В случае с товарными запасами ключевым фактором становится стоимость их закупки и реализация в текущих условиях рынка.
Отдельное внимание уделяется потенциальным рискам: пожароопасность, вероятность затопления, условия хранения, уровень охраны. Эти параметры напрямую влияют на корректировку страховой суммы и могут стать основанием для применения понижающих или повышающих коэффициентов.
Для минимизации расхождений между заявленной и реальной стоимостью рекомендуется проводить переоценку имущества не реже одного раза в 2–3 года, а для оборудования с высокой динамикой износа – ежегодно. Это снижает вероятность споров со страховщиком и ускоряет процесс урегулирования убытков.
Анализ финансовой устойчивости компании для оценки рисков

При страховании бизнес-рисков эксперты рассматривают показатели ликвидности, платежеспособности и рентабельности. Для этого используется бухгалтерская отчетность за несколько лет, что позволяет выявить динамику изменения капитала и долговой нагрузки.
Ключевым этапом является расчет коэффициента автономии, отражающего долю собственного капитала в общей структуре источников финансирования. Низкое значение указывает на зависимость компании от заемных средств, что повышает вероятность дефолта.
Коэффициент текущей ликвидности позволяет определить, способна ли организация покрыть краткосрочные обязательства за счет оборотных активов. Недостаток ликвидности рассматривается страховщиком как фактор повышенного риска при заключении договора.
Экспертное исследование также включает анализ рентабельности продаж и активов. Низкая доходность бизнеса при высоких постоянных расходах свидетельствует о возможных трудностях в выполнении финансовых обязательств.
Для получения объективной картины дополнительно изучается структура кредиторской задолженности: распределение по срокам, доля просроченных обязательств, концентрация долгов у отдельных кредиторов. Такой анализ позволяет определить вероятность кассовых разрывов.
Рекомендуется предоставлять не только официальные формы отчетности, но и управленческие данные: планы движения денежных средств, сведения о крупных контрактах, сведения о диверсификации доходов. Эти сведения помогают страховой компании точнее рассчитать уровень риска и размер страховой премии.
Выявление технических и производственных факторов риска
При страховой экспертизе важное значение имеет анализ технического состояния оборудования и производственных процессов. Износ основных фондов выше 60% повышает вероятность аварийных остановок, что прямо влияет на уровень страхового тарифа. Особенно критичен контроль состояния узлов с повышенной нагрузкой – компрессоров, котлов, трансформаторов.
К производственным факторам риска относятся нарушение регламентов технологических процессов, недостаточная квалификация персонала и применение устаревших технологий. Экспертная проверка выявляет слабые места в цепочке производства: от надежности систем энергоснабжения до организации системы контроля качества продукции.
Рекомендуется: регулярно проводить диагностику оборудования с использованием методов неразрушающего контроля, внедрять систему технического мониторинга с онлайн-отчетностью, формировать резервные мощности для предотвращения длительных простоев.
Особое внимание уделяется соблюдению норм промышленной безопасности и охраны труда. Наличие протоколов испытаний, журналов технического обслуживания и подтверждений квалификации операторов снижает страховые риски и формирует обоснованную страховую оценку.
Выявление и документирование технических и производственных факторов риска позволяют страховщику объективно рассчитать вероятность убытков и предложить корректные условия страхования.
Оценка вероятности наступления страхового случая

Основные источники информации для оценки:
- статистика аварий и происшествий на аналогичных предприятиях;
- отчеты службы охраны труда и производственной безопасности;
- данные о техническом состоянии оборудования и сроках его эксплуатации;
- результаты независимых аудитов и проверок;
- показатели уровня квалификации персонала и частоты ошибок при выполнении операций.
Для снижения субъективности расчетов применяются количественные методы:
- вероятностно-статистический анализ по архивным данным;
- моделирование сценариев на основе отказов оборудования и внешних воздействий;
- экспертное ранжирование рисков с учетом отраслевых коэффициентов;
- оценка чувствительности бизнеса к разным видам ущерба.
Практическая рекомендация – использовать комбинированный подход: объединять результаты математических расчетов с экспертными оценками специалистов, знакомых с конкретной технологией и особенностями предприятия. Такой подход позволяет определить не только базовую вероятность наступления страхового события, но и выявить слабые места в системе управления рисками.
Итоговые данные оценки формируют основу для разработки условий страхования, включая лимиты покрытия, исключения и размер страховой премии, что напрямую влияет на финансовую устойчивость страховой программы.
Подготовка экспертного заключения для расчета страховой премии

Экспертное заключение формируется на основе анализа данных о предприятии, его производственных процессах, финансовом положении и вероятности наступления страховых случаев. Документ должен содержать точные расчёты, подтверждённые проверяемыми источниками и аналитическими методами.
Ключевыми разделами заключения являются: описание объекта страхования, выявленные риски, результаты оценки вероятности убытков, а также рекомендации по величине страховой суммы. На этой основе определяется уровень страховой премии, обеспечивающий баланс между степенью риска и экономической целесообразностью договора.
Для исключения субъективности применяются стандартизированные методики: статистический анализ аварийности, экспертные шкалы вероятностей, сравнительный анализ аналогичных предприятий. Особое внимание уделяется учёту отраслевых особенностей и текущей экономической конъюнктуры.
Рекомендуется фиксировать исходные показатели в виде структурированных данных, что позволяет страховщику при необходимости перепроверить расчёты и корректировать премию при изменении условий деятельности клиента.
| Этап | Содержание |
|---|---|
| Сбор данных | Финансовая отчётность, статистика убытков, техническое состояние активов |
| Оценка рисков | Вероятность аварий, производственных сбоев, нарушений поставок |
| Расчёт убытков | Прогнозируемый размер ущерба при наступлении страхового события |
| Формирование премии | Определение уровня страховой ставки с учётом выявленных факторов |
Итоговое заключение должно быть оформлено в письменном виде, подписано экспертами и содержать рекомендации, достаточные для принятия страховщиком решения по договору. Чем выше степень детализации и прозрачности документа, тем меньше вероятность спорных ситуаций при урегулировании убытков.
Роль независимых специалистов в урегулировании споров
Независимые специалисты выступают ключевыми фигурами при разрешении споров между страховщиками и предпринимателями. Их участие обеспечивает объективность оценки ущерба, корректность применения страховых условий и минимизацию рисков судебных разбирательств.
Основные задачи независимых экспертов включают:
- проведение детальной экспертизы имущества и финансовых документов для выявления реального ущерба;
- анализ причин наступления страхового случая и степени влияния внешних и внутренних факторов;
- подготовка экспертного заключения, которое служит основанием для расчета компенсации;
- консультирование сторон по вопросам интерпретации страховых договоров и условий выплат.
В практике страхования бизнес-рисков участие независимых специалистов особенно эффективно при:
- сложных технических инцидентах, когда требуется глубокая инженерная или производственная экспертиза;
- спорах о финансовой потерях, где необходима проверка бухгалтерской и налоговой документации;
- конфликтах, связанных с несоответствием оценки имущества рыночной стоимости.
Рекомендации по взаимодействию с независимыми экспертами:
- выбирать специалистов с документально подтвержденным опытом в соответствующей отрасли и аккредитацией;
- фиксировать все процедуры обследования и методы расчета ущерба для последующего использования в переговорах;
- обеспечивать прозрачность коммуникации между сторонами и экспертом для снижения рисков манипуляций;
- использовать экспертные заключения в качестве основного аргумента при досудебном урегулировании споров.
Привлечение независимых специалистов повышает точность оценки ущерба, ускоряет процесс урегулирования и снижает вероятность финансовых потерь из-за неправомерного отказа в выплате страхового возмещения.
Использование результатов экспертизы при пересмотре условий договора
Результаты экспертного исследования служат основанием для корректировки страховых условий в соответствии с актуальными рисками. При выявлении повышенной вероятности наступления страхового случая или существенного увеличения потенциального ущерба страховщик может пересмотреть страховую премию и лимиты ответственности.
Экспертное заключение позволяет конкретизировать перечень страховых рисков, исключить или добавить отдельные события, а также определить необходимость дополнительных условий по снижению рисков. Например, если экспертиза выявила изношенное оборудование или несоответствие стандартам безопасности, договор может предусматривать обязательные меры по модернизации или усилению контроля за эксплуатацией.
Результаты экспертизы используются при корректировке франшизы, сроков страхования и порядка урегулирования убытков. Данные о частоте и масштабах потенциальных происшествий позволяют устанавливать дифференцированные ставки премии для различных подразделений компании или объектов, минимизируя недооценку риска.
При пересмотре договора важно документально фиксировать все изменения на основании экспертного заключения, чтобы избежать споров при наступлении страхового события. Страхователь получает рекомендации по снижению рисков, а страховщик – прозрачные критерии для расчета обязательств.
Применение результатов экспертизы обеспечивает точное согласование страховой ответственности с фактическим уровнем риска, повышает финансовую защищенность сторон и снижает вероятность конфликтных ситуаций в будущем.
Вопрос-ответ:
Какая роль экспертизы при оценке страховых рисков для бизнеса?
Экспертное исследование позволяет выявить конкретные угрозы для бизнеса, оценить вероятность их реализации и возможные финансовые потери. На основе выводов эксперта страховая компания корректирует условия договора, подбирает адекватные лимиты ответственности и рассчитывает страховую премию с учетом выявленных факторов риска. Это снижает вероятность недооценки рисков и повышает точность страхового покрытия.
Как независимые эксперты влияют на урегулирование споров между страхователем и страховой компанией?
Привлечение независимого специалиста обеспечивает объективность оценки ситуации. В случае спорных страховых случаев эксперт проводит детальный анализ документов, технических данных и обстоятельств происшествия. Его заключение может использоваться как основание для пересмотра выплат или корректировки условий договора, что уменьшает вероятность конфликта и ускоряет разрешение спора.
Какие методы применяются для расчета страховой премии на основе экспертного заключения?
Эксперт анализирует исторические данные по убыткам, техническое состояние имущества, производственные процессы и финансовую устойчивость компании. Используются количественные методы оценки вероятности наступления страхового случая и потенциальных потерь. На основе этих данных формируется расчет страховой премии, который учитывает специфику бизнеса и индивидуальные риски, позволяя устанавливать справедливые тарифы для конкретного страхователя.
В каких случаях экспертное исследование может повлиять на пересмотр условий договора страхования?
Если в ходе экспертизы выявляются новые риски, не учтенные при заключении договора, или меняется вероятность реализации уже известных угроз, страховая компания может пересмотреть условия договора. Это касается лимитов ответственности, страховой суммы, франшизы и перечня покрываемых событий. Такой подход позволяет адаптировать страховое покрытие к реальным условиям бизнеса и предотвращает возможные недоплаты или переоценку рисков.


