

Раздел 7 декларации по НДС предназначен для отражения сумм налога к возмещению из бюджета. В нем фиксируются данные о предоставленных налогоплательщиком счетах-фактурах, подтверждающих право на вычет. Точность заполнения критична: ошибки или пропуски могут привести к отказу в возмещении и начислению штрафов.
При заполнении раздела важно учитывать, что отражаются только те операции, которые подпадают под налоговый вычет по текущему отчетному периоду. Следует проверять корректность реквизитов контрагентов, даты и номера счетов-фактур, а также соответствие сумм в графах декларации фактическим значениям бухгалтерского учета.
Особое внимание уделяется разделению операций на подлежащие возмещению и подлежащие зачёту в последующих периодах. Неверная классификация может вызвать недоразумения при проверке налоговыми органами. Рекомендуется вести внутренний контроль с помощью сводных реестров и автоматизированных проверок перед подачей декларации.
Кроме того, декларация требует правильного суммирования показателей: налоговая база, суммы НДС к вычету и корректировки по ранее заявленным вычетам. Ошибки в арифметике автоматически приводят к корректировкам со стороны налоговых органов, что увеличивает риск штрафных санкций и задержек возврата средств.
Наличие подтверждающих документов для каждой строки раздела 7 является обязательным. Это включает счета-фактуры, акты выполненных работ, контракты и другие первичные документы. Своевременное формирование и проверка этих документов позволяет минимизировать риски при налоговых проверках и ускоряет процедуру возмещения.
Какие операции отражаются в разделе 7 декларации по НДС
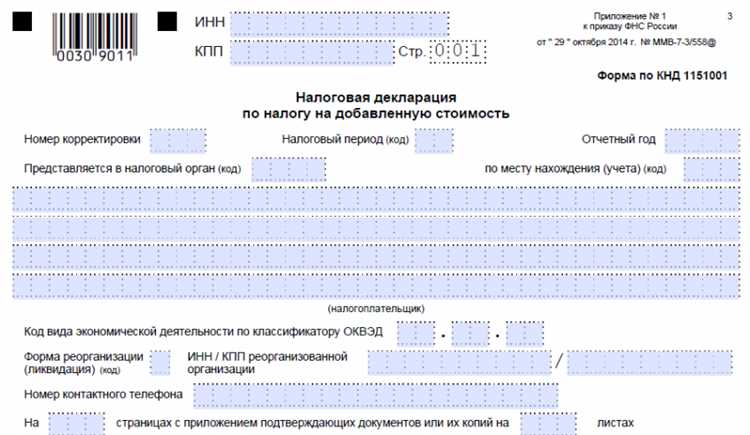
Раздел 7 декларации по НДС предназначен для отражения операций, связанных с налоговыми вычетами и корректировками, которые влияют на налоговую базу. Сюда включаются только те операции, которые прямо подпадают под нормы статьи 171 и 172 Налогового кодекса.
- Покупки товаров, работ и услуг, по которым налог подлежит вычету. В разделе указываются суммы входного НДС, которые организация имеет право уменьшить на сумму начисленного налога.
- Операции по приобретению основных средств и нематериальных активов. Вычеты по НДС отражаются по мере принятия объектов к учету и эксплуатации.
- Корректировки налоговых вычетов. Это могут быть возвраты товаров, изменение стоимости приобретенных услуг, перерасчеты по ранее принятым вычетам.
- Операции с импортными товарами. Раздел 7 включает НДС, уплаченный при ввозе товаров на территорию РФ, который может быть заявлен к вычету.
- Услуги, полученные от иностранных контрагентов. Если НДС подлежит вычету, суммы отражаются в разделе 7 по установленным правилам учета и оформления.
- Корректировка налоговых вычетов по операциям прошлых периодов. Например, исправление ошибок, выявленных после сдачи предыдущих деклараций.
Важно отражать только подтвержденные документами суммы и соблюдать соответствие с первичными учетными документами. Каждая операция должна быть правильно классифицирована: раздельно по типу товара, услуги или основного средства, чтобы исключить ошибки при расчетах вычетов и контроле со стороны налоговых органов.
Раздел 7 не предназначен для отражения начисленного НДС по реализации – эти данные включаются в другие разделы декларации. Ошибки в разделе 7 приводят к необходимости корректировок в последующих отчетных периодах, что увеличивает риск налоговых проверок.
Правила заполнения граф с суммами входного и исходного НДС
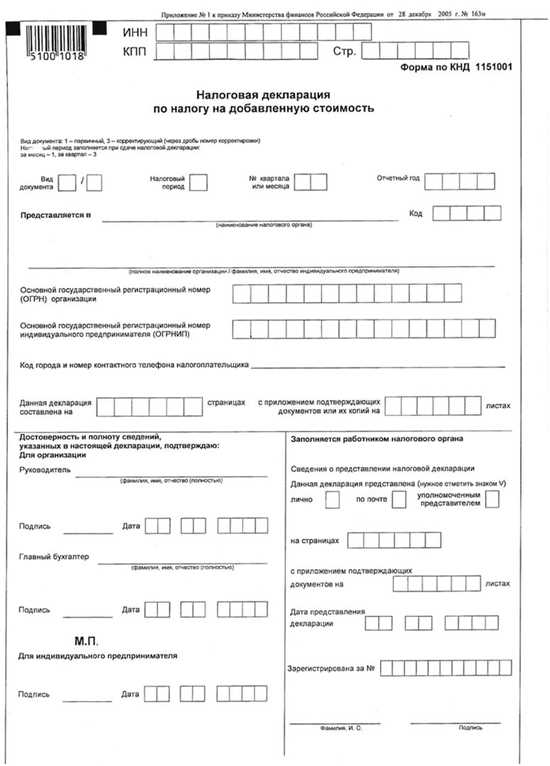
Раздел 7 декларации по НДС предусматривает отдельное отражение сумм входного и исходного налога по каждому контрагенту и операции. Правильное заполнение этих граф напрямую влияет на корректность налогового учета и возможность зачета.
Для граф с суммами входного НДС необходимо соблюдать следующие правила:
- Суммы входного НДС отражаются на основании корректных счетов-фактур, полученных от поставщиков.
- Отражаются только те суммы, которые подлежат вычету в данном отчетном периоде.
- Если счет-фактура содержит корректировочные записи (уменьшение или увеличение суммы НДС), необходимо отражать изменения по факту получения документа.
- Суммы, по которым налоговый вычет ограничен (например, расходы на представительство или развлекательные услуги), отражаются отдельно и могут не учитываться в общей графе.
- При наличии импортных операций входной НДС начисляется по правилам таможенного учета и включается в графу отдельной строкой.
Для граф с суммами исходного НДС следует учитывать следующие моменты:
- Суммы исходного НДС формируются на основании выставленных покупателям счетов-фактур.
- НДС по операциям с освобождением или по льготным ставкам отражается отдельно, с указанием корректной ставки.
- Корректировки исходного НДС (возвраты, снижение цены) отражаются в том же отчетном периоде, в котором оформлен документ о корректировке.
- Все начисленные суммы исходного НДС должны соответствовать данным бухгалтерского учета и первичной документации.
- Если операция подлежит расчету НДС в нескольких отчетных периодах (например, долгосрочные услуги), суммы распределяются пропорционально по периодам и отражаются по соответствующим графам.
При заполнении раздела важно проверять соответствие сумм входного и исходного НДС между разделами декларации, чтобы исключить расхождения и возможные штрафы. Любые исправления должны документироваться и отражаться корректировками в текущем периоде.
Отражение корректировок по ставкам и налоговым вычетам
В разделе 7 декларации по НДС корректировки отражаются при изменении налоговой базы, ставок налога или сумм вычетов. Корректировка может возникнуть при возврате товаров, перерасчете цен, изменении условий договоров или при ошибочном начислении НДС в предыдущих периодах.
Суммы корректировок по ставкам НДС вносятся в отдельные графы, соответствующие каждой ставке. Для каждой операции указываются дата и номер документа, на основании которого производится корректировка. В графах с исходным НДС необходимо отражать уменьшение или увеличение налога, в зависимости от характера корректировки.
Корректировки налоговых вычетов отражаются аналогично: в графах с входным НДС указываются суммы, уменьшающие или увеличивающие ранее заявленные вычеты. Если корректировка уменьшает вычет, в декларации отражается отрицательное значение, при увеличении – положительное. Важно правильно сопоставлять корректируемые суммы с исходными операциями, чтобы избежать расхождений при камеральной проверке.
При отражении корректировок необходимо использовать отдельные строки декларации для каждой операции, чтобы обеспечить прозрачность расчетов. Документы, подтверждающие корректировку (акты возврата, корректировочные счета-фактуры), должны быть указаны в соответствующих полях, обеспечивая возможность проверки налоговым органом.
Если корректировка связана с несколькими ставками НДС в одной операции, каждая ставка отражается отдельно с указанием суммы корректировки по каждой. Это позволяет корректно рассчитать итоговые обязательства и вычеты по налоговому периоду.
При заполнении раздела 7 рекомендуется проверять, что суммы корректировок не противоречат ранее заявленным данным, и сохранять всю первичную документацию для обоснования внесенных изменений. Ошибки в отражении корректировок могут привести к начислению пеней и штрафов за недостоверное декларирование.
Учет операций с нулевой и освобожденной ставкой НДС

В разделе 7 декларации по НДС операции с нулевой ставкой отражаются отдельно от стандартных 20% операций. К нулевой ставке относятся экспорт товаров, международные перевозки и поставки определенных видов оборудования для космической и авиационной отрасли. В графах с суммами исходного НДС указываются суммы по нулевой ставке без начисления налога, но с обязательной фиксацией базы налогообложения.
Освобожденные от НДС операции включают поставки медицинских товаров, образовательных услуг и арендных операций с недвижимостью в рамках льгот. Для этих операций указывается база, но строки с начисленным налогом остаются пустыми. Важно правильно идентифицировать освобожденную операцию, чтобы избежать ошибок при проверках.
При заполнении раздела 7 для нулевой ставки указываются фактические суммы реализации и покупки, а корректировки по налоговым вычетам не применяются. Для освобожденных операций налоговые вычеты также не отражаются, однако база учитывается для контроля лимитов и сопоставления с другими ставками.
Особое внимание требуется при смешанных поставках, где часть товаров облагается НДС, а часть освобождена или по нулевой ставке. В таком случае каждая операция разделяется на отдельные строки с соответствующей ставкой, чтобы избежать искажений сумм к уплате и вычету. Любые корректировки по возвратам и скидкам также распределяются пропорционально между ставками.
Регулярная сверка данных с бухгалтерским учетом позволяет поддерживать точность раздела 7 и снижает риск штрафов. Все операции с нулевой и освобожденной ставкой должны иметь подтверждающие документы: контракты, акты выполненных работ, транспортные накладные и счета-фактуры. Их хранение в полном объеме упрощает последующие проверки налоговой инспекции.
Пошаговое заполнение таблиц раздела 7 для налогоплательщика

Начните с указания кода налогоплательщика и отчетного периода. Эти данные должны точно соответствовать информации в регистрационных документах и предыдущих декларациях.
В первой графе таблицы укажите коды операций, соответствующие конкретным видам поставок и услуг. Используйте классификатор, утвержденный Минфином, чтобы избежать ошибок при проверке.
Во второй графе внесите суммы налоговой базы по каждой операции. Для сделок с нулевой или освобожденной ставкой НДС налоговая база указывается без корректировок, но отдельно от операций с обычной ставкой.
В графе, предназначенной для суммы начисленного НДС, отражайте только те суммы, которые подлежат уплате. Для операций с нулевой ставкой НДС указывайте нулевое значение, а для освобожденных операций оставляйте графу пустой, если иное не предусмотрено инструкцией.
При заполнении граф с входным НДС переносите данные из счета-фактуры поставщика. Указывайте точные суммы без округлений, исключая налог, который не подлежит вычету.
Следующий шаг – внесение корректировок по налоговым вычетам и возвратам. Отражайте их отдельно от основной строки, указывая документ-основание и дату корректировки.
Завершающий этап – проверка сумм. Сравните итоговые значения налоговой базы и НДС с данными бухгалтерского учета и регистрами счетов-фактур. Любые расхождения должны быть обоснованы и оформлены документально.
После проверки заполненные таблицы подписываются руководителем и главным бухгалтером, после чего данные подлежат отправке в налоговый орган в электронном виде или на бумажном носителе, если это предусмотрено порядком подачи.
Типичные ошибки и способы их предотвращения при заполнении раздела 7
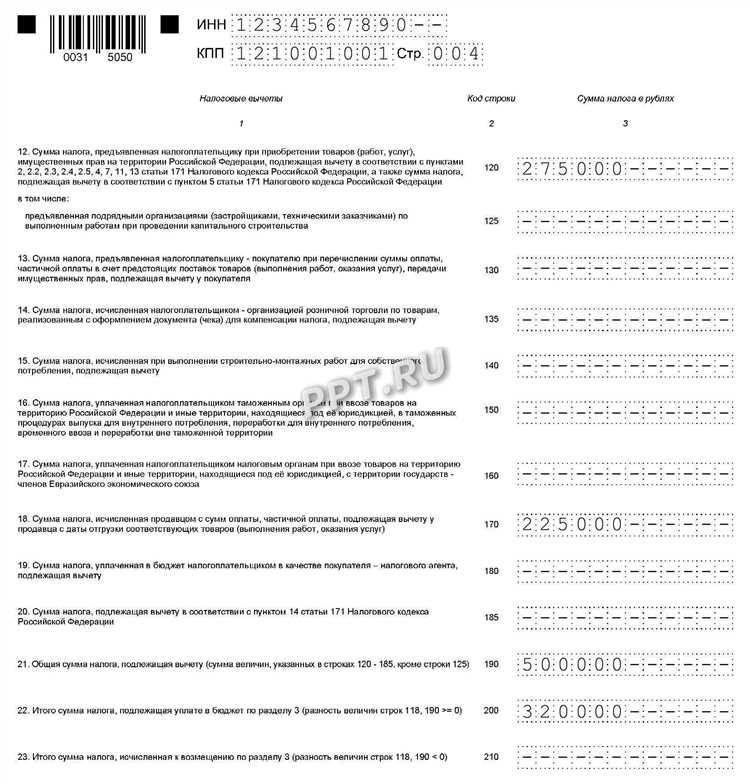
Ошибки при указании операций с нулевой или освобожденной ставкой НДС встречаются при некорректной классификации поставок. Для предотвращения этого необходимо заранее определить статус каждой операции по коду ставки и вести отдельный учет таких операций.
Некорректные корректировки по налоговым вычетам возникают при несвоевременном учете возвратов, скидок или исправлений. Рекомендуется вести журнал корректировок и проводить сверку с расчетом налоговых обязательств за соответствующий период.
Пропуск обязательных граф и строк раздела 7 часто возникает из-за невнимательности при заполнении формы декларации. Проверку можно организовать через контрольный список всех обязательных реквизитов и автоматизированные проверки в бухгалтерской программе.
Ошибки в расчетах итоговых сумм и налоговой базы появляются при ручном суммировании большого объема данных. Использование электронных таблиц и встроенных функций подсчета позволяет минимизировать такие ошибки и ускоряет процесс заполнения.
Неверное указание дат и периодов операций приводит к расхождениям с бухгалтерскими проводками. Рекомендуется формировать раздел 7 на основе даты отражения операции в учете и вести постоянный контроль соответствия с отчетным периодом.
Систематическая проверка раздела 7 перед подачей декларации снижает риск штрафов. Особое внимание стоит уделять корректности ставок, правильности сумм и полноте отраженных операций.
Порядок сверки данных раздела 7 с первичными документами
Для корректного отражения операций в разделе 7 декларации по НДС необходимо последовательно сверить данные с первичными документами. Начать следует с проверки всех входящих счетов-фактур. Каждая сумма входного НДС в графе 2 таблицы должна совпадать с соответствующей суммой в счете-фактуре поставщика. Несоответствия требуют уточнения: неправильная ставка, ошибки в суммах или дате.
Далее проверяется исходящий НДС. Все продажи, отраженные в разделе 7, должны быть подтверждены корректными счетами-фактурами и договорами. Особое внимание уделяется операциям с нулевой и освобожденной ставкой: наличие оснований для применения таких ставок должно быть зафиксировано документально.
После сопоставления счетов-фактур проводится проверка корректировок. Любые изменения по ставкам, возвраты, корректировки по вычетам должны иметь подтверждающие документы: акты, дополнительные соглашения, исправленные счета-фактуры. Суммы корректировок должны точно совпадать с отраженными в разделе 7 графами 4–6.
Следующий этап – сверка сумм с кассовыми и банковскими документами. Оплата по счетам-фактурам должна соответствовать суммам, указанным в разделе 7. Любые расхождения фиксируются и объясняются с помощью первичных документов: платежных поручений, актов сверки, накладных.
Наконец, необходимо провести итоговую проверку сумм по каждому графу. Сумма входного НДС в разделе 7 должна равняться сумме, включенной в налоговый вычет. Сумма исходного НДС должна соответствовать начисленной налоговой базе по продажам. Любые выявленные расхождения корректируются до подачи декларации, с фиксацией оснований в учетных документах.
Вопрос-ответ:
Какие операции включаются в раздел 7 декларации по НДС?
Раздел 7 отражает все операции, которые влияют на расчет налога к уплате и налоговых вычетов. Сюда входят поставки товаров и услуг с разными ставками НДС, операции с нулевой ставкой, экспортные поставки, а также корректировки по ранее заявленным суммам. Каждая операция должна быть документально подтверждена счетами-фактурами и другими первичными документами.
Как правильно отразить корректировки по ставкам и налоговым вычетам в разделе 7?
Корректировки вносятся в том отчетном периоде, когда возникает изменение суммы налога. Например, если поставка была отражена с одной ставкой, а впоследствии ставка меняется, необходимо пересчитать налог и внести поправку в соответствующие графы. Важно указывать ссылку на первичные документы, которые подтверждают корректировку, чтобы избежать вопросов налоговой при проверке.
Можно ли переносить данные из первичных документов напрямую в раздел 7 без сверки?
Нет, данные из документов требуют проверки. Каждую сумму входного и исходного НДС необходимо сверить с фактическими счетами-фактурами, накладными и контрактами. Ошибки в переносе сумм могут привести к занижению или завышению налога, что влечет штрафные санкции. Сверка позволяет выявить несоответствия и своевременно их исправить.
Как отражаются операции с нулевой и освобожденной ставкой НДС в разделе 7?
Операции с нулевой ставкой показываются в специальных графах, которые не увеличивают налоговую базу, но учитываются для статистики и отчетности. Освобожденные операции также выделяются отдельно, чтобы налоговые органы видели, какие поставки не подлежат налогообложению. Правильное отражение этих операций помогает избежать недоразумений при проверках.
Какие ошибки встречаются при заполнении раздела 7 и как их избежать?
Чаще всего встречаются ошибки в суммах НДС, неправильное указание ставки, несвоевременное внесение корректировок и несоответствие с первичными документами. Чтобы их избежать, нужно последовательно проверять каждую строку с документами, контролировать даты поставки и оплаты, а также сверять итоговые суммы по каждой ставке. Использование пошагового алгоритма заполнения снижает риск ошибок.


