
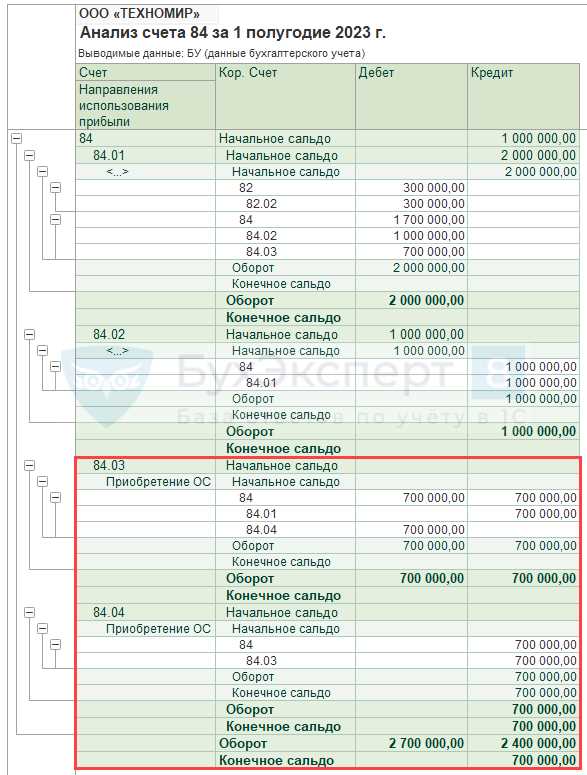
Распределенная прибыль общества с ограниченной ответственностью формируется после закрытия бухгалтерского года и расчета чистой прибыли. Этот показатель отражает долю прибыли, направляемую на выплаты участникам, резервные фонды и иные целевые цели, закрепленные уставом компании и законодательством. Корректное отражение распределенной прибыли в учете обеспечивает прозрачность финансовых результатов и соблюдение налоговых обязательств.
В бухгалтерском учете распределенная прибыль фиксируется на счетах учета капитала и обязательств. Для каждой выплаты участникам или перечисления в резерв учитывается дата принятия решения, соответствующий приказ и расчет суммы. Несоблюдение этой процедуры может привести к искажению отчетности и проблемам при налоговой проверке.
Отражение распределенной прибыли в отчетности требует точного соблюдения правил формирования финансовой отчетности: данные о распределении включаются в баланс, отчет о финансовых результатах и пояснительную записку. Рекомендуется фиксировать решения о распределении прибыли протоколом общего собрания участников и документировать движение средств на счетах компании.
Для практического учета важно различать прибыль, оставшуюся в компании, и средства, подлежащие распределению. Использование аналитических счетов и регулярный контроль сумм позволяют избежать ошибок при начислении дивидендов и формировании резервов. Следование этим принципам обеспечивает соответствие требованиям законодательства и корректное отражение финансового положения ООО.
Как определить распределяемую прибыль ООО по итогам года
Распределяемая прибыль ООО формируется на основе чистой прибыли, рассчитанной по данным годового бухгалтерского отчета. Начать следует с суммы чистой прибыли, отраженной в отчете о прибылях и убытках после учета всех доходов и расходов за отчетный период.
Далее необходимо учесть резервы и отчисления, предусмотренные уставом общества и законодательством. К ним относятся резервный фонд, обязательные целевые фонды и другие удержания, которые уменьшают чистую прибыль, доступную для распределения между участниками.
Если ООО применяет УСН или иной упрощенный режим налогообложения, расчет распределяемой прибыли корректируется с учетом фактически уплаченных налогов. Для компаний на общей системе учитываются налоги на прибыль организаций, которые уменьшают сумму, доступную к распределению.
Необходимо исключить из распределяемой прибыли суммы, предназначенные для покрытия убытков прошлых лет и недоимок, если такие имеются. Это гарантирует, что распределение средств не нарушает финансовую устойчивость общества.
Итоговая распределяемая прибыль определяется как разница между чистой прибылью и всеми обязательными удержаниями. Именно эта сумма подлежит распределению между участниками общества в форме дивидендов или иных выплат согласно долям участия, отражаемым в уставе ООО.
Рекомендовано оформить расчет распределяемой прибыли документально, фиксируя все корректировки, удержания и резервные отчисления, чтобы обеспечить прозрачность и соответствие требованиям законодательства при последующей отчетности и выплате дивидендов.
Учет начисления и выплаты дивидендов участникам
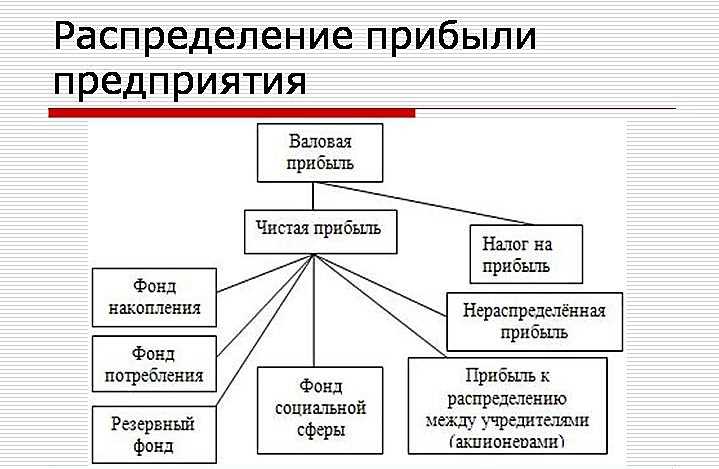
Начисление дивидендов участникам ООО осуществляется на основании решения общего собрания участников. Решение фиксируется в протоколе, где указывается сумма прибыли, предназначенная для распределения, и конкретные размеры выплат каждому участнику в соответствии с долей участия.
Для отражения начисления дивидендов в бухгалтерском учете используется счет 84 «Нераспределенная прибыль (непокрытый убыток)». Сумма начисленных дивидендов переносится с кредита счета 84 на дебет счета 75 «Расчеты с учредителями по доходам». Одновременно формируется проводка: Дт 84 Кт 75, фиксирующая обязательство перед участниками.
Выплата дивидендов осуществляется на основании платежного поручения или банковского перевода, при этом в бухгалтерии выполняется проводка: Дт 75 Кт 51, отражающая фактическое перечисление денежных средств участникам.
При расчете дивидендов важно учитывать удержание налога на доходы физических лиц (НДФЛ) с суммы выплат участникам, если они являются физическими лицами. ООО как налоговый агент удерживает налог и перечисляет его в бюджет, фиксируя проводку: Дт 75 Кт 68, где счет 68 предназначен для расчетов с бюджетом.
В случае, если участник – юридическое лицо, дивиденды учитываются без удержания НДФЛ, но с учетом налога на прибыль организации в составе прибыли получателя. Все начисления и выплаты должны подтверждаться первичными документами: протоколом собрания, платежными поручениями и расчетными ведомостями.
Регулярный контроль за своевременностью начисления и перечисления дивидендов позволяет избежать штрафных санкций и правильно отражать обязательства компании перед участниками в бухгалтерской отчетности.
Отражение распределенной прибыли в бухгалтерском балансе
Важно правильно классифицировать распределяемую прибыль в балансе: она не относится к текущим обязательствам до момента утверждения решения о выплате дивидендов. После утверждения решения, сумма дивидендов отражается как краткосрочное обязательство перед участниками.
- До выплаты: сумма распределяемой прибыли учитывается в разделе «Капитал и резервы».
- После решения о выплате: дебет 84 «Нераспределенная прибыль», кредит 75 «Расчеты с учредителями по дивидендам».
- В момент фактической выплаты дивидендов: дебет 75, кредит 51 «Расчетный счет» или 50 «Касса».
В балансе отражение распределенной прибыли требует согласования с данными отчета о финансовых результатах: сумма чистой прибыли, распределенной на дивиденды, должна совпадать с уменьшением показателя «Нераспределенная прибыль». Несоответствия сигнализируют о нарушении бухгалтерского учета и требуют корректировки.
Для прозрачности рекомендуется дополнительно фиксировать решения участников и сопоставлять их с суммами к выплате. Это обеспечивает корректное отображение обязательств и исключает ошибки в отчетности.
Если ООО имеет несколько категорий участников, распределение прибыли фиксируется пропорционально долям участия, что отражается отдельными проводками по каждому участнику на счете 75. Такой подход позволяет точно отразить задолженность перед каждым участником в балансе.
Корректировки налогового учета при распределении прибыли
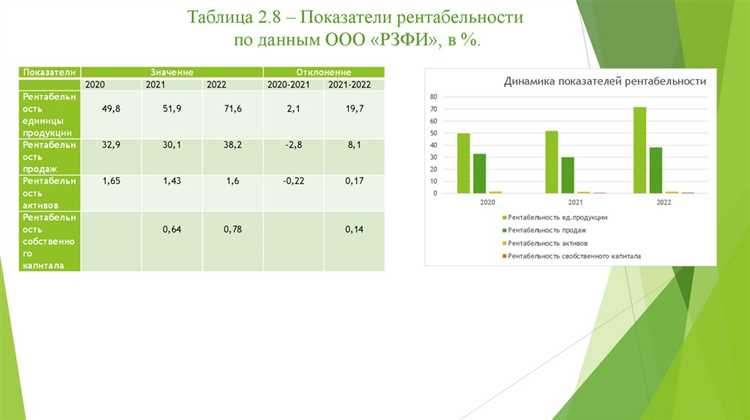
При распределении прибыли ООО необходимо учитывать различия между бухгалтерским и налоговым учетом. В налоговом учете прибыль определяется с учетом налогооблагаемого дохода и расходов, а любые корректировки отражаются в декларации по налогу на прибыль.
Одной из ключевых корректировок является исключение расходов, не признанных для целей налогообложения. Например, штрафы, пени и суммы вознаграждений, превышающих лимиты, утвержденные законом, не уменьшают налоговую базу, даже если они учтены в бухгалтерской прибыли.
Еще одна корректировка связана с доходами, учитываемыми только в налоговом учете. Сюда относятся суммы поступлений, которые по бухгалтерским правилам могут не отражаться на счетах прибыли, но подлежат налогообложению. Такие суммы увеличивают налогооблагаемую прибыль перед распределением.
При начислении дивидендов необходимо корректировать налоговую базу с учетом удержанного налога на прибыль с дивидендов. Для резидентов РФ ставка удержания обычно составляет 13%, для нерезидентов – 15%. Эти суммы отражаются в налоговом учете отдельно и уменьшают обязательства по выплате налога.
Особое внимание стоит уделить переносу убытков прошлых периодов. Если прибыль текущего года распределяется при наличии прошлых убытков, налоговый учет требует корректировки на сумму переносимых убытков, чтобы правильно рассчитать налоговую базу перед выплатой дивидендов.
Формирование отчетности по прибыли для участников ООО
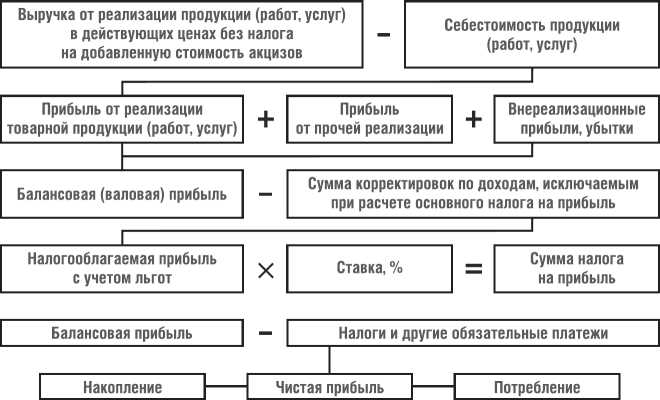
Отчетность по прибыли ООО формируется на основании данных бухгалтерского учета, отражающих финансовые результаты за отчетный период. Основными источниками информации служат форма №2 «Отчет о финансовых результатах» и форма №1 «Бухгалтерский баланс». Эти документы позволяют определить сумму чистой прибыли, доступной для распределения между участниками.
Для корректного расчета распределяемой прибыли необходимо учесть корректировки налогового учета: уменьшение на начисленные, но не выплаченные налоги и обязательные страховые взносы, а также корректировки по неденежным расходам, не признаваемым для целей налогообложения. Все такие изменения фиксируются в бухгалтерских проводках до формирования итоговой отчетности.
При составлении отчета для участников ООО важно выделить долю прибыли, причитающуюся каждому участнику. Она определяется пропорционально доле в уставном капитале, если иной порядок не установлен учредительными документами. В отчет включаются сведения о начисленных дивидендах, удержанных налогах с доходов физических лиц и суммах фактически выплаченных средств.
Документы для участников должны содержать детализированную информацию: исходную прибыль ООО, суммы корректировок, налоговые вычеты и итоговую распределяемую прибыль. Важно сохранить единообразие формата и прозрачность расчетов, чтобы участники могли сверить данные с бухгалтерской отчетностью и подтверждающими документами.
Отчетность по прибыли передается участникам в сроки, установленные уставом ООО или внутренними регламентами, но не позднее 60 дней после утверждения годового отчета. При необходимости отчет можно сопровождать пояснительной запиской с расчетом долей участников и разъяснением причин корректировок. Это минимизирует риск споров и обеспечивает прозрачность распределения прибыли.
Документальное оформление решений о распределении прибыли

Решения о распределении прибыли ООО оформляются протоколом собрания участников или решением единственного участника. В документе фиксируются итоговая сумма прибыли, подлежащая распределению, и доли каждого участника. Указывается дата утверждения, период, за который прибыль рассчитана, и порядок выплаты.
Протокол или решение должен содержать:
| Наименование документа | Протокол общего собрания участников или решение единственного участника |
| Дата и место проведения | Указываются точные дата и место принятия решения |
| Сумма распределяемой прибыли | Определяется по итогам бухгалтерского баланса после уплаты налогов |
| Доля каждого участника | Указывается процентное соотношение и конкретная сумма |
| Порядок и сроки выплаты | Фиксируются конкретные даты и способ перечисления |
| Ответственные лица | Назначаются сотрудники или должностные лица, отвечающие за исполнение решения |
Документ подписывается председателем собрания и секретарем. В случае единственного участника – подпись собственника и заверение печатью при наличии. Копии протоколов сохраняются в бухгалтерии и предоставляются при необходимости проверяющим органам.
Для прозрачности учета важно приложить к решению расчет распределяемой прибыли, отражающий корректировки бухгалтерского и налогового учета. Это позволяет избежать ошибок при начислении дивидендов и отражении выплат в бухгалтерском балансе.
Типовые ошибки при учете распределенной прибыли и их исправление

При отражении распределенной прибыли ООО на практике часто встречаются следующие ошибки:
- Неправильное определение распределяемой прибыли: включение в расчет прибыли доходов и расходов, не учитываемых для целей распределения, например, доходов будущих периодов или убытков прошлых лет. Исправление: пересчитать прибыль с учетом требований статьи 29 Федерального закона «Об обществах с ограниченной ответственностью» и корректировок бухгалтерского и налогового учета.
- Ошибки при документировании решений участников: отсутствие протокола общего собрания или неверное оформление решения о распределении прибыли. Исправление: подготовить новый протокол с точным указанием долей участников и даты утверждения, при необходимости сделать бухгалтерскую проводку с корректировкой на основании протокола.
- Неправильный учет начисленных дивидендов: отражение выплат до утверждения решения о распределении прибыли. Исправление: начислять дивиденды только после официального решения участников, при этом корректировать бухгалтерский учет по счету 75 «Расчеты с учредителями» или аналогичным.
- Двойное отражение выплат: когда одна и та же сумма отражается одновременно как выплата участникам и как уменьшение прибыли текущего периода. Исправление: проверить проводки, отменить дублирующие записи, скорректировать счет 84 «Нераспределенная прибыль».
- Ошибки в налоговом учете: неправильное определение базы для налога на прибыль и НДФЛ при выплате дивидендов. Исправление: пересчитать налоговую базу, подготовить уточненную декларацию, при необходимости начислить пеню или штраф в соответствии с налоговым законодательством.
- Неполное отражение выплат в отчетности: несвоевременное или частичное отображение распределенной прибыли в бухгалтерском балансе и отчете о финансовых результатах. Исправление: провести сверку счетов, отразить все начисленные и выплаченные дивиденды, скорректировать отчетность до подачи или в виде исправленной формы.
Регулярные проверки и сверки между бухгалтерскими данными, решениями участников и налоговой отчетностью позволяют своевременно выявлять ошибки и предотвращать их накопление, минимизируя финансовые и налоговые риски.
Вопрос-ответ:
Каким образом распределенная прибыль отражается в бухгалтерском учете ООО?
Распределенная прибыль фиксируется на счетах собственного капитала. После утверждения годовой отчетности и решения участников о выплате дивидендов формируется проводка: уменьшение нераспределенной прибыли и соответствующее начисление обязательств по выплате участникам. При выплате дивидендов делается запись о списании средств с расчетного счета и закрытии обязательства перед участниками.
Можно ли распределять прибыль до полной уплаты налогов по прибыли?
Нет, прибыль подлежит налогообложению до распределения между участниками. В налоговом учете сначала определяется чистая прибыль с учетом налога на прибыль, а уже после этого формируется сумма, доступная для распределения. Несоблюдение этого порядка может привести к налоговым санкциям и необходимости корректировок в отчетности.
Какие ошибки чаще всего встречаются при начислении дивидендов участникам ООО?
Часто встречаются ошибки в размере начисляемой суммы, когда берут за основу чистую прибыль без учета резервного фонда или обязательных удержаний. Еще одной типичной ошибкой является несвоевременное оформление протоколов собраний участников или отсутствие проводок по начислению обязательств. Исправление таких ошибок требует документального подтверждения корректировок и корректировок бухгалтерских проводок.
Какие документы необходимы для правильного отражения распределенной прибыли в отчетности?
Для корректного отражения распределенной прибыли нужны решения участников ООО (протоколы собраний или решения единственного участника), бухгалтерские проводки по начислению дивидендов, платежные документы при выплате участникам и годовая отчетность. Эти документы обеспечивают прозрачность распределения прибыли и подтверждают законность операций перед налоговыми органами.


