
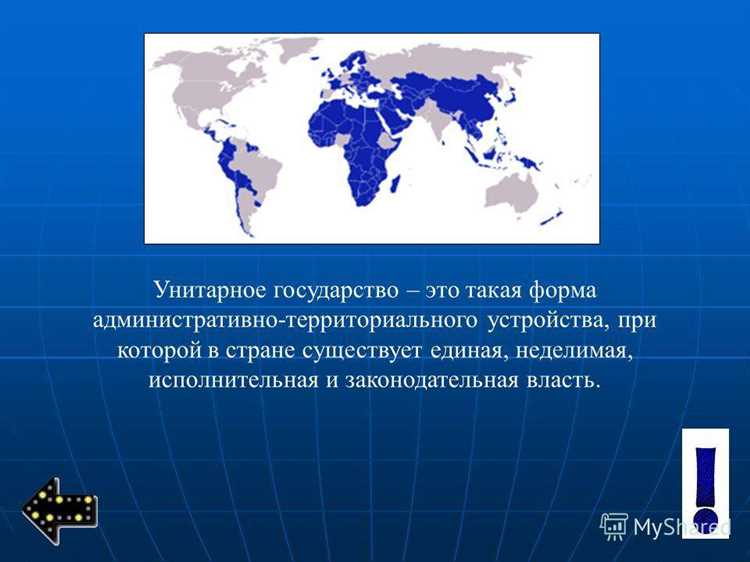
Бюджетная система унитарного государства строится на основе строгой иерархии, где каждый уровень бюджета выполняет определённые функции и имеет собственные источники доходов. В таких странах обычно выделяют два основных уровня: государственный (центральный) и местные бюджеты, при этом каждый из них регулируется единым бюджетным законодательством.
Государственный бюджет формируется за счёт налоговых и неналоговых поступлений на федеральном уровне и направляется на финансирование национальных программ, обороны, социальных гарантий и субсидий для регионов. В 2024 году, по данным Минфина РФ, более 45% расходов бюджета приходилось на социальную сферу, а около 20% – на национальную оборону и безопасность.
Местные бюджеты финансируют инфраструктурные проекты, образование, здравоохранение и коммунальные услуги. Для эффективного распределения средств рекомендуется чётко разграничивать собственные и регулируемые доходы, а также учитывать потребности населения при формировании планов расходов. В практике ряда регионов с населением более 500 тыс. человек доля собственных доходов в местных бюджетах составляет до 60%, что повышает финансовую автономию и снижает зависимость от трансфертов.
Важно учитывать механизмы межбюджетных трансфертов и субсидий, которые позволяют уравновешивать различия в доходах регионов. Эффективная бюджетная система унитарного государства требует прозрачной отчётности и регулярного анализа исполнения бюджета на всех уровнях, чтобы обеспечить равномерное распределение ресурсов и минимизировать дефицит.
Структура государственного бюджета и его составляющие
Государственный бюджет унитарного государства состоит из доходной и расходной частей, каждая из которых имеет внутреннюю детализацию, определяющую финансовые потоки и направления их использования.
Доходная часть формируется за счет:
- налоговых поступлений – включая подоходный налог, налог на прибыль организаций, акцизы и НДС;
- неналоговых доходов – доходы от госпредприятий, государственная пошлина, доходы от аренды и продажи имущества;
- безвозмездных поступлений – дотации и субсидии от международных организаций или других уровней бюджета.
Расходная часть бюджета распределяется по функциональным и экономическим статьям:
- социальная сфера – здравоохранение, образование, социальное обеспечение;
- экономическая деятельность – поддержка промышленности, сельского хозяйства, транспорта;
- государственное управление – финансирование органов власти, судебной системы, правоохранительных органов;
- национальная безопасность – оборонные расходы, обеспечение безопасности на территории государства;
- обслуживание государственного долга – выплаты по внутренним и внешним займам.
Рекомендации для анализа структуры бюджета:
- Определять долю налоговых доходов в общей сумме бюджета для оценки финансовой устойчивости.
- Сравнивать расходы на социальную и экономическую сферы, чтобы выявить приоритеты государственной политики.
- Отслеживать динамику безвозмездных поступлений для прогнозирования внешних финансовых зависимостей.
- Проверять баланс доходов и расходов для предотвращения дефицита бюджета.
Понимание структуры государственного бюджета позволяет эффективно планировать финансовую политику, распределять ресурсы между уровнями власти и прогнозировать экономические последствия принимаемых решений.
Функции местных бюджетов и источники доходов

Местные бюджеты также выполняют функцию выравнивания финансовых возможностей муниципальных образований. Они позволяют компенсировать различия в доходной базе между регионами, направляя средства на поддержку отстающих территорий через межбюджетные трансферты.
Источники доходов местных бюджетов включают налоги и сборы, закреплённые за муниципалитетами. Среди них: земельный налог, налог на имущество физических и юридических лиц, часть доходов от транспортного налога, а также местные торговые и рекламные сборы. Значительная доля формируется за счёт дотаций и субсидий из регионального и федерального бюджетов, направленных на выполнение социально значимых функций.
Дополнительно местные органы могут получать доходы от аренды муниципальной собственности, концессионных соглашений и платных муниципальных услуг, включая коммунальные и административные платежи. Эффективное распределение этих источников позволяет обеспечивать стабильное функционирование муниципальных структур и поддерживать социально-экономическую инфраструктуру.
Процедура распределения средств между уровнями
Субвенции предоставляются на строго целевые цели, определенные федеральными законами. Их распределение происходит пропорционально установленным критериям: численности населения, социально-экономическим показателям регионов, уровню обеспеченности базовыми услугами. Для расчета объема субвенций применяется методика, учитывающая фактические расходы на аналогичные услуги в предыдущем периоде.
Субсидии предоставляются на выполнение конкретных программ, поддерживающих развитие отраслей или инфраструктуры. Размер субсидии формируется исходя из утвержденного проекта расходов, согласованного между центральными и местными органами власти. При этом учитывается эффективность расходования ранее выделенных средств и показатели социального и экономического развития регионов.
Дотации предоставляются для выравнивания финансовых возможностей регионов. Распределение дотаций основывается на расчете потребностей бюджета региона и доходной способности, включая налоговые поступления и собственные источники дохода. Централизованная формула учитывает дефицит бюджета и минимальные стандарты финансирования муниципальных функций.
Процедура предусматривает согласование проектов распределения с органами исполнительной власти субъектов и последующее утверждение законами о бюджетах соответствующих уровней. После утверждения осуществляется перечисление средств в несколько этапов, с контролем целевого использования и возможностью корректировки в течение года при изменении экономической ситуации.
Контроль за соблюдением процедуры возлагается на финансовые органы всех уровней, которые проверяют соответствие выделенных средств планам расходов, эффективность использования и отчетность получателей. Нарушение порядка распределения может стать основанием для перераспределения средств и финансовой ответственности должностных лиц.
Роль региональных администраций в бюджетном процессе
Региональные администрации участвуют в подготовке и исполнении бюджета на уровне субъекта унитарного государства. Они формируют проект бюджета, основываясь на прогнозе доходов и потребностях в социальных, инфраструктурных и экономических программах. Важная часть работы администраций – определение приоритетов финансирования и распределение средств между отраслевыми и муниципальными программами.
Контроль за доходной частью включает мониторинг налоговых поступлений и других доходов региона, а также взаимодействие с федеральными органами для получения субсидий и трансфертов. Администрации анализируют эффективность использования доходов и корректируют бюджетные прогнозы на основании реального исполнения.
Исполнение расходов предполагает распределение средств по ведомствам, проведение тендеров и контроль за соблюдением финансовой дисциплины. Администрации обязаны обеспечивать своевременное финансирование приоритетных проектов, включая здравоохранение, образование, транспорт и жилищное строительство.
Региональные администрации играют роль посредника между федеральным центром и муниципальными образованиями, обеспечивая координацию бюджетной политики и равномерное распределение ресурсов. Они формируют отчетность о расходовании средств, что позволяет федеральным органам оценивать эффективность финансовой поддержки субъектов и принимать решения о корректировке трансфертов.
Эффективность работы администраций зависит от планирования и прозрачности процедур. Важным инструментом является внедрение автоматизированных систем учета и контроля расходов, что снижает риск нецелевого использования средств и повышает оперативность принятия решений. Регулярный аудит и публичная отчетность повышают доверие к региональной бюджетной системе.
Контроль и отчетность на каждом уровне бюджета

На федеральном уровне контроль осуществляется Министерством финансов и Счетной палатой. Они проверяют законность расходования средств, соблюдение лимитов и соответствие бюджета установленным целям. Отчеты публикуются ежегодно и включают анализ исполнения доходной и расходной части, а также оценку бюджетной устойчивости.
Региональные администрации контролируют использование средств в рамках утвержденных субвенций и трансфертов. Основной инструмент – внутренний аудит и регулярная отчетность перед министерствами и законодательными органами региона. Отчеты содержат показатели исполнения бюджета по направлениям расходов и обеспечивают прозрачность финансовых потоков.
Местные бюджеты подлежат контролю органов муниципального финансового надзора. Отчеты формируются ежеквартально и включают данные о налоговых поступлениях, расходах на социальные программы и муниципальные услуги. Внутренние проверки направлены на выявление неэффективных расходов и предотвращение нарушений в использовании средств.
На всех уровнях обязательна координация между контролирующими органами и исполнителями бюджета. Применяются единые стандарты бухгалтерского учета и отчетности, что обеспечивает сопоставимость данных и облегчает мониторинг финансового состояния всех звеньев бюджетной системы.
Механизмы межбюджетных трансфертов

Межбюджетные трансферты обеспечивают перераспределение финансовых ресурсов между уровнями бюджета и поддерживают выравнивание региональных диспропорций. Основные виды трансфертов включают дотации, субсидии и субвенции.
Дотации представляют собой безвозмездные поступления, формируемые из федерального бюджета и направляемые на покрытие дефицита местных бюджетов. Размер дотации определяется по формуле: разница между нормативными расходами на социально значимые функции и собственными доходами субъекта. Например, если нормативные расходы региона составляют 15 млрд рублей, а его собственные доходы – 10 млрд, дотация равна 5 млрд рублей.
Субсидии выделяются на конкретные цели, такие как строительство инфраструктуры или поддержка здравоохранения. Их получение зависит от исполнения бюджетной программы и наличия софинансирования со стороны региона. Контроль за расходованием субсидий осуществляется через отчетность по проекту и акты выполненных работ.
Субвенции предоставляются на реализацию федеральных полномочий в регионе. Например, обеспечение обязательного образования или национальных программ. Субвенции назначаются в соответствии с нормативами финансирования, фиксированными на 1 учащегося или 1 жителя региона. Выплаты производятся на основании межбюджетных соглашений и строгой отчетности.
Механизмы распределения трансфертов включают предварительное планирование в бюджетном календаре, заключение соглашений между уровнями бюджетов и контроль за целевым использованием средств. Для повышения эффективности рекомендуется применять автоматизированные системы мониторинга и стандартизированные формы отчетности.
| Вид трансферта | Цель | Метод расчета | Условия получения |
|---|---|---|---|
| Дотации | Покрытие дефицита бюджета | Нормативные расходы − собственные доходы | Без условий, на основании расчетов |
| Субсидии | Целевое финансирование проектов | На основании сметы проекта | С наличием софинансирования и отчета |
| Субвенции | Финансирование федеральных полномочий | Норматив на единицу населения или услуги | По межбюджетным соглашениям с отчетностью |
Практические примеры бюджетных решений в унитарных государствах

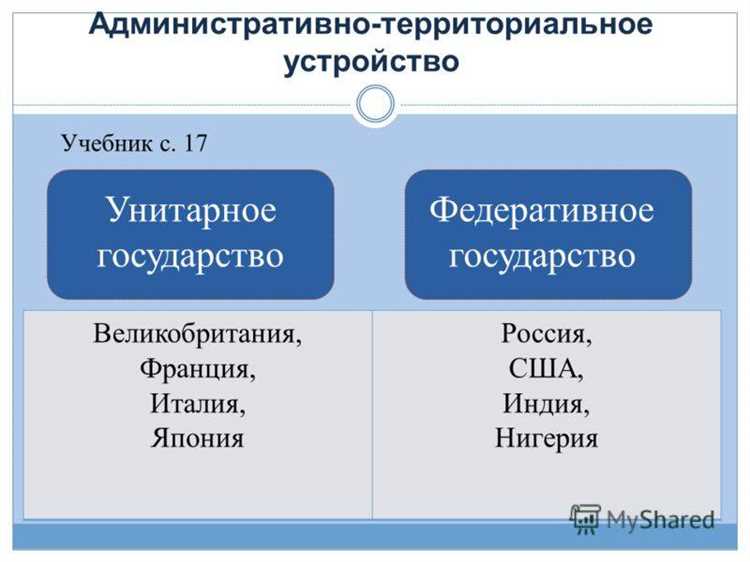
В унитарных государствах бюджетная система строится на строгой иерархии уровней, что позволяет централизованно распределять ресурсы и контролировать расходы. Конкретные примеры демонстрируют, как принимаются решения и реализуются механизмы финансирования.
- Во Франции ежегодно проводится пересмотр дотаций для регионов на основе показателей демографии, экономической активности и социального развития. Такой подход позволяет перераспределять средства из более обеспеченных регионов в менее развитые.
- В Японии практика национальных субсидий местным органам власти предполагает закрепление конкретных программ: финансирование строительства инфраструктуры, поддержки сельского хозяйства и образовательных инициатив. Центральный бюджет выделяет средства на основе проектных заявок и оценки эффективности прошлогодних расходов.
- В Польше применяется система «целевых трансфертов» для муниципалитетов. Центральный бюджет направляет средства исключительно на определённые задачи: модернизация школ, ремонт дорог, развитие здравоохранения. Решения принимаются после анализа локальных потребностей и показателей выполнения предыдущих программ.
- В Южной Корее действует механизм «выравнивающих грантов», который корректирует бюджетные возможности муниципалитетов с низким уровнем доходов. Эти гранты обеспечивают минимальный стандарт предоставления общественных услуг по всей стране.
Практические рекомендации для бюджетных органов унитарных государств:
- Использовать показатели социально-экономического развития для корректировки трансфертов между регионами.
- Закреплять финансирование за конкретными программами и проектами с оценкой эффективности.
- Применять механизмы выравнивания для муниципалитетов с низкой финансовой базой, чтобы обеспечивать равный доступ к общественным услугам.
- Регулярно пересматривать бюджетные решения с учётом фактических результатов и изменений в демографии или экономике.
Такие практики позволяют унитарным государствам сохранять контроль над расходами, обеспечивать финансовое выравнивание и повышать прозрачность распределения бюджетных средств.
Вопрос-ответ:
Сколько уровней существует в бюджетной системе унитарного государства?
В унитарных государствах бюджетная система обычно включает два уровня: государственный (центральный) бюджет и местные бюджеты. Центральный бюджет формируется на основе налоговых и неналоговых поступлений, регулирует общегосударственные расходы и перераспределяет средства между регионами. Местные бюджеты обеспечивают финансирование муниципальных потребностей, таких как образование, коммунальные услуги и социальная поддержка населения.
Как распределяются доходы между государственным и местными бюджетами?
Доходы распределяются по установленным законам и нормативам. Центральный бюджет получает основные налоговые поступления, часть которых затем направляется в местные бюджеты в виде субсидий и трансфертов. Местные органы власти имеют право на собственные источники дохода, например, налоги на имущество или земельные сборы. Такой механизм обеспечивает сбалансированное финансирование обязательств на разных уровнях управления.
Какая роль межбюджетных трансфертов в унитарном государстве?
Межбюджетные трансферты служат инструментом перераспределения финансовых ресурсов между центральным и местными бюджетами. Они позволяют компенсировать разницу в финансовых возможностях регионов и обеспечивают выполнение обязательных расходов на социальные услуги, инфраструктуру и поддержку малообеспеченных территорий. Существуют разные виды трансфертов, включая дотации, субсидии и субвенции, каждая из которых имеет свое назначение и условия использования.
Какие функции выполняют местные бюджеты?
Местные бюджеты финансируют задачи, напрямую влияющие на жизнь населения: содержание школ и детских садов, уборку улиц, коммунальные услуги, поддержку социально незащищенных категорий граждан. Они формируются из местных налогов, сборов и трансфертов из центрального бюджета. Управление местным бюджетом позволяет органам власти быстрее реагировать на потребности жителей и распределять ресурсы с учетом конкретных условий территории.
Как обеспечивается контроль за расходованием средств на разных уровнях бюджета?
Контроль осуществляется через внутренние и внешние механизмы. Центральные органы проводят аудиты и проверки использования средств в государственных и местных учреждениях. Местные органы ведут отчетность по расходам и доходам, регулярно предоставляют информацию в центральные органы. Законодательство устанавливает обязательные процедуры отчетности, что позволяет отслеживать эффективность расходования и предотвращать нарушения при управлении бюджетными ресурсами.
Сколько уровней включает бюджетная система унитарного государства и как они взаимодействуют между собой?
Бюджетная система унитарного государства обычно состоит из трёх основных уровней: государственный (центральный) бюджет, региональные бюджеты и местные бюджеты. Государственный бюджет формируется центральными органами власти и аккумулирует крупные доходы страны, такие как налоги на прибыль, акцизы и таможенные пошлины. Региональные бюджеты составляют субъекты страны, например области или края, и обеспечивают финансирование общественных нужд на территории субъекта, включая образование, здравоохранение и социальную поддержку. Местные бюджеты формируются муниципалитетами и направлены на обслуживание населённых пунктов, включая дороги, коммунальные услуги и местные программы. Взаимодействие между уровнями происходит через механизмы трансфертов: государственный бюджет может перераспределять средства в регионы, а регионы — в муниципалитеты, что позволяет выравнивать финансовые возможности различных территорий и обеспечивать стабильное выполнение социально значимых функций. Кроме того, каждый уровень несёт ответственность за контроль за расходованием средств и отчётность перед вышестоящими органами.


