
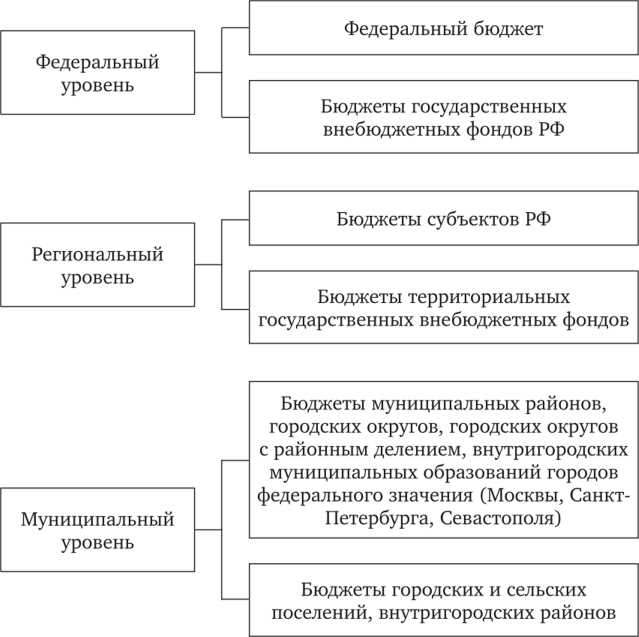
Бюджетная система России формируется на трех основных уровнях: федеральном, региональном и местном. На федеральном уровне сосредоточены ключевые доходные потоки, включая налоги на прибыль организаций, акцизы на нефтепродукты и таможенные пошлины, а расходы направлены на национальную оборону, социальные выплаты и инфраструктурные проекты. В 2025 году доходы федерального бюджета прогнозируются на уровне 27,5 трлн рублей, при этом дефицит ожидается около 2,1% ВВП.
Региональные бюджеты включают бюджеты субъектов Федерации и управляются органами исполнительной власти каждого региона. На уровне субъектов распределяются налоги на имущество, транспорт и часть подоходного налога. Практика показывает, что регионы с развитой промышленной и налоговой базой имеют возможность направлять до 45% доходов на развитие социальной инфраструктуры и здравоохранения. Необходимо учитывать, что межбюджетные трансферты составляют значимую долю доходов менее обеспеченных субъектов – до 60% общего бюджета.
Местные бюджеты формируются из налогов на землю, имущество физических лиц и части доходов от подоходного налога. На этом уровне расходуются средства на образовательные учреждения, коммунальные услуги, дорожное хозяйство и поддержку муниципальных программ. Эффективная практика управления предполагает точное планирование доходов и расходов с учетом сезонных колебаний и демографической динамики, что позволяет минимизировать риск дефицита и повысить качество предоставляемых услуг.
Для повышения финансовой устойчивости всех уровней бюджетной системы рекомендуется внедрение методик прогнозирования доходов с учетом макроэкономических изменений, а также усиление контроля за расходными обязательствами. Важным направлением является также оптимизация межбюджетных трансфертов с целью стимулирования самостоятельного роста доходной базы регионов и муниципалитетов.
Функции федерального бюджета в управлении государственными финансами

Федеральный бюджет Российской Федерации выполняет ключевую роль в распределении и перераспределении финансовых ресурсов государства. Основная функция бюджета – обеспечение финансовой стабильности через регулирование доходов и расходов федерального уровня. Доходная часть формируется за счет налоговых поступлений (НДС, налог на прибыль организаций, акцизы), сборов и доходов от государственной собственности, что позволяет планировать объемы финансирования приоритетных государственных программ.
Бюджет обеспечивает макроэкономическую функцию: с его помощью государство регулирует совокупный спрос и стимулирует экономический рост. Через государственные расходы финансируются инфраструктурные проекты, оборона, образование и здравоохранение, что прямо влияет на социально-экономическую стабильность. Например, доля расходов на социальную сферу в федеральном бюджете 2025 года превышает 45%, что обеспечивает реализацию пенсионных и социальных программ.
Контрольная функция бюджета заключается в мониторинге использования государственных средств. Федеральный бюджет позволяет выявлять неэффективное расходование средств и корректировать финансовую политику. Систематический анализ исполнения бюджета, включая сравнение фактических и плановых показателей, повышает прозрачность и снижает риски дефицита.
Фискальная функция федерального бюджета направлена на перераспределение доходов между регионами и слоями населения. Через трансферты субъектам Федерации государство выравнивает бюджетную обеспеченность регионов. В 2025 году планируемый объем межбюджетных трансфертов превышает 4 трлн рублей, что позволяет компенсировать разницу в налоговой базе между регионами.
Регуляторная функция бюджета проявляется в управлении экономическими процессами посредством налоговой и расходной политики. Увеличение инвестиций в стратегические отрасли или сокращение расходов на неэффективные направления позволяет корректировать развитие экономики. Для повышения эффективности рекомендуется ежегодно пересматривать приоритеты финансирования с учетом социально-экономических индикаторов.
Инструментальная функция бюджета заключается в обеспечении ликвидности государственных структур и реализации долгосрочных программ. Государственные займы и привлечение кредитных ресурсов координируются через бюджет, что обеспечивает своевременное финансирование крупных проектов и государственных обязательств.
Особенности бюджетов субъектов РФ и их формирование

Процесс формирования бюджета включает трехступенчатую процедуру: разработка прогнозного плана доходов и расходов, согласование с федеральными органами при превышении установленного лимита дефицита, утверждение законодательными собраниями субъектов. При формировании бюджета рекомендуется использовать метод прогрессивного планирования с учетом динамики экономических показателей за последние пять лет и корректировкой по прогнозу инфляции и регионального ВВП.
Расходная часть бюджетов субъектов распределяется преимущественно на социальную сферу, дорожное строительство, поддержку малого и среднего бизнеса, а также на реализацию региональных программ развития. Для оптимизации расходов целесообразно внедрять систему приоритетного финансирования проектов с высокой мультипликативной отдачей и регулярный аудит эффективности расходования средств.
Особенность формирования бюджетов субъектов РФ заключается в различной структуре доходов в зависимости от уровня индустриализации и наличия природных ресурсов. Богатые ресурсами регионы получают более стабильные налоговые поступления, что позволяет им уменьшать долю федеральной поддержки. В регионах с ограниченной налоговой базой ключевую роль играют межбюджетные субсидии и компенсации, что требует точного планирования и контроля за распределением средств.
При разработке бюджета субъекта необходимо учитывать лимиты государственного долга и нормативы дефицита. На 2025 год предельный дефицит регионального бюджета установлен на уровне 10% собственных доходов. Рекомендуется внедрение инструментов долгового менеджмента и прозрачного учета обязательств для предотвращения финансовых дисбалансов.
Регулярный мониторинг исполнения бюджета позволяет корректировать план расходов в течение года, перераспределять средства между приоритетными направлениями и обеспечивать устойчивость финансовой системы субъекта. Внедрение электронных систем бюджетного контроля повышает оперативность принятия решений и снижает риски неэффективного расходования средств.
Местные бюджеты: источники доходов и направления расходов
Местные бюджеты формируются преимущественно за счёт налоговых и неналоговых поступлений. Основные налоговые источники включают налог на имущество физических и юридических лиц, земельный налог и единый налог на вменённый доход для малого бизнеса в соответствующих муниципальных образованиях. Доля налоговых доходов в структуре местных бюджетов варьируется от 60% до 75%, что делает их ключевым элементом финансовой самостоятельности.
Неналоговые доходы обеспечиваются арендной платой за муниципальное имущество, доходами от платных услуг (например, детских садов, спортивных объектов), штрафами и санкциями, а также доходами от продажи муниципального имущества. Эффективное управление этими источниками позволяет расширять возможности финансирования социально значимых программ без увеличения налоговой нагрузки.
Основные направления расходования средств местных бюджетов включают жилищно-коммунальное хозяйство, образование, здравоохранение, социальную защиту населения и поддержку местной инфраструктуры. На содержание муниципальных образовательных учреждений и медицинских организаций приходится до 50% расходов, что требует строгого контроля за эффективностью использования средств и планирования бюджета с учётом демографических изменений.
Рекомендации для повышения финансовой устойчивости местных бюджетов включают диверсификацию доходных источников, активное использование муниципальной собственности для получения дохода, внедрение электронного контроля расходов, а также регулярный анализ налоговой базы и оптимизацию налоговых ставок в пределах законодательства.
Местные бюджеты должны сочетать финансовую дисциплину с приоритетным финансированием стратегически важных сфер. Эффективное распределение средств повышает качество муниципальных услуг, снижает зависимость от межбюджетных трансфертов и способствует устойчивому развитию территории.
Межбюджетные трансферты: механизмы распределения и контроль
Межбюджетные трансферты в России регулируются Бюджетным кодексом РФ и представляют собой безвозмездные перечисления из федерального бюджета субъектам Федерации и муниципальным образованиям. Основные виды трансфертов включают дотации, субвенции и субсидии. Дотации направлены на выравнивание бюджетной обеспеченности регионов, субвенции компенсируют конкретные расходы, а субсидии финансируют целевые программы.
Распределение трансфертов осуществляется на основании методик, утверждаемых Министерством финансов РФ. Например, дотации на выравнивание доходов распределяются с учётом разницы между нормативными расходами и собственными доходами региона. Субвенции привязаны к конкретным расходным обязательствам, таким как строительство школ или оснащение больниц, с обязательным документальным подтверждением расходов.
Контроль за использованием трансфертов ведется на нескольких уровнях. Федеральные органы, включая Счетную палату РФ, осуществляют качественную и количественную проверку отчетности, проверяя соответствие расходов утвержденным назначениям. На региональном уровне органы финансового контроля отслеживают своевременность перечислений и целевое использование средств, включая проверку договоров и актов выполненных работ.
Для повышения эффективности распределения рекомендуется: формализовать критерии оценки бюджетной обеспеченности субъектов, внедрять электронные системы мониторинга исполнения трансфертов, а также усиливать санкции за нецелевое использование средств. Одним из действенных механизмов является привязка части трансфертов к показателям результативности реализации конкретных государственных программ.
Непрерывный аудит и регулярная публикация данных о трансфертах позволяют повысить прозрачность, снизить коррупционные риски и стимулировать регионы к рациональному расходованию средств. Внедрение цифровых платформ для обмена информацией между федеральным и региональными органами финансового контроля уже показало сокращение административных ошибок более чем на 15% по отдельным программам.
Роль государственных внебюджетных фондов в финансовой системе

Государственные внебюджетные фонды РФ, включая Пенсионный фонд, Фонд социального страхования и Федеральный фонд обязательного медицинского страхования, выполняют функцию целевого аккумулирования средств для конкретных социальных программ. В 2024 году общий объем средств этих фондов превысил 11 трлн рублей, что составляет около 25% совокупного дохода всех уровней бюджета.
Фонды обеспечивают устойчивость социальных выплат, снижая зависимость от колебаний федерального бюджета. Пенсионный фонд РФ, например, аккумулирует страховые взносы работающего населения и направляет их на выплаты пенсий, включая фиксированные и страховые компоненты. Эффективное управление инвестиционным портфелем ПФР позволяет ежегодно увеличивать доходность, при этом сохраняется высокая ликвидность для регулярных выплат.
Фонд социального страхования обеспечивает выплаты по временной нетрудоспособности, материнству и несчастным случаям на производстве. В 2023 году объем выплат ФСС составил более 1,2 трлн рублей, что демонстрирует ключевую роль фонда в поддержке занятости и социальной защищенности граждан. Рекомендовано расширять механизм прямого электронного взаимодействия с работодателями для сокращения административных затрат и ускорения выплат.
Федеральный фонд обязательного медицинского страхования аккумулирует средства для финансирования базовых и дополнительных медицинских услуг. В 2024 году объем фонда составил более 5,5 трлн рублей, при этом внедрение систем электронного мониторинга расходования средств снизило риск нецелевого использования на 15%. Для повышения прозрачности рекомендуется интеграция аналитических платформ на базе больших данных для прогнозирования потребностей регионов.
Для укрепления финансовой системы государства необходимо обеспечить прозрачность операций внебюджетных фондов, оптимизировать их инвестиционные стратегии и внедрять цифровые инструменты контроля. Это позволит не только сохранить устойчивость социальных выплат, но и повысить эффективность использования средств, снизив нагрузку на федеральный бюджет и обеспечив стабильность финансовой системы в долгосрочной перспективе.
Регулирование дефицита и задолженности на разных уровнях бюджета
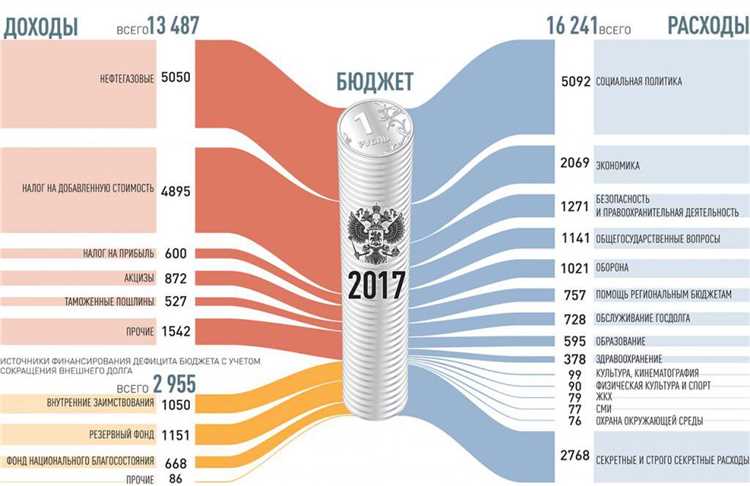
На федеральном уровне дефицит бюджета контролируется через пределы заимствований, утверждаемые законом о федеральном бюджете. В 2025 году лимит заимствований установлен на уровне 2,2 трлн рублей, что не превышает 1,5% ВВП. Для снижения долговой нагрузки Министерство финансов рекомендует направлять не менее 30% дополнительного дохода от экономического роста на погашение государственного долга.
Региональные бюджеты ограничены федеральными нормами долга: задолженность субъекта Федерации не может превышать 60% собственных доходов. При планировании дефицита регионы обязаны предоставлять трехлетние прогнозы, включая график погашения долговых обязательств. Практика успешных субъектов показывает, что сокращение дефицита на 1% собственных доходов снижает нагрузку на межбюджетные трансферты до 5%.
Муниципальные образования используют лимиты заимствований, установленные региональными законами, при этом суммарный долг не должен превышать 50% собственных доходов муниципалитета. Для управления дефицитом рекомендуется применять механизм краткосрочных облигаций и увеличивать долю доходов от муниципальных предприятий. Эффективная практика предусматривает регулярный аудит долговых обязательств с корректировкой графиков погашения не реже одного раза в год.
На всех уровнях бюджетной системы критически важно связывать планирование дефицита с динамикой доходов. Рекомендовано использовать автоматические корректировки расходов при недовыполнении доходной части и направлять средства от приватизации и экономии на обслуживании долга. Такой подход обеспечивает устойчивость финансовой системы и снижает риски резких фискальных корректировок.
Контроль задолженности требует прозрачной отчетности и строгого соблюдения лимитов. Федеральный центр обеспечивает мониторинг с использованием единой информационной системы, что позволяет своевременно корректировать объемы заимствований и оптимизировать графики погашения на уровне субъектов Федерации и муниципалитетов.
Взаимодействие бюджетных уровней при финансировании национальных программ
Финансирование национальных программ в Российской Федерации осуществляется через координированное взаимодействие федерального, регионального и местного уровней бюджета. Основной механизм – целевые трансферты и субсидии, которые обеспечивают конкретные показатели исполнения программ.
На федеральном уровне формируются бюджеты национальных проектов с определением ключевых индикаторов эффективности (KPI) и объёмов финансирования по годам. Федеральный центр распределяет средства между субъектами Российской Федерации на основании:
- планируемых целей и приоритетов программ;
- потребностей регионов, подтвержденных экономическими и демографическими данными;
- анализов эффективности прошлых периодов исполнения аналогичных программ.
Региональные бюджеты адаптируют федеральные средства под локальные условия. Это включает:
- определение софинансирования на уровне субъекта РФ, обычно в диапазоне 10–30% от федеральных трансфертов;
- распределение средств между муниципальными образованиями в соответствии с демографической нагрузкой и инфраструктурными потребностями;
- мониторинг исполнения бюджетных обязательств и корректировку распределения в течение года.
Местные бюджеты обеспечивают прямое использование средств на реализацию программ в рамках муниципальных проектов. Основные функции включают:
- контроль целевого расходования средств;
- организацию закупок и подрядов для реализации мероприятий;
- подготовку отчетности по ключевым показателям достижения национальных целей.
Рекомендации для эффективного взаимодействия:
- Установление единых форм отчетности между уровнями бюджетной системы для снижения административной нагрузки.
- Применение автоматизированных систем контроля исполнения программ на всех уровнях.
- Регулярное проведение совместных комиссий для оценки прогресса и перераспределения ресурсов при необходимости.
- Фокус на показателях результативности, а не только на объемах финансирования, с конкретными сроками достижения целевых индикаторов.
- Создание механизма стимулирования субъектов РФ при перевыполнении плановых показателей национальных программ.
Вопрос-ответ:
Какие уровни включает бюджетная система Российской Федерации?
Бюджетная система России состоит из нескольких уровней: федерального, субъектов Федерации и местного самоуправления. Федеральный уровень охватывает государственный бюджет, который формируется за счёт налогов, сборов и иных доходов, регулируемых федеральным законодательством. Бюджеты субъектов Федерации включают республиканские, краевые, областные и городские бюджеты, а бюджеты муниципальных образований обеспечивают финансирование местных нужд. Каждый уровень имеет свои источники доходов и сферы расходования средств, что обеспечивает распределение финансовых ресурсов по всей стране.
В чём заключается роль федерального бюджета в системе распределения финансов?
Федеральный бюджет выполняет функции централизованного распределения финансовых ресурсов и обеспечивает выполнение общегосударственных программ. Он используется для финансирования обороны, внешней политики, социальной поддержки граждан и крупных инфраструктурных проектов. Кроме того, федеральный бюджет играет роль в перераспределении доходов между регионами через трансферты и субсидии, помогая уменьшить дисбалансы между развитыми и менее развитыми территориями.
Какие источники доходов характерны для бюджетов субъектов Федерации?
Бюджеты субъектов Российской Федерации формируются за счёт налоговых поступлений, части которых закреплена за региональными властями, а также из неналоговых доходов, таких как плата за пользование государственным имуществом. Важной частью являются межбюджетные трансферты из федерального бюджета, которые позволяют регионам финансировать социальные программы, инфраструктурные проекты и здравоохранение. Уровень автономии субъектов в управлении доходами варьируется в зависимости от экономического потенциала региона.
Какова роль местных бюджетов в обеспечении жизнедеятельности территорий?
Местные бюджеты обеспечивают финансирование нужд муниципальных образований, включая образование, здравоохранение, коммунальные услуги и благоустройство территорий. Основные источники доходов — налоги и сборы, часть которых поступает напрямую в местный бюджет, а также субсидии и дотации из бюджета субъекта Федерации. Благодаря этому муниципалитеты могут решать конкретные проблемы населения, поддерживать инфраструктуру и создавать условия для развития местной экономики.


