

План счетов бюджетного учета состоит из 12 основных разделов, каждый из которых отвечает за конкретную сферу финансовой деятельности государственных и муниципальных учреждений. Четкая структура разделов обеспечивает сопоставимость показателей, правильное распределение бюджетных средств и контроль расходов на всех уровнях управления.
Первый раздел охватывает бюджетные ассигнования и источники финансирования, позволяя отслеживать поступления средств и их целевое назначение. Следующие разделы отражают движение денежных средств, расчетные операции с кредиторами и дебиторами, начисления заработной платы и другие обязательства, формируя полное представление о финансовом положении учреждения.
При формировании плана счетов важно учитывать регламенты Минфина РФ, которые определяют обязательное наличие всех разделов и подразделов. Для эффективного ведения учета рекомендуется детализировать каждый раздел на аналитические счета, что позволяет фиксировать операции с точностью до конкретного проекта или вида расходов.
Неполное использование разделов или их неправильная нумерация приводит к ошибкам в отчетности и затрудняет контроль за расходованием бюджетных средств. Поэтому строгое соответствие количеству и назначению разделов является ключевым требованием при внедрении и ведении системы бюджетного учета.
Нормативная база и количество разделов плана счетов
План счетов бюджетного учета формируется на основе Федерального закона № 402-ФЗ «О бухгалтерском учете» и приказа Минфина России от 1 июля 2010 г. № 66н «Об утверждении Плана счетов бухгалтерского учета государственных организаций». Данный нормативный акт определяет структуру, наименования счетов и принципы их использования в органах государственной власти, казенных, бюджетных и автономных учреждениях.
В соответствии с указанным приказом, план счетов бюджетного учета включает 8 основных разделов:
1. Раздел 1 – Активы и обязательства учреждения;
2. Раздел 2 – Доходы и поступления средств;
3. Раздел 3 – Расходы и выплаты;
4. Раздел 4 – Внебюджетные средства;
5. Раздел 5 – Финансовые результаты и смета учреждения;
6. Раздел 6 – Расчеты с персоналом;
7. Раздел 7 – Внутрихозяйственные расчеты;
8. Раздел 8 – Прочие операции и корректировки.
Каждый раздел детализируется субсчетами для отражения конкретных операций. Например, в Разделе 3 предусмотрены субсчета по оплате труда, коммунальных услуг, приобретению материальных ценностей и исполнению бюджетных обязательств. Использование всех 8 разделов является обязательным для государственных и муниципальных учреждений, за исключением случаев, когда определенные операции не проводятся, что допускается методическими рекомендациями Минфина.
Рекомендации по применению: план счетов должен обновляться при изменении бюджетного законодательства или методических указаний Минфина. Для корректного ведения учета необходимо вести учет каждой операции на соответствующем разделе, что обеспечивает прозрачность финансовой деятельности и корректное формирование отчетности по бюджетным средствам.
Применение нормативной базы обеспечивает унификацию и сопоставимость финансовых данных между учреждениями, а строгое соблюдение структуры из 8 разделов уменьшает риск ошибок в учете и упрощает контроль со стороны финансовых органов.
Особенности учета доходов в отдельных разделах

В бюджетном учете доходы распределяются по разделам плана счетов в зависимости от источника поступлений. Например, доходы от налогов и сборов учитываются в разделе Доходы бюджета, а безвозмездные поступления – в разделе Целевые средства.
Каждый раздел требует отдельного учета по счетам второго и третьего порядка. Доходы от собственности отражаются на счетах 1101-1103, что позволяет контролировать поступления от аренды, продажи имущества и дивидендов. Доходы от налоговых поступлений группируются по коду налогового органа и типу налога, что обеспечивает точность отчетности.
При поступлении целевых средств необходимо вести раздельный учет по договорам и программам. Это позволяет избежать смешения средств и обеспечивает корректность формирования отчетности в разрезе субсидий, грантов и межбюджетных трансфертов.
Особое внимание уделяется моменту признания доходов. Доходы бюджета признаются при фактическом поступлении средств на счет, а целевые поступления – при исполнении условий договора. Несоблюдение этого правила приводит к искажению финансового результата по разделу.
Для контроля и анализа целесообразно внедрять регулярное сопоставление плановых и фактических доходов по каждому разделу. Это позволяет выявлять отклонения и корректировать прогнозы, минимизируя риски недополучения средств.
Разделы для учета расходов: структура и назначение

В планах счетов бюджетного учета расходы классифицируются по нескольким основным разделам, обеспечивающим контроль и аналитический учет. Каждый раздел отражает конкретный вид расходной деятельности и позволяет структурировать бюджетные операции.
Раздел 1 охватывает расходы на выполнение государственных и муниципальных функций. Он включает статьи по оплате труда, начислениям на персонал, закупкам товаров и услуг, необходимых для функционирования органов власти.
Раздел 2 предназначен для учета субсидий и трансфертов юридическим и физическим лицам. Здесь выделяются субсидии на социальные выплаты, поддержку образовательных учреждений, здравоохранение и научные программы.
Раздел 3 охватывает капитальные расходы. Он детализирует затраты на строительство, реконструкцию, капитальный ремонт объектов бюджетной сферы и приобретение основных средств, включая транспорт и оборудование.
Раздел 4 содержит расходы на обслуживание государственного долга. В него включаются проценты по займам, погашение облигаций и другие обязательства по внешним и внутренним займам.
Раздел 5 фиксирует прочие расходы, не вошедшие в предыдущие категории, например, непредвиденные расходы, компенсации за ущерб и расходы на финансовое обеспечение чрезвычайных ситуаций.
Структурирование расходов по разделам позволяет контролировать бюджетные обязательства, планировать финансовые потоки и анализировать эффективность расходования средств. Для корректного учета необходимо строго соблюдать классификацию и использовать утвержденные коды расходов, обеспечивающие сопоставимость данных между уровнями бюджета.
Учет активов и обязательств в разных разделах
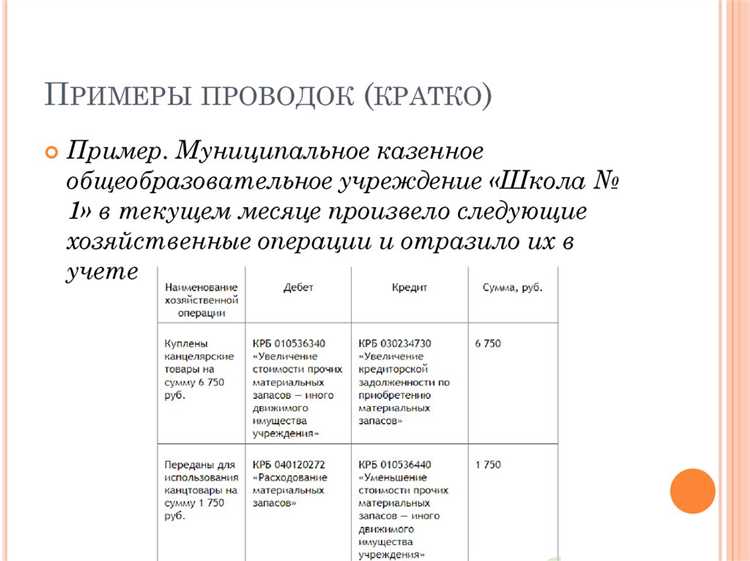
В бюджетном учете активы и обязательства распределяются по отдельным разделам плана счетов, что позволяет системно контролировать их движение и оценку. Основные разделы, в которых отражаются активы, включают:
- Раздел I – «Денежные средства и их эквиваленты»: учитываются остатки на счетах в банках, наличные средства, а также краткосрочные финансовые вложения.
- Раздел II – «Материальные запасы и имущество»: фиксируются объекты учета на балансе, включая запасы материалов, основные средства, транспортные средства и оборудование.
- Раздел III – «Долгосрочные финансовые вложения и капитальные активы»: отражаются акции, облигации, паи и доли в уставных капиталах других организаций.
Обязательства учитываются преимущественно в следующих разделах:
- Раздел IV – «Краткосрочные обязательства»: включают кредиторскую задолженность перед поставщиками, бюджетом, сотрудниками и иные обязательства, срок погашения которых не превышает одного года.
- Раздел V – «Долгосрочные обязательства»: фиксируются кредиты и займы сроком свыше одного года, долговые бумаги, пенсионные и иные долгосрочные обязательства.
При формировании отчетности рекомендуется:
- Регулярно сверять остатки активов и обязательств по каждому разделу с первичными документами.
- Использовать разделение по срокам погашения обязательств для анализа финансовой устойчивости.
- Контролировать правильность отражения имущества в разделах II и III с учетом его износа и переоценки.
- Своевременно переносить списанные или реализованные активы между разделами, чтобы данные отчетности оставались актуальными.
Такая структура учета позволяет обеспечить прозрачность движения активов и обязательств, минимизировать ошибки при планировании и повысить точность финансовой отчетности.
Разделы для ведения расчетов с подотчетными лицами

В планах счетов бюджетного учета расчеты с подотчетными лицами выделяются отдельной группой, обеспечивающей контроль движения средств и отчетности. Основной счет – 71 «Расчеты с подотчетными лицами», который подразделяется на субсчета по категориям подотчетных лиц: сотрудники, командированные, лица, получившие аванс на закупку материалов или оплату услуг.
Для сотрудников создаются субсчета по типам расходов: командировочные, хозяйственные расходы, представительские расходы. Каждый субсчет фиксирует суммы выданного аванса, дату выдачи, отчетные документы и остаток по авансу. Это позволяет проводить автоматизированную сверку авансов с фактическими расходами и исключает ошибочные списания.
Субсчета для командировок включают классификацию по видам расходов: проезд, проживание, суточные. Ведение этих субсчетов необходимо для соблюдения лимитов, установленных нормативными актами, и для формирования отчетности в разрезе подотчетных лиц.
Дополнительно рекомендуется вести аналитический учет по проектам или объектам финансирования. Это обеспечивает точное распределение расходов и позволяет контролировать эффективность использования средств на конкретные мероприятия или закупки.
Контроль за расчетами с подотчетными лицами требует регулярного сверочного анализа: сопоставление выданных авансов, предоставленных отчетов и остатка на счетах. Использование специализированных субсчетов минимизирует риск несоответствий и ускоряет формирование бухгалтерской и бюджетной отчетности.
В планах счетов следует предусмотреть отдельный субсчет для учета возвращенных сумм и взысканий, что обеспечивает прозрачность движения денежных средств и позволяет своевременно корректировать данные в финансовой отчетности.
Применение разделов для учета бюджетных операций по муниципальным образованиям
Для эффективного учета бюджетных операций муниципальных образований необходимо применять разделы плана счетов, исходя из специфики поступлений и расходов. Каждый раздел обеспечивает систематизацию операций и контроль за целевым использованием средств.
Рекомендуется использовать следующие подходы:
- Раздел 1 «Бюджетные средства» – отражает поступления налоговых и неналоговых доходов, трансфертов из федерального и регионального бюджетов. В муниципальных образованиях рекомендуется выделять субсчета по источникам доходов для точного контроля.
- Раздел 2 «Расходы бюджета» – учет операций по расходованию средств. Для муниципальных нужд целесообразно детализировать расходы по направлениям: образование, здравоохранение, ЖКХ, культура и спорт, чтобы обеспечить прозрачность и отчетность.
- Раздел 3 «Целевое финансирование» – предназначен для учета средств, направленных на конкретные программы и проекты. В муниципальных образованиях рекомендуется вести отдельные субсчета по каждому проекту, что облегчает аудит и мониторинг исполнения бюджета.
- Раздел 4 «Денежные средства и расчеты» – отражает движение денежных средств на расчетных счетах муниципалитета. Важно вести раздельный учет по источникам поступлений для предотвращения смешения бюджетных средств с внебюджетными ресурсами.
- Раздел 5 «Имущество и обязательства» – учет муниципального имущества и обязательств. Для муниципалитетов необходимо отдельно учитывать аренду, приобретение и списание объектов, чтобы обеспечить корректное формирование баланса и отчетности.
Практическая рекомендация: при внедрении разделов необходимо разрабатывать регламент ведения субсчетов, определять ответственность за учет каждой группы операций и проводить регулярные сверки с казначейством. Это позволит минимизировать ошибки, обеспечить соответствие бюджетному законодательству и повысить управляемость финансовыми потоками.
Частые ошибки при распределении операций по разделам
Другой распространенной ошибкой является дублирование операций. Например, закупка материалов может одновременно отражаться в разделе 3 и разделе 4. Это нарушает принцип единственности отражения операций и создает риск завышения расходов при внутреннем контроле.
Неверное распределение операций по разделам связано с неправильным выбором кода аналитического учета. Часто операции по начислению заработной платы включаются в раздел расходов на текущую деятельность вместо раздела расходов на оплату труда, что вызывает несоответствие с нормативными требованиями Минфина.
Ошибка при перераспределении межбюджетных трансфертов также встречается часто. Например, перевод средств из федерального бюджета в региональный учитывается как расход, а не как трансферт, что нарушает правила бюджетного учета и приводит к искажению отчетности.
Для минимизации ошибок рекомендуется: использовать подробные инструкции по кодам операций, регулярно проводить внутренние проверки соответствия операций разделам, а также внедрять систему контроля изменений кода аналитического учета. Одним из эффективных инструментов является создание чек-листа распределения операций по разделам, который фиксирует корректность отнесения каждой операции.
Вопрос-ответ:
Сколько разделов включает план счетов бюджетного учета?
План счетов бюджетного учета состоит из нескольких разделов, которые структурируют бухгалтерскую информацию по различным направлениям. В действующих нормативных документах предусмотрено 8 основных разделов, каждый из которых отвечает за учет определенного типа операций, таких как активы, обязательства, доходы и расходы.
Для чего необходимы отдельные разделы в плане счетов бюджетного учета?
Разделы позволяют систематизировать бухгалтерские записи, упрощая анализ финансового состояния бюджетных организаций. Каждый раздел предназначен для учета конкретной категории операций, что обеспечивает точность учета и прозрачность финансовых данных. Например, отдельный раздел ведется для учета основных средств, другой – для учета денежных средств и расчетов с контрагентами.
Меняются ли количество разделов в разных версиях плана счетов?
Количество разделов в планах счетов, применяемых в бюджетных организациях, может корректироваться при утверждении новых нормативных актов. Однако изменения происходят редко, чаще уточняются названия счетов или добавляются субсчета, тогда как общая структура разделов остается стабильной для поддержания единого подхода к учету.
Можно ли использовать один раздел для учета нескольких видов операций?
В бюджетном учете допустимо распределять операции по разделам строго в соответствии с их назначением. Использование одного раздела для разных видов операций не рекомендуется, так как это может привести к ошибкам в отчетности и затруднить контроль за движением средств. Разделы созданы для четкого разграничения учета активов, обязательств, доходов и расходов.
Какие критерии определяют принадлежность операции к конкретному разделу плана счетов?
Критерием распределения операций служит их экономическое содержание. Например, расходы на оплату труда относятся к разделу расходов, а операции по поступлению налоговых платежей – к разделу доходов. Такой подход позволяет формировать достоверную финансовую информацию и поддерживать сопоставимость данных при составлении отчетности.
Сколько разделов включает план счетов бюджетного учета?
План счетов бюджетного учета состоит из десяти разделов, каждый из которых предназначен для отражения определенной группы хозяйственных операций. Разделы систематизированы таким образом, чтобы облегчить контроль за движением финансовых ресурсов, выполнением доходной и расходной частей бюджета, а также учет имущества и обязательств организации. Каждый раздел содержит несколько счетов, что позволяет детализировать учет по конкретным видам операций и объектам учета.
Почему количество разделов плана счетов установлено именно таким образом?
Количество разделов плана счетов бюджетного учета определяется потребностями прозрачного и структурированного ведения учета в государственных и муниципальных учреждениях. Каждый раздел отражает отдельную сферу учета: например, средства бюджета, расчеты с подотчетными лицами, учет имущества, обязательств и результатов деятельности. Такое распределение позволяет систематизировать учет, упрощает формирование отчетности и обеспечивает возможность детального анализа финансового состояния учреждения. Благодаря этому учет становится более понятным и управляемым для работников финансовых органов.


