Локальный сметный расчет (ЛСР) представляет собой детализированный документ, фиксирующий стоимость строительных или ремонтных работ на конкретном объекте. Основной структурный элемент ЛСР – раздел, который объединяет однородные виды работ или материалы. Количество разделов напрямую влияет на точность оценки и удобство контроля расходов.
В стандартной практике локальные сметные расчеты включают от 5 до 15 разделов, в зависимости от объема и сложности проекта. Ключевые разделы обычно охватывают строительные работы, монтаж инженерных систем, отделочные работы, оборудование и материалы. Более детальная разбивка позволяет исключить дублирование затрат и выявить отдельные статьи, требующие оптимизации.
При составлении ЛСР важно учитывать нормативные требования и методические рекомендации, такие как Единые сметные нормы и региональные сборники. Разделы должны быть логично структурированы и однозначно идентифицируемы, чтобы обеспечить прозрачность расчета и возможность сверки с фактическими затратами на объекте.
Оптимальное количество разделов определяется балансом между детализацией и управляемостью документа. Слишком большое количество разделов усложняет контроль и увеличивает риск ошибок, тогда как недостаточное деление затрудняет анализ себестоимости. Практика показывает, что четкая и структурированная разбивка по 8–12 разделам обеспечивает максимальную эффективность при планировании и мониторинге расходов.
Стандартное количество разделов в локальной смете

Локальный сметный расчет обычно включает 6–8 разделов, ориентированных на ключевые виды затрат. Наиболее часто встречаются следующие блоки: строительные работы, монтаж оборудования, материалы, транспортные расходы, заработная плата и эксплуатационные расходы. Каждому разделу присваивается отдельный код и описание, что обеспечивает прозрачность учета и позволяет быстро идентифицировать статьи затрат.
Для малых объектов допускается сокращение до 4–5 разделов при объединении схожих расходов. Для крупных проектов рекомендуется расширять структуру до 10 разделов, добавляя блоки на проектные работы, налоги и непредвиденные расходы. Такой подход упрощает контроль бюджета и согласование сметы с заказчиком.
При формировании локальной сметы важно соблюдать единую нумерацию разделов и корректное распределение стоимости по категориям. Это позволяет избежать ошибок при итоговом расчете и обеспечивает совместимость с программными комплексами для сметного учета.
Рекомендуется фиксировать изменения количества разделов в акте согласования, чтобы в дальнейшем можно было проследить историю корректировок сметы и избежать разночтений при аудите или проверках.
Влияние типа объекта на структуру разделов

Структура локального сметного расчета напрямую зависит от характера и назначения объекта строительства. Для жилых зданий типично выделение разделов по строительным и отделочным работам, инженерным системам и благоустройству прилегающей территории. Для объектов промышленного назначения ключевыми становятся разделы по монтажу технологического оборудования, коммуникациям и специализированным строительным конструкциям.
В малоэтажном строительстве количество разделов ограничивается 6–8, включая фундамент, каркас, кровлю, фасад, внутренние отделочные работы, инженерные сети. В высотных жилых комплексах и объектах коммерческой недвижимости разделов может быть 12–15 из-за необходимости отдельного учета лифтовых систем, систем пожаротушения, вентиляции и сложных инженерных сетей.
Для объектов с высокой технологической нагрузкой структура ЛСР формируется по принципу функциональных блоков:
- строительные конструкции и несущие элементы;
- инженерные сети и коммуникации;
- монтаж технологического оборудования;
- внутренние отделочные работы;
- внешние инженерные сети и благоустройство территории.
При составлении сметы для объектов культурного наследия или реконструкции важно выделять отдельные разделы под сохранение существующих конструкций, реставрацию фасадов, укрепление несущих элементов. Это позволяет корректно распределять бюджет и учитывать специфические затраты, не смешивая их с общестроительными работами.
Рекомендуется при формировании разделов учитывать специфику материалов и технологий: бетонные и железобетонные работы выносить в отдельный раздел, монтажные и отделочные работы – по отдельным блокам. Такой подход снижает риск ошибок при расчетах и упрощает контроль исполнения сметы на всех этапах строительства.
Разделы по видам работ: строительные и монтажные
Локальный сметный расчет разделяется на строительные и монтажные работы для точного учета затрат и контроля выполнения проекта. Строительные разделы включают земляные работы, устройство фундаментов, стен, перекрытий, кровли и отделочные работы. Каждое наименование работ сопровождается указанием объемов, единиц измерения и сметной стоимости материалов и труда.
Монтажные разделы охватывают установку инженерных систем: водоснабжения, канализации, отопления, вентиляции, электроснабжения и слаботочных сетей. В них фиксируются стоимость оборудования, монтажных материалов и работ специализированных бригад. Для крупных объектов рекомендуется разбивать монтажные разделы по типам систем для удобства планирования и контроля.
При составлении ЛСР важно соблюдать последовательность: строительные работы учитываются первыми, затем монтажные. Это позволяет правильно распределять ресурсы и корректно формировать график строительства. Каждое изменение проектной документации должно отражаться в соответствующем разделе сметы без объединения строительных и монтажных работ.
Рекомендовано использовать отдельные подразделы внутри строительных и монтажных разделов при комплексных объектах: например, в строительном разделе выделять подземные и надземные конструкции, в монтажном – силовые и коммуникационные сети. Такая детализация облегчает контроль исполнения и анализ отклонений от сметных норм.
Применение четкой структуры по видам работ снижает риск ошибок в расчетах, обеспечивает прозрачность расходов и упрощает взаимодействие с подрядчиками и заказчиком при согласовании стоимости и сроков выполнения работ.
Разделы по материалам и их учет в смете

В локальном сметном расчете отдельное внимание уделяется разделам по материалам. Каждый материал учитывается с указанием единицы измерения, количества и стоимости. Правильное оформление этих разделов обеспечивает точность сметы и минимизирует риск перерасхода.
Структура раздела по материалам обычно включает несколько блоков:
- Наименование материала и его характеристики (марка, класс, тип упаковки).
- Единица измерения (кг, м³, шт., пог. м и др.).
- Количество, рассчитанное на весь объем работ.
- Цена за единицу с учетом поставки и возможных налогов.
- Общая стоимость материала.
Для правильного учета материалов в смете необходимо:
- Использовать актуальные прайс-листы поставщиков, отражающие реальные рыночные цены.
- Учитывать возможные потери при транспортировке, резке и монтаже, добавляя коэффициент расхода.
- Разделять материалы по категориям: строительные, отделочные, инженерные системы, чтобы облегчить контроль и закупку.
- Сверять данные с проектной документацией и техническими спецификациями.
- При необходимости учитывать сезонные колебания цен и наличие на складе.
Особое внимание уделяется дорогостоящим и критически важным материалам. Их выделение отдельным подразделом позволяет контролировать закупку и своевременно корректировать смету при изменении цен или объема работ.
Разделы по материалам служат основой для финансового планирования и контроля бюджета проекта, а точность их ведения напрямую влияет на экономическую эффективность строительства.
Использование дополнительных разделов для услуг подрядчиков
В локальном сметном расчете часто возникает необходимость включения отдельных разделов для услуг подрядчиков. Эти разделы позволяют четко выделить сторонние работы и услуги, такие как монтаж систем, проектирование, лабораторные испытания, аренда техники или специализированные строительные услуги.
Для каждого подрядчика следует создавать отдельный подраздел с указанием наименования работ, единиц измерения, объемов и расценок. Это упрощает контроль за расходами и обеспечивает прозрачность при проверке сметы. Важно учитывать коэффициенты на сложность работ и специфику подрядчика, чтобы избежать занижения стоимости услуг.
При необходимости разделы могут быть дополнены отдельными статьями по страхованию работ, гарантийному обслуживанию или логистике. Каждое включение дополнительных затрат должно иметь обоснование, подтвержденное договором или спецификацией.
Использование дополнительных разделов также облегчает корректировку сметы при изменении объема подрядных услуг, поскольку все позиции сгруппированы по исполнителям. Рекомендуется вести отдельный учет для каждого типа услуги, чтобы в дальнейшем проводить анализ эффективности и точности расчета затрат.
Разделы затрат на оборудование и технику
В локальном сметном расчете затраты на оборудование и технику включают покупку, аренду, транспортировку и монтаж машин, механизмов и специализированного оборудования. Для каждого объекта рекомендуется выделять отдельный подраздел с точной спецификацией техники, маркой, мощностью и сроком эксплуатации.
При расчете стоимости учитывается амортизация оборудования, расход топлива, затраты на техническое обслуживание и возможные расходы на ремонт. Для арендуемой техники указываются условия аренды, продолжительность использования и дополнительные услуги, включенные в договор.
Необходимо фиксировать сезонные колебания цен на оборудование, особенно при закупках через посредников или поставщиков с ограниченными партиями. В смете важно разделять капитальные и эксплуатационные затраты, чтобы корректно распределять бюджет по разделам.
При включении мобильной техники учитываются транспортные расходы, время простоя и коэффициенты использования оборудования. Для крупных строительных объектов рекомендуется вести отдельный учет специализированной техники, чтобы минимизировать дублирование затрат и точно планировать график работ.
Правильная детализация раздела затрат на оборудование и технику позволяет контролировать бюджет проекта, своевременно корректировать расходы и обеспечивать прозрачность расчетов перед подрядчиками и заказчиком.
Особенности разделов по накладным расходам и прибыли
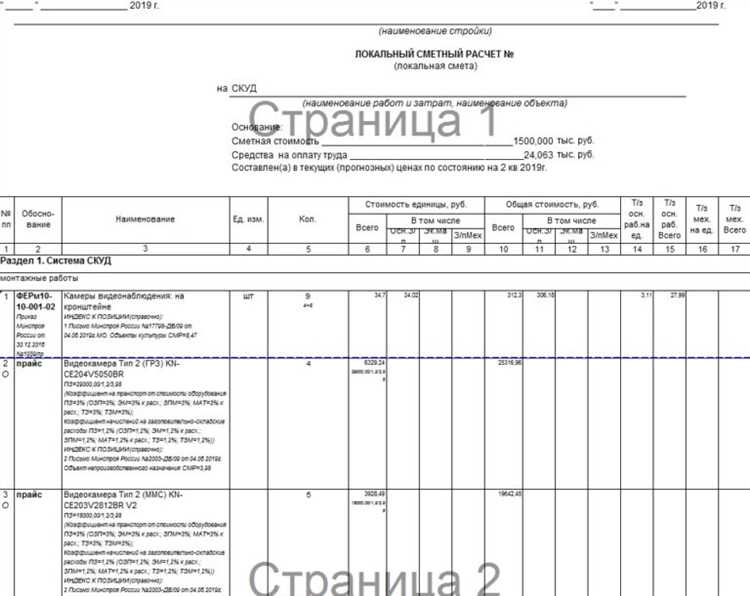
Раздел накладных расходов включает затраты, связанные с управлением строительным процессом: содержание офисов, заработная плата административного персонала, услуги связи, бухгалтерский учет и командировочные расходы. В смете они указываются в процентах от прямых затрат по видам работ, исходя из нормативов, утвержденных для конкретного региона и типа объекта.
При формировании раздела прибыли учитывается ожидаемая доходность проекта. Как правило, процент прибыли определяется на основе экономической целесообразности, рыночной конкуренции и специфики строительного объекта. Для крупных объектов строительства нормативы прибыли могут колебаться от 5% до 15% от стоимости всех прямых и накладных расходов.
При расчете накладных расходов и прибыли важно соблюдать последовательность: сначала суммируются прямые затраты по материалам, работе и оборудованию, затем применяется коэффициент накладных расходов, после чего рассчитывается прибыль. Такой порядок обеспечивает прозрачность сметного расчета и позволяет корректно прогнозировать себестоимость строительства.
Рекомендуется отдельно выделять накладные расходы на оборудование и транспорт, чтобы обеспечить точность распределения затрат по подразделам. При крупных проектах целесообразно вести детализированный учет по статьям, чтобы контролировать отклонения от сметы и анализировать эффективность расходования средств.
Включение точных данных по накладным расходам и прибыли обеспечивает объективность сметного расчета и минимизирует риск финансовых потерь для подрядчика и заказчика.
Корректировка числа разделов при изменении проекта
При внесении изменений в проектную документацию число разделов локального сметного расчета должно быть пересмотрено. Если добавляются новые виды работ, необходимо создать отдельные разделы для каждого крупного блока работ. Исключение составляют незначительные корректировки, которые можно учитывать в существующих разделах с помощью уточняющих строк.
Удаление работ или сокращение объемов требует уменьшения числа разделов. При этом следует проверять, чтобы остаточные разделы сохраняли логическую целостность сметы и корректно отражали все виды затрат: материалы, труд, оборудование, накладные расходы и прибыль.
Для упрощения контроля рекомендуется вести реестр разделов с указанием изменений и ссылок на соответствующие позиции проектной документации. Любые изменения в структуре разделов должны фиксироваться в пояснительной записке к смете с указанием причин корректировки и влияния на общую стоимость проекта.
При корректировке числа разделов важно соблюдать нормативные требования: разделы должны соответствовать классификации работ по СНиП и методическим указаниям по составлению локальных смет. В сложных проектах допустимо введение промежуточных подразделов для отражения специфики нового вида работ без нарушения структуры основной сметы.
Проверка целостности после корректировки проводится путем суммирования всех подразделов и сверки с общей сметной стоимостью проекта. Несоответствия выявляются и устраняются до утверждения сметы, чтобы избежать ошибок при согласовании с заказчиком и контролирующими органами.
Вопрос-ответ:
Сколько разделов обычно содержит локальный сметный расчет для типового строительства?
Для стандартного строительного объекта локальный сметный расчет чаще всего включает от 5 до 10 разделов. Основные блоки обычно охватывают материалы, трудозатраты, оборудование, накладные расходы и прибыль. Точное количество зависит от масштабов проекта, сложности конструкций и специфики используемых технологий. Например, для небольшого жилого дома достаточно 5–6 разделов, тогда как для промышленного объекта с большим количеством инженерных систем число разделов может достигать 12–15.
Как корректировать число разделов при изменении проекта после утверждения сметы?
Если проект изменяется после утверждения сметы, структура разделов пересматривается. Добавляются новые разделы для новых видов работ или материалов, либо объединяются разделы, которые потеряли актуальность. Важно, чтобы каждая статья расходов была отражена в отдельном разделе или подпункте для удобства контроля и дальнейшего анализа. Любые изменения фиксируются документально и согласовываются с заказчиком или проектировщиком.
Можно ли использовать одинаковую структуру разделов для разных типов объектов?
Стандартная структура разделов может служить ориентиром, но полностью идентичная схема не всегда применима. Для объектов с различными функциональными назначениями и технологией строительства могут понадобиться уникальные разделы. Например, жилой дом и производственный цех имеют разные требования к инженерным системам, что отражается на перечне разделов. Использование одинаковой структуры без адаптации может привести к пропуску важных статей расходов или дублированию информации.
Как правильно оформлять разделы по накладным расходам и прибыли?
Разделы накладных расходов и прибыли формируются отдельно от прямых затрат на материалы и работы. Накладные расходы включают затраты на управление проектом, эксплуатацию техники и организационные расходы. Прибыль рассчитывается как процент от суммы всех прямых и накладных затрат. В смете каждая статья указывается в отдельной строке с обоснованием суммы, что позволяет отслеживать структуру затрат и обеспечивает прозрачность расчетов для всех участников проекта.