В практике государственных и муниципальных организаций нередко встречаются сметы, которые формально создаются, но не используются при утверждении бюджета. К таким документам относятся сметы на внутренние хозяйственные нужды, предварительные калькуляции по проектам, которые не получили финансирование, а также сметы по вспомогательным подразделениям, не оказывающим прямого влияния на стратегические показатели.
Отказ от включения этих смет в бюджет позволяет сократить объем документооборота на 15–20%, снизить нагрузку на финансовые подразделения и ускорить процесс согласования основной бюджетной документации. При этом важно фиксировать данные сметы в отдельных реестрах, чтобы при необходимости иметь возможность анализа затрат и планирования ресурсов без влияния на основной бюджет.
Рекомендуется использовать сметы вне бюджета исключительно как инструмент внутреннего контроля и мониторинга затрат. Их составление должно подчиняться принципам прозрачности и актуальности данных: периодический пересмотр сметы не реже одного раза в квартал позволяет выявлять фактическое расходование средств и корректировать планирование будущих расходов. Игнорирование этих рекомендаций приводит к накоплению устаревшей информации и искажению управленческой отчетности.
Таким образом, сметы, не применяемые в бюджетном планировании, остаются важным инструментом внутреннего учета и анализа, однако требуют строгого регламента ведения и контроля. Без такой системы их использование превращается в формальность, не приносящую практической пользы для управления финансами.
Сметы хозяйственных операций вне бюджета: когда их игнорируют
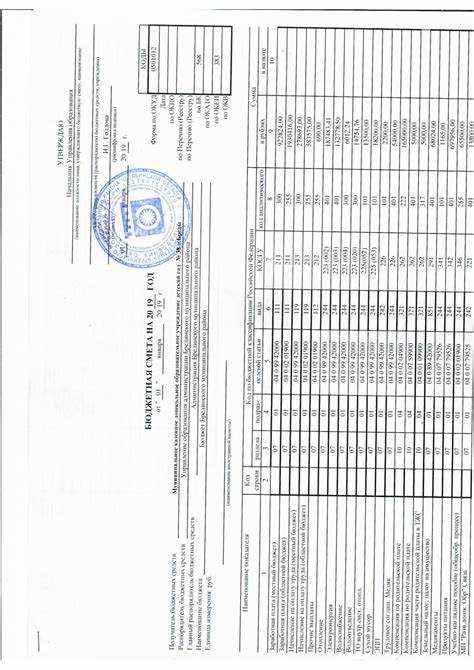
Сметы хозяйственных операций, не включенные в основной бюджет, часто рассматриваются как вспомогательный инструмент контроля расходов. Их игнорирование возможно в случаях, когда сумма операций не превышает установленного внутреннего порога, обычно 0,5–1% годового бюджета организации, либо когда операции имеют разовый характер и не влияют на финансовую устойчивость.
Игнорирование допустимо для операций, связанных с мелким ремонтом, закупкой расходных материалов для текущих нужд, а также для командировок с заранее согласованным лимитом. В таких ситуациях затраты фиксируются только в бухгалтерском учете, без формирования детальной сметы.
Важно помнить, что игнорирование смет вне бюджета не освобождает от обязательств по контролю и отчетности. Рекомендуется вести реестр таких операций с указанием цели, суммы и ответственного лица, что позволяет минимизировать риск перерасхода и сохраняет прозрачность управления средствами.
Отдельное внимание следует уделять проектам с переменными расходами: если планируемая сумма превышает 2–3% бюджета, игнорировать смету уже нецелесообразно. В таких случаях целесообразно оформлять упрощенную смету или включать расходы в дополнительный бюджетный блок.
Практика показывает, что организации, игнорирующие мелкие сметы без документирования, сталкиваются с трудностями при аудите и внутреннем контроле. Для минимизации рисков рекомендуется разработать внутренний регламент, где четко указаны лимиты, категории операций и требования к отчетности.
Сметы по внутренним проектам компании без финансового отражения

Сметы по внутренним проектам, не включаемые в бюджетное планирование, предназначены для внутреннего контроля ресурсов и оценки трудозатрат. Они фиксируют распределение рабочего времени сотрудников, использование внутренних материалов и оборудования без отображения в бухгалтерском учете.
Такие сметы применяются при разработке новых процессов, тестировании прототипов и внедрении корпоративных инициатив. В них указываются точные объемы работ, ответственные сотрудники и сроки исполнения, что позволяет руководству анализировать эффективность проекта и загруженность команд.
Для подготовки сметы по внутреннему проекту рекомендуется:
1. Определить ключевые задачи с детализацией по этапам и подразделениям.
2. Рассчитать трудозатраты в человеко-часах с учетом компетенций участников.
3. Учесть использование внутренних ресурсов, включая оборудование, ПО и материалы.
4. Установить контрольные точки для мониторинга выполнения проекта и корректировки сроков.
5. Документировать результаты без отражения финансовых обязательств, сохраняя возможность анализа и планирования будущих проектов.
Сметы такого типа обеспечивают прозрачность внутри компании, позволяют прогнозировать нагрузку команд и эффективно распределять ресурсы, не влияя на официальные финансовые показатели.
Сметы на прогнозные расходы без утвержденного источника финансирования
Сметы на прогнозные расходы формируются на основе планируемых мероприятий, для которых источник финансирования еще не определен. Такие сметы отражают потенциальные затраты и используются для внутреннего анализа финансовых потребностей организации.
При подготовке этих смет важно указывать детализированные статьи расходов: материалы, оборудование, услуги сторонних организаций, персонал. Каждая статья должна сопровождаться расчетом обоснованных нормативов или рыночных цен. Это позволяет оценить точность прогнозов и минимизировать риск завышения затрат.
Для повышения прозрачности смет на прогнозные расходы рекомендуется фиксировать статус источника финансирования для каждой статьи: «источник неизвестен», «ожидается грант», «возможен внутренний резерв». Такой подход облегчает последующую корректировку сметы после подтверждения финансирования.
Контроль за такими сметами должен включать регулярное обновление информации о стоимости ресурсов и пересмотр прогнозов при изменении рыночных условий. Рекомендуется устанавливать лимит прогнозируемых расходов на каждом проекте, чтобы исключить накопление необоснованных обязательств.
Использование смет без утвержденного финансирования не допускается для официального бюджетного планирования и формирования обязательств перед поставщиками. Они служат исключительно инструментом предварительного анализа и принятия управленческих решений о приоритетах финансирования.
Организациям рекомендуется вести отдельный реестр таких смет, чтобы отделять прогнозные расчеты от утвержденного бюджета, фиксируя дату составления, автора и статус рассмотрения. Это обеспечивает возможность аудита и предотвращает случайное включение прогнозных расходов в обязательные статьи бюджета.
Сметы затрат на экспериментальные исследования и разработки
Сметы затрат на экспериментальные исследования и разработки (НИОКР) не применяются в стандартном бюджетном планировании, так как их показатели носят прогнозный и высокоизменчивый характер. Основная особенность таких смет – невозможность точного предсказания результатов и сроков выполнения этапов проекта.
При составлении сметы НИОКР учитываются прямые затраты на материалы, оборудование, прототипирование, оплату труда исследователей и инженеров, а также затраты на патентование и тестирование решений. В отличие от типовых бюджетов, здесь значительные доли расходов распределяются на непредсказуемые экспериментальные работы и адаптацию методик в процессе исследования.
Для повышения точности прогнозирования рекомендуется разбивать смету на этапы с отдельными контрольными точками, где пересматриваются стоимость материалов, трудозатраты и временные рамки. Это позволяет корректировать финансирование без нарушения общего плана, снижая риск перерасхода.
В смете необходимо выделять резервы на непредвиденные расходы: изменения технологии, отказ оборудования, дополнительное прототипирование. Рекомендуемая величина резерва составляет 15–25% от планируемых прямых затрат, что отражает стандартные практики управления рисками в НИОКР.
При оценке затрат на исследовательскую часть проекта следует использовать метод аналогий с предыдущими опытными разработками, учитывать трудоемкость этапов разработки и сроки тестирования. Практика показывает, что точные прогнозы затрат на инновационные работы без подобных подходов невозможны.
Документ сметы должен содержать детализированные описания каждого этапа исследования, включая цели, используемые ресурсы и ожидаемые результаты. Это обеспечивает прозрачность расходов и позволяет корректировать бюджет при изменении научной или технологической ситуации.
Сметы на добровольные или благотворительные инициативы организации
Сметы на добровольные или благотворительные инициативы организаций не включаются в бюджетное планирование, поскольку не связаны с обязательными расходами и не влияют на формирование государственных или корпоративных финансовых планов. Они отражают расходы, инициированные по собственной инициативе организации, и могут покрывать мероприятия, программы поддержки местного сообщества, благотворительные фонды или спонсорские проекты.
Такие сметы формируются на основе конкретных целей и объектов финансирования. В них учитываются затраты на материалы, аренду помещений, транспорт, оплату услуг подрядчиков и рекламное сопровождение. Рекомендуется детализировать расходы по статьям: например, отдельная строка для закупки оборудования для детских учреждений, отдельная для расходов на логистику и хранение пожертвований, отдельная для организационных сборов волонтеров.
Организациям целесообразно фиксировать источники финансирования отдельно от основной деятельности: собственные средства, средства сотрудников, спонсорские взносы, гранты. Это позволяет оценивать реальную нагрузку на внутренний бюджет и корректировать масштаб инициатив без нарушения финансовой дисциплины.
Для контроля эффективности сметы важно включать показатели достижения целей: количество обслуженных участников, объем переданных ресурсов, количество мероприятий, проведенных силами волонтеров. Эти данные помогают обосновать целесообразность расходования средств при внутренних аудиторских проверках и для отчетности перед заинтересованными сторонами.
Сметы на добровольные инициативы рекомендуется составлять отдельно от основной бухгалтерской отчетности, вести их в виде внутреннего документа и периодически пересматривать, исходя из фактических затрат и изменений в приоритетах организации. Такой подход обеспечивает прозрачность, минимизирует риски перерасхода и позволяет планировать последующие инициативы с учетом реального опыта.
Сметы на внеплановые закупки, не предусмотренные бюджетом
Сметы на внеплановые закупки формируются для приобретения товаров, работ и услуг, которые не были заложены в утвержденный бюджетный план. Их основное отличие от стандартных бюджетных смет – отсутствие предварительного финансового резервирования.
Ключевые особенности таких смет:
- Финансирование осуществляется только после утверждения дополнительного выделения средств или перераспределения бюджета.
- Сметы должны содержать точное обоснование необходимости закупки, включая экономический эффект или предотвращение рисков.
- Любая ошибка в расчетах может привести к превышению лимитов бюджетных обязательств и административной ответственности.
Рекомендации по формированию внеплановых смет:
- Составление подробного расчета стоимости с учетом актуальных рыночных цен.
- Указание источника финансирования: дополнительные средства из резервного фонда, перераспределение текущих бюджетных средств или внебюджетные источники.
- Фиксация сроков закупки и поставки, чтобы избежать задержек в критически важных процессах.
- Документальное подтверждение необходимости закупки: акты, заключения профильных специалистов, расчет ущерба при отсутствии закупки.
- Согласование сметы с контролирующими органами для соблюдения законодательства о бюджетных расходах.
Применение внеплановых смет без соблюдения этих требований повышает риск отказа в финансировании и возможных штрафных санкций. Четкая структура и обоснованность расчетов обеспечивают прозрачность и эффективность расходования средств.
Основные категории внеплановых закупок, которые чаще всего требуют таких смет:
- Неотложный ремонт оборудования и инфраструктуры, угрожающий производственной или социальной деятельности.
- Закупка материалов и ресурсов для ликвидации чрезвычайных ситуаций.
- Приобретение программного обеспечения или лицензий, необходимых для обеспечения непрерывности рабочих процессов.
- Медицинские или защитные средства в условиях внезапных эпидемий или аварий.
Строгая фиксация всех расходов и своевременное согласование смет позволяет организациям поддерживать финансовую дисциплину, даже при необходимости внеплановых закупок.
Сметы, формируемые для внутренних отчетов подразделений
Сметы для внутренних отчетов подразделений создаются для контроля затрат и анализа эффективности работы конкретных отделов, не влияя на формирование бюджетов организации. Они включают детализированные показатели расхода ресурсов, таких как трудозатраты сотрудников, использование материалов и внутреннего оборудования.
При составлении таких смет важно включать фактические данные предыдущих периодов, чтобы выявлять отклонения и тенденции. Например, отдел маркетинга может формировать смету, учитывающую количество проведенных кампаний, стоимость рекламных материалов и оплату внешних подрядчиков, при этом не затрагивая общий бюджет компании.
Рекомендовано использовать периодичность формирования смет, соответствующую внутренним отчетным циклам подразделений, обычно ежемесячно или ежеквартально. Это позволяет своевременно корректировать внутренние процессы и перераспределять ресурсы между задачами без изменения утвержденного бюджета.
Для повышения прозрачности и точности внутренней сметы следует применять стандартизированные формы учета, отражающие как прямые, так и косвенные затраты подразделения. Важно фиксировать все расходы на отдельные проекты, чтобы анализировать эффективность использования средств и выявлять узкие места в операционной деятельности.
Сметы внутреннего учета также служат основой для прогнозирования потребностей подразделений в ресурсах на ближайшие периоды. Использование исторических данных позволяет моделировать сценарии сокращения затрат или оптимизации процессов, не влияя на официальное бюджетное планирование.
При контроле исполнения внутренней сметы рекомендуется внедрять регулярные сверки с фактическими расходами и документировать отклонения. Это позволяет руководству подразделений принимать обоснованные решения о перераспределении ресурсов и повышении производительности без внесения изменений в централизованный бюджет организации.
Сметы консалтинговых и маркетинговых услуг, не включаемые в бюджет
В бюджетное планирование организаций обычно не включаются сметы на консалтинговые и маркетинговые услуги, которые носят разовый или экспериментальный характер. Это связано с высокой непредсказуемостью стоимости и отсутствием гарантированного экономического эффекта.
К примерам таких расходов относятся:
- Разовые консультации сторонних экспертов без долгосрочного договора, стоимость которых может варьироваться от 50 000 до 500 000 рублей в зависимости от компетенции и региона.
- Пилотные маркетинговые кампании с целью тестирования новых каналов продвижения, когда ROI невозможно заранее оценить.
- Разработка нестандартных рекламных материалов и брендовых проектов, требующих уникальных дизайнерских решений и дорогостоящих подрядчиков.
- Услуги по кризисному PR и управлению репутацией, стоимость которых определяется непредсказуемыми внешними факторами.
Для организаций рекомендуется:
- Выделять отдельный фонд вне основного бюджета на такие услуги с лимитом расходов, установленным на основании предыдущих проектов.
- Документировать цели и ожидаемые результаты каждой разовой услуги для последующего анализа эффективности.
- Заключать краткосрочные договоры с четко фиксированными условиями оплаты и сроками выполнения.
- Использовать сметы как внутренний инструмент контроля расходов, не привязывая их к обязательному бюджетному финансированию.
Системный подход к учету таких смет позволяет организации контролировать затраты, минимизировать финансовые риски и принимать решения о повторном включении подобных услуг в бюджет при подтвержденной эффективности.
Вопрос-ответ:
Какие виды смет не используют при формировании бюджета государственных организаций?
Не применяются сметы, рассчитанные для частных проектов, инвестиционных проектов предприятий и сметы, используемые для внутренних нужд отдельных подразделений организаций. Бюджетное планирование опирается на сметы, соответствующие бюджетным обязательствам и расходным статьям, а остальные виды служат для других целей и не учитываются при распределении средств.
Почему нельзя использовать локальные сметы отдельных отделов при составлении общего бюджета?
Локальные сметы отражают потребности конкретного подразделения, но не учитывают ограничения бюджета всей организации. Их показатели могут быть избыточными или не соответствовать установленным нормативам расходования средств. Поэтому при формировании бюджета ориентируются на сводные или типовые сметы, которые согласованы с бюджетной структурой и финансовым планом.
Можно ли применять сметы прошлых лет для текущего бюджетного планирования?
Сметы прошлых лет используют только как справочный материал для анализа тенденций расходов, но их нельзя переносить напрямую в текущий бюджет. Финансовые условия, цены, нормативы и приоритеты проектов меняются, поэтому каждая бюджетная смета разрабатывается с учётом актуальных данных.
Влияют ли сметы, составленные для коммерческих проектов, на планирование бюджетных расходов?
Сметы коммерческих проектов не влияют на распределение бюджетных средств, так как они предназначены для оценки затрат частного характера и получения прибыли. Использование таких смет в бюджетном планировании может привести к искажению данных о необходимых расходах и нарушению требований бюджетной дисциплины.
Почему сметы на научно-исследовательские работы без государственной поддержки не учитываются при бюджете?
Сметы проектов, которые финансируются за счёт частных средств или грантов, не отражают обязательств бюджета. Бюджетное планирование учитывает только те сметы, расходы по которым будут компенсированы за счёт государственных средств или целевых программ. Остальные сметы рассматриваются отдельно и не включаются в финансовые документы организации.
Какие виды смет не используют при формировании бюджета организаций?
Существуют сметы, которые применяются скорее для внутреннего контроля или аналитики, чем для официального бюджетного планирования. К ним относятся: сметы по отдельным проектам, не утвержденные в общем финансовом плане; предварительные или концептуальные сметы, созданные для оценки возможных расходов до согласования основных финансовых документов; а также сметы на случай непредвиденных затрат, которые не включаются в формальные бюджетные лимиты. Такие сметы помогают менеджерам отслеживать потенциальные расходы, анализировать экономическую целесообразность проектов и корректировать планы, но не служат основанием для распределения средств в рамках бюджета.