Органы юридических лиц образуют внутреннюю структуру управления и контроля, закреплённую в законах и уставах. Их распределение по видам напрямую связано с правовым статусом организации, характером деятельности и механизмами принятия решений. Понимание классификаций необходимо для правильного выбора модели управления и минимизации правовых рисков.
На практике органы делят по критерию обязательности (обязательные и факультативные), компетенции (высшие, исполнительные, контрольные), способу формирования (назначаемые, избираемые, смешанные) и характеру полномочий (коллегиальные и единоличные). Каждая из этих классификаций используется юристами и управленцами при проектировании уставов и локальных актов.
Правильное понимание классификаций помогает не только грамотно распределить полномочия, но и заранее определить порядок разрешения споров, круг ответственности участников и управленцев, а также механизмы внутреннего контроля. В практике корпоративного права это снижает вероятность конфликтов и укрепляет стабильность деятельности юридического лица.
Разделение органов на единоличные и коллегиальные
Единоличные органы юридического лица представлены, как правило, директором, президентом или генеральным директором. Они обладают правом действовать от имени организации без доверенности, подписывать договоры, утверждать штатное расписание, издавать приказы. Для небольших предприятий такая модель удобна: решения принимаются быстро, ответственность закрепляется за конкретным лицом.
Коллегиальные органы включают собрания участников, советы директоров, наблюдательные советы. Их задача – формировать стратегию, утверждать ключевые решения, контролировать работу исполнительных структур. Коллективный характер управления снижает риск злоупотреблений, так как решения принимаются на основе голосования и фиксируются в протоколах.
При выборе формы управления необходимо учитывать размер бизнеса, количество учредителей и характер деятельности. В обществах с ограниченной ответственностью нередко ограничиваются единоличным органом, тогда как в акционерных обществах создание коллегиального органа является обязательным при превышении определённого числа акционеров. Для повышения прозрачности рекомендуется сочетать оба уровня управления: оперативные полномочия передавать единоличному органу, а стратегические решения закреплять за коллегиальным.
Классификация по объему управленческих полномочий
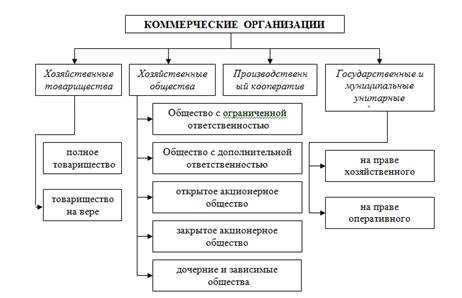
Органы юридических лиц можно разделить по степени концентрации полномочий. Такой подход помогает определить границы компетенции и избежать конфликтов при принятии решений.
- Высшие органы – формируют стратегию, утверждают ключевые документы, изменяют устав, принимают решения о реорганизации и ликвидации. В хозяйственных обществах эту роль выполняет общее собрание участников или акционеров.
- Исполнительные органы – реализуют текущие задачи, заключают сделки, ведут переговоры, обеспечивают выполнение решений высшего органа. Они могут быть как единоличными (директор, генеральный директор), так и коллегиальными (правление).
- Контрольные органы – проверяют соблюдение законодательства и устава, следят за финансовой отчетностью, инициируют аудит. В акционерных обществах это может быть ревизионная комиссия или комитет при совете директоров.
- Консультативные органы – готовят рекомендации, разрабатывают предложения по развитию, участвуют в формировании проектов решений, но не обладают самостоятельной компетенцией. Чаще всего создаются при крупных корпорациях.
При проектировании устава рекомендуется четко разграничивать функции этих органов, закрепляя перечень полномочий в отдельной статье. Это снижает риск превышения компетенции и повышает прозрачность корпоративного управления.
Разграничение органов по способу формирования

Способ формирования органов юридического лица определяет, кто именно инициирует их создание и назначение, а также какие процедуры применяются. В уставе фиксируются правила назначения, избрания или утверждения участников управленческой структуры.
Часть органов формируется решением общего собрания участников или акционеров. Такой порядок чаще применяется к коллегиальным органам, где необходимо обеспечить представительство интересов большинства и соблюдение принципа корпоративной демократии.
Единоличный исполнительный орган, например директор или генеральный директор, может назначаться общим собранием, советом директоров либо собственником единолично. Здесь важен баланс: чем крупнее организация, тем чаще применяется коллегиальное решение, исключающее зависимость от воли одного лица.
В унитарных предприятиях и учреждениях руководитель нередко назначается собственником имущества, например органом государственной или муниципальной власти. Такой порядок подчеркивает связь с публичными интересами и контроль учредителя.
Совет директоров или наблюдательный совет формируются путем голосования на общем собрании. Этот способ обеспечивает легитимность органа и закрепляет его подотчетность участникам общества. Для уменьшения конфликтов интересов рекомендуется предусматривать в уставе детализированные процедуры выдвижения кандидатов и ограничения по совмещению должностей.
При создании органов контроля, таких как ревизионная комиссия, часто используется выборная процедура. Это повышает доверие к результатам проверки и исключает зависимость аудитора от исполнительного руководства.
При разработке устава следует четко определить компетенцию органов, порядок их назначения и срок полномочий, чтобы исключить двусмысленность и снизить риск корпоративных конфликтов. Прозрачность процедур формирования органов является ключевым условием стабильного функционирования юридического лица.
Подход к классификации по сроку полномочий
Срок полномочий органов юридических лиц фиксируется в уставе или законе и напрямую влияет на стабильность управления. По этому критерию органы делятся на временные и постоянные. Постоянные действуют непрерывно в течение всего существования организации, например, общее собрание участников или совет директоров. Временные создаются для решения отдельных задач и прекращают деятельность по их завершении.
Отдельное значение имеет срок полномочий единоличных исполнительных органов. В акционерных обществах он обычно составляет от одного до пяти лет, а в обществах с ограниченной ответственностью часто определяется уставом без ограничения, что может приводить к неопределенности. Рекомендуется устанавливать фиксированные периоды, обеспечивающие баланс между устойчивостью руководства и возможностью обновления.
Для коллегиальных органов характерно ограничение срока полномочий состава с возможностью переизбрания. Такая модель позволяет обновлять руководство без потери институциональной памяти. Оптимальная практика – закрепление процедуры ротации членов органа, что снижает риск концентрации власти и повышает контроль со стороны участников.
Использование классификации по сроку полномочий полезно при проектировании устава. Четкое регулирование сроков позволяет избежать корпоративных конфликтов, связанных с продлением или прекращением полномочий, и обеспечивает предсказуемость в системе управления.
Отличие обязательных органов от факультативных
Факультативные органы не предписаны законом, но могут быть введены уставом по усмотрению учредителей. Их основная цель – распределение полномочий и создание дополнительных уровней контроля. К таким органам относят ревизионные комиссии, наблюдательные советы, коллегиальные исполнительные органы. Включение этих структур целесообразно при сложной системе управления или большом количестве участников, когда требуется разграничение функций и снижение рисков концентрации власти.
При подготовке устава рекомендуется четко определить полномочия факультативных органов, порядок их избрания и подотчетность. Это позволит избежать споров о компетенции и обеспечит согласованность в управлении. В случаях, когда организация небольшая и не испытывает потребности в дополнительных звеньях управления, учредители вправе ограничиться только обязательными органами, минимизируя расходы на администрирование.
Классификация органов по уровню подотчетности

Органы юридического лица различаются по степени подотчетности другим структурам организации или внешним субъектам. Основное деление включает органы, подотчетные высшему органу управления, и органы, подотчетные контролирующим и надзорным органам.
Единоличные исполнительные органы, такие как генеральный директор или директор филиала, подотчетны совету директоров или учредителям. Их действия оцениваются на основе конкретных полномочий, закрепленных в уставе, а решения могут быть оспорены высшим органом управления.
Коллегиальные органы, например наблюдательный совет, подотчетны акционерам или общему собранию участников. Они представляют интересы владельцев и обеспечивают контроль за стратегическими и финансовыми решениями организации.
Факультативные органы, создаваемые по необходимости, часто подотчетны напрямую исполнительным органам. Их функции ограничены определенными задачами, и они не обладают самостоятельной отчетностью перед учредителями.
Уровень подотчетности влияет на прозрачность принятия решений, распределение ответственности и контроль за законностью действий юридического лица. Правильная классификация позволяет определить механизмы контроля и оптимизировать систему управления.
Разделение органов по характеру выполняемых функций
Органы юридических лиц различаются по функциональной направленности на управленческие, контрольные и представительские. Управленческие органы непосредственно формируют внутренние решения и обеспечивают исполнение стратегических задач. К ним относятся единоличные руководители, советы директоров и правления, которые принимают решения о распределении ресурсов, кадровой политике и инвестициях.
Контрольные органы отвечают за соблюдение установленных правил, законов и внутренних нормативов. К ним относятся ревизионные комиссии и аудиторские комитеты. Их функции включают проверку финансовой отчетности, оценку эффективности управленческих решений и выявление нарушений, что обеспечивает прозрачность деятельности юридического лица.
Представительские органы выполняют функции внешнего взаимодействия, поддержания связей с государственными органами, партнерами и акционерами. К ним относятся собрания участников и наблюдательные советы. Они формируют официальные позиции организации, утверждают ключевые решения и обеспечивают коммуникацию между внутренними и внешними субъектами.
Органы могут совмещать функции, например, наблюдательный совет одновременно выполняет контрольные и представительские функции. При проектировании структуры юридического лица важно четко разграничивать обязанности, чтобы исключить дублирование полномочий и повысить эффективность управления.
| Тип органа | Основные функции | Примеры |
|---|---|---|
| Управленческий | Принятие решений, распределение ресурсов, кадровая политика | Единоличный руководитель, правление, совет директоров |
| Контрольный | Проверка отчетности, аудит, соблюдение правил | Ревизионная комиссия, аудиторский комитет |
| Представительский | Внешние коммуникации, утверждение ключевых решений | Собрание участников, наблюдательный совет |
Вопрос-ответ:
Какие основные признаки используют для классификации органов юридических лиц?
Органы юридических лиц классифицируют по нескольким признакам: характеру выполняемых функций, способу формирования, объему управленческих полномочий, уровню подотчетности, сроку полномочий, а также на обязательные и факультативные. Эти признаки позволяют систематизировать органы и понять, какая структура управления применима к конкретному юридическому лицу.
В чем разница между единоличными и коллегиальными органами?
Единоличный орган принимает решения одним лицом, что обеспечивает быструю реакцию на управленческие задачи. Коллегиальный орган действует совместно, решения принимаются большинством или единогласно, что снижает риск ошибочных решений, но требует большего времени для согласования. Выбор типа зависит от размера организации и характера принимаемых решений.
Что означает классификация органов по уровню подотчетности?
Классификация по подотчетности отражает, перед кем орган отвечает за свою деятельность. Например, наблюдательный совет подотчетен собранию участников или акционеров, исполнительный орган — совету директоров, а ревизионная комиссия — высшему органу управления. Такой подход позволяет установить линии ответственности и определить механизм контроля за деятельностью организации.
Какие функции обычно выполняют обязательные органы юридических лиц?
Обязательные органы создаются в силу закона и выполняют ключевые управленческие и контрольные функции. Например, общее собрание участников утверждает устав, распределяет прибыль и назначает руководителя; правление или директор реализует оперативное управление; ревизионная комиссия контролирует финансовую и хозяйственную деятельность. Эти органы обеспечивают законность и прозрачность управления.
Как срок полномочий влияет на работу органов юридического лица?
Срок полномочий определяет период, в течение которого орган выполняет свои функции и несет ответственность за принятые решения. Краткосрочные полномочия обеспечивают регулярное обновление состава и стимулируют эффективность работы, но могут снижать стабильность управления. Долгосрочные сроки способствуют накоплению опыта и стратегической преемственности, но могут создавать риск закрепления власти и снижения контроля.