

Отсрочка по налогам позволяет физическому лицу временно не уплачивать установленный налог в срок и перенести его на более позднюю дату. Такая возможность регулируется статьями 64 и 64.1 Налогового кодекса РФ и применяется при наличии веских оснований, подтвержденных документально.
Физическое лицо вправе обратиться в налоговый орган с заявлением об отсрочке при обстоятельствах, которые объективно затрудняют уплату: болезнь, потеря источника дохода, ущерб от чрезвычайной ситуации, участие в судебных процессах. Для рассмотрения заявления требуется приложить подтверждающие документы, например медицинские справки, решения органов власти или договоры, показывающие отсутствие дохода.
Максимальный срок отсрочки составляет до одного года. В отдельных случаях, если основанием является чрезвычайная ситуация или форс-мажор, возможно продление на более длительный период. Решение принимается налоговым органом по месту регистрации налогоплательщика, и при положительном исходе заключается договор об изменении срока уплаты.
Важно учитывать, что предоставление отсрочки не освобождает от самой обязанности по уплате налога, а также не исключает начисление процентов за использование этой меры. Поэтому целесообразно заранее оценить, какие обязательства удастся исполнить к окончанию отсроченного срока.
Кто имеет право на отсрочку и какие налоги можно перенести

Отсрочка предоставляется только при наличии подтверждённых обстоятельств, прямо указанных в Налоговом кодексе. Основания должны быть документально доказаны и подтверждены налоговым органом.
- Физическое лицо, потерявшее имущество или доход из-за чрезвычайных обстоятельств (пожар, наводнение, военные действия).
- Гражданин, столкнувшийся с угрозой неплатёжеспособности при одновременной уплате всех начисленных налогов.
- ИП, у которых резко снизилась выручка из-за объективных факторов (например, введение ограничительных мер, закрытие рынка сбыта).
- Налогоплательщик, чьи интересы признаны государством социально значимыми (например, производство жизненно необходимых товаров).
Перенос может касаться только обязательных платежей, подлежащих уплате в федеральный, региональный или местный бюджет.
- Налог на доходы физических лиц (НДФЛ) – при невозможности погашения в срок.
- Налог на имущество, если объект утрачен или временно непригоден для использования.
- Земельный налог, при наличии обстоятельств, делающих пользование участком невозможным.
- Транспортный налог, если транспортное средство уничтожено или изъято.
- Страховые взносы для индивидуальных предпринимателей, когда доказано снижение доходов.
Не подлежат переносу пени и штрафы, начисленные за уже совершённые нарушения. Отсрочка применяется только к основному налоговому обязательству и на ограниченный срок, определяемый налоговой инспекцией.
Основания для предоставления отсрочки по Налоговому кодексу
Отсрочка предоставляется при наличии обстоятельств, прямо указанных в Налоговом кодексе РФ. Ключевыми основаниями считаются обстоятельства, которые делают невозможным своевременную уплату налога без ущерба для налогоплательщика.
К числу таких оснований относятся: причинение имущественного вреда в результате стихийного бедствия, аварии или чрезвычайной ситуации; задержка финансирования или оплаты государственного заказа; угроза возникновения признаков неплатежеспособности у физического лица при единовременной уплате налога; иные исключительные случаи, признанные уполномоченным органом.
Отдельно закреплено право на отсрочку при наличии сезонного характера доходов, когда в течение года поступления неравномерны, и единовременное исполнение налоговой обязанности приводит к значительным финансовым затруднениям.
При обращении за отсрочкой важно учитывать, что каждое основание должно подтверждаться документально: актами МЧС, справками органов власти, заключениями экспертов о финансовом состоянии или договорами, подтверждающими сезонность деятельности.
Необходимые документы для подачи заявления в налоговую инспекцию

Для оформления отсрочки по налогам физическому лицу необходимо подготовить комплект документов, подтверждающих основания для предоставления льготы. Неполный пакет может привести к отказу в рассмотрении заявления.
Обязательные документы включают:
- Заявление с указанием конкретного налога, суммы задолженности, желаемого срока отсрочки и обоснованием причин невозможности своевременной уплаты.
- Паспорт гражданина Российской Федерации или нотариально заверенная копия всех заполненных страниц.
- ИНН с копией свидетельства о постановке на учет в налоговом органе.
В зависимости от обстоятельств налогоплательщик прикладывает:
- Справки о доходах за последние 12 месяцев (форма 2-НДФЛ или выписка о начислениях из бухгалтерии работодателя).
- Документы, подтверждающие временную потерю дохода (приказ об увольнении, выписка из центра занятости, справка о закрытии ИП).
- Медицинские заключения или справки о нетрудоспособности, если причиной выступает болезнь.
- Кредитные договоры, квитанции по обязательным платежам, если нужно подтвердить значительную финансовую нагрузку.
Каждый документ рекомендуется предоставлять в оригинале и копии. Перед подачей следует уточнить в своей инспекции требования к формату и числу экземпляров, так как в разных регионах могут действовать дополнительные условия.
Порядок подачи заявления: сроки и способы обращения
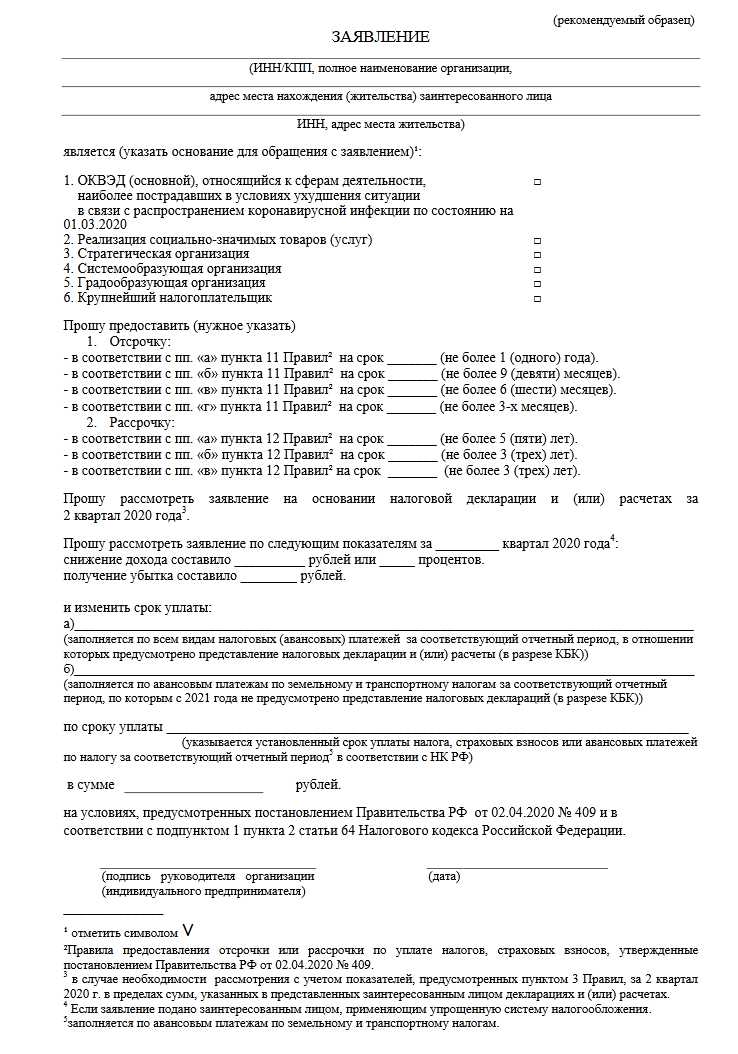
Заявление на отсрочку подается в налоговый орган по месту учета. Срок обращения ограничен – документы необходимо подать до наступления установленной даты уплаты налога, иначе право на отсрочку будет утрачено.
Физическое лицо может подать заявление лично через инспекцию, направить почтовым отправлением с описью вложения или воспользоваться личным кабинетом на сайте ФНС. Электронный способ позволяет сократить время рассмотрения и исключает необходимость личного визита.
К заявлению обязательно прикладываются документы, подтверждающие основания для отсрочки: справки о доходах, медицинские заключения, сведения о чрезвычайных обстоятельствах или иные подтверждающие материалы. Отсутствие приложений влечет отказ без рассмотрения по существу.
Срок рассмотрения заявления налоговым органом обычно составляет не более 30 календарных дней, о принятом решении заявитель уведомляется в письменной или электронной форме.
Как налоговая рассматривает заявление и принимает решение
После подачи заявления инспекция фиксирует дату его регистрации. От этой даты отсчитывается срок рассмотрения – как правило, до 30 календарных дней.
Сначала проверяется полнота документов: копии паспорта, справки о доходах, подтверждения расходов или обстоятельств, повлекших временные трудности. При отсутствии нужных бумаг налоговая запрашивает их дополнительно, и время на представление ограничено.
Далее инспекторы анализируют платежеспособность заявителя. Учитывается наличие долгов по другим налогам, судебные споры с государственными органами, уровень дохода за последние 12 месяцев. Важен и характер оснований: болезнь, потеря работы, чрезвычайная ситуация имеют больший вес, чем субъективные причины.
По итогам проверки формируется заключение: предоставить отсрочку полностью, частично или отказать. В случае положительного решения определяется срок погашения и график платежей. Документ направляется налогоплательщику официальным письмом либо через личный кабинет на сайте ФНС.
Рекомендация: чтобы ускорить процесс, приложите максимум подтверждающих документов сразу и следите за уведомлениями в личном кабинете – так вы сможете оперативно реагировать на запросы инспекции.
Что делать после получения отсрочки: обязанности и ограничения

После получения отсрочки по уплате налогов физическое лицо обязано строго соблюдать условия, указанные в решении налогового органа. Несоблюдение требований может привести к отмене отсрочки и начислению штрафов.
Основные обязанности:
- Своевременная уплата налогов после окончания срока отсрочки. В документах налоговой службы указан точный срок, его нарушение влечет начисление пени за каждый день просрочки.
- Сохранение документации, подтверждающей финансовое положение, на период, указанный в решении о предоставлении отсрочки. Обычно это 3 года с момента окончания действия отсрочки.
- Предоставление налоговой инспекции информации о любых изменениях в доходах или имущественном положении, если это предусмотрено условиями отсрочки.
- Соблюдение всех действующих налоговых обязательств, кроме тех платежей, на которые предоставлена отсрочка. Например, уплата НДФЛ с доходов, полученных после утверждения отсрочки, не откладывается.
Ограничения при отсрочке:
- Невозможность получения налоговых вычетов или льгот, связанных с отсроченными платежами, до их полной уплаты.
- Запрет на досрочное снятие средств с депозитов, если они указаны как обеспечение исполнения налогового обязательства в решении инспекции.
- Ограничения на отсрочку повторных налоговых платежей: новые отсрочки не предоставляются до погашения текущей задолженности по условиям действующей отсрочки.
- Запрет на участие в государственных торгах и аукционах до погашения налоговой задолженности, если это указано в решении о предоставлении отсрочки.
Рекомендации для соблюдения условий:
- Внести в календарь точные даты окончания отсрочки и планируемой оплаты налогов.
- Регулярно проверять уведомления от налоговой службы о любых корректировках условий отсрочки.
- Сохранять банковские выписки и платежные поручения как доказательство своевременной оплаты.
- При изменении финансового положения заранее уведомлять налоговый орган и при необходимости подавать документы на продление или пересмотр условий отсрочки.
- Не допускать просрочек по другим обязательствам, так как это может повлиять на статус отсрочки.
Вопрос-ответ:
Какие основания позволяют физическому лицу обратиться за отсрочкой по налогам?
Физическое лицо может попросить отсрочку по налогам, если есть временные трудности с финансовыми обязательствами, например, утрата работы, серьёзное заболевание или другие обстоятельства, снижающие доход. Налоговая служба рассматривает заявление и может предоставить рассрочку или перенос срока уплаты, если сочтёт причину уважительной.
Какие документы нужны для подачи заявления на отсрочку?
Для подачи заявления обычно требуется документальное подтверждение причины обращения. Это могут быть справки о доходах, медицинские заключения, копии трудовой книжки или увольнения. Заявление подаётся в налоговую с приложением всех подтверждающих документов. Чем полнее и правдоподобнее пакет документов, тем выше вероятность удовлетворения запроса.
Как подать заявление на отсрочку: лично или через интернет?
Заявление можно подать лично в налоговую инспекцию, через представителя с доверенностью или через официальный портал налоговой службы. Электронная подача упрощает процесс и позволяет отслеживать статус рассмотрения. При личной подаче сотрудник инспекции может сразу уточнить недостающие документы и дать рекомендации.
На какой срок может быть предоставлена отсрочка?
Срок отсрочки определяется налоговой службой индивидуально и зависит от конкретной ситуации. Обычно это несколько месяцев, но при серьёзных обстоятельствах возможно продление. Важно понимать, что отсрочка не освобождает от уплаты налогов, а лишь переносит её срок, при этом начисленные пени могут быть уменьшены или отменены частично.
Что делать, если налоговая отказала в отсрочке?
Если заявление отклонено, можно подать жалобу или уточнить причину отказа и исправить недостающие документы. Иногда достаточно предоставить дополнительные справки или уточнить финансовое положение. Также возможно обсудить другие варианты, например рассрочку платежа или снижение суммы штрафа. Главное — не игнорировать уведомление и действовать в установленные сроки.


