
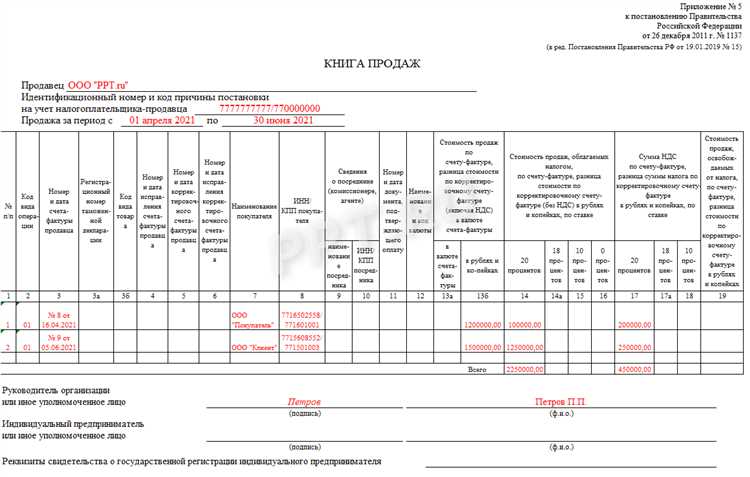
Книга продаж регистрирует счета-фактуры и документы, подтверждающие реализацию с выделенным НДС в том налоговом периоде, когда возникло налоговое обязательство; при реализации физлицам в записях фиксируют номер и дату одного из первичных документов: кассового чека, БСО, счета-фактуры или справки расчёта. :contentReference[oaicite:0]{index=0}
Для операций с физическими лицами применяют КВО 26 (реализация физлицам): в строках указывают номер/дату документа, стоимость без НДС, стоимость с НДС и сумму НДС; ИНН и КПП покупателя при продаже физлицам не обязательны. Практика: при онлайн-продажах используйте электронный чек или электронный счёт-фактуру как основание для записи. :contentReference[oaicite:1]{index=1}
Если налогоплательщик освобождён от НДС по ст.145 НК РФ (порог по выручке или иные основания), книгу продаж не ведут; при переходе на режим с НДС – регистрируйте счета-фактуры и переносите данные в декларацию по НДС по итогам квартала. Рекомендуется хранить подтверждающие документы в электронном виде не менее 4 лет. :contentReference[oaicite:2]{index=2}
Практические рекомендации: 1) настроить учет так, чтобы запись в книге появлялась автоматически при пробитии чека/выписке счёт-фактуры; 2) проверять соответствие суммы в чеке и строк книги – без НДС/с НДС/НДС; 3) при групповом учёте (сводные записи за день) включать ссылку на реестр чеков или БСО; 4) подписывать и сдавать бумажную книгу до 25-го числа месяца, следующего за отчётным, если применяется бумажный формат. :contentReference[oaicite:3]{index=3}
Контрольные шаги: ежемесячная сверка оборотов между книгой продаж и фискальными данными, настройка отчётности в 1С/учётной системе под актуальную форму книги и резервирование архива документов на 4 года. При изменениях в правилах формы книги или форматах счёт-фактур – своевременно обновляйте шаблоны и процедуру регистрации. :contentReference[oaicite:4]{index=4}
Когда требуется формировать счет-фактуру при продаже физлицам
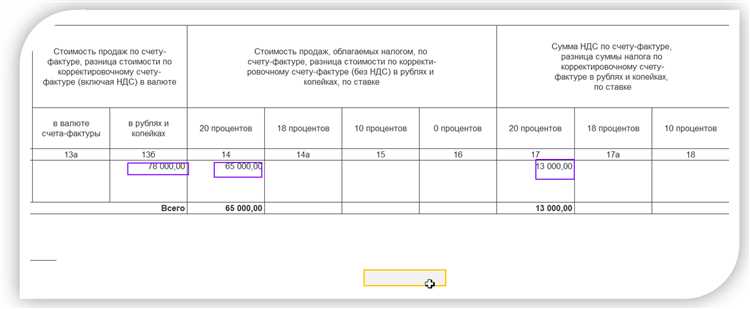
Обязательное оформление. Счет-фактуру необходимо выставить при оплате покупателем-физическим лицом безналичными средствами (перечисление на расчётный счёт, оплата картой через эквайринг), поскольку такое перечисление не признаётся наличным расчётом и не заменяется кассовым чеком как основанием для исключения. :contentReference[oaicite:0]{index=0}
Авансы и сроки. При получении предоплаты (аванса) продавец обязан оформить счет-фактуру не позднее 5 календарных дней со дня получения аванса; аналогичный пятидневный срок применяется и при отгрузке товаров/оказании услуг (п. 3 ст. 168 НК РФ). Если отгрузка состоится в течение 5 дней и в том же налоговом периоде, возможны исключения по времени оформления, но правило 5 дней – рабочая отправная точка. :contentReference[oaicite:1]{index=1}
Когда можно не оформлять. Если расчёт с физлицом произведён наличными и покупателю выдан кассовый чек (или БСО, когда применимо), обязанности выставлять счет-фактуру нет; в таком случае операции отражаются в книге продаж на основании кассовых чеков или сводных документов. При этом продавец вправе выписывать счет-фактуру в одном экземпляре для собственного учёта, а не для передачи покупателю. :contentReference[oaicite:2]{index=2}
Особые случаи. Если покупатель – физическое лицо, но действует как индивидуальный предприниматель и является плательщиком НДС (зарегистрирован как ИП на ОСНО), то счет-фактуру формируют по обычным правилам, поскольку такой покупатель вправе принять НДС к вычету. Аналогично счета-фактуры оформляют, когда законодательство или статус сделки требуют документирования НДС (экспортные операции, налоговые агенты и т.п.). :contentReference[oaicite:3]{index=3}
Практические рекомендации. 1) Включите в алгоритм продаж проверку способа оплаты: при безнале автоматически формировать счёт-фактуру. 2) Для приёма предоплат настроить шаблоны и напоминания на соблюдение 5-дневного срока. 3) Если выдаёте счет-фактуру физлицу – оформляйте один экземпляр и храните его у продавца с пометкой «для учёта»; при наличии запроса от покупателя выдайте копию. 4) Документируйте в книге продаж источник записи (чек/БСО/счет-фактура), чтобы при проверке можно было быстро подтвердить основание отражения операций. :contentReference[oaicite:4]{index=4}
::contentReference[oaicite:5]{index=5}
Правильное заполнение реквизитов покупателя в книге продаж
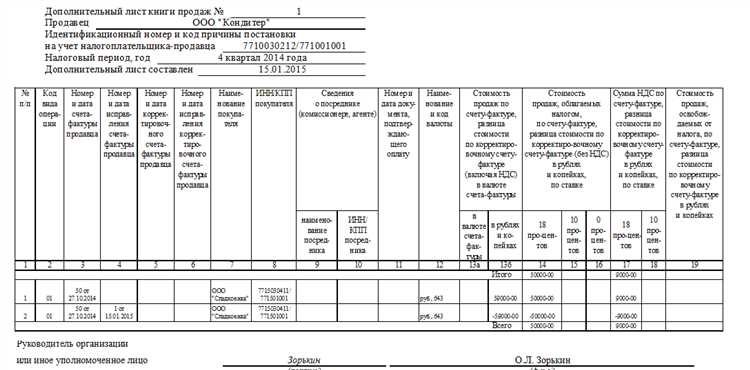
В записях по продажам физическим лицам чаще всего применяется код вида операции 26 (реализация физлицам через кассу, БСО или сводные документы). В таких строках ИНН/КПП покупателя и адрес обычно не указывают – в полях проставляют прочерки или оставляют пустыми, если покупатель не сообщал реквизитов. :contentReference[oaicite:0]{index=0}
-
Если выставлен единичный счет-фактура на физическое лицо (по каждому факту реализации), применяйте соответствующий код вида операции (обычно 01) и указывайте реквизиты из этого счета-фактуры. При этом в книге продаж отражают номер и дату счета-фактуры. :contentReference[oaicite:1]{index=1}
-
При суммарной (сводной) регистрации продаж физлицам фиксируйте номер и дату одного из подтверждающих документов: кассового чека, БСО, сводной справки расчёта или сводного счёта-фактуры. Эти данные являются ключевыми для идентификации записи в книге. :contentReference[oaicite:2]{index=2}
-
Обязательные для заполнения в строках с КВО 26: номер и дата документа, стоимость продажи с НДС и без НДС, сумма НДС. ИНН/КПП можно не указывать, если покупатель – физическое лицо и реквизиты отсутствуют. :contentReference[oaicite:3]{index=3}
Практические рекомендации по оформлению:
-
Стандартизируйте способ отражения: если покупатель не дал реквизитов, систематически ставьте прочерк в полях «Покупатель»/«ИНН/КПП» и сохраняйте подтверждающий документ (чек, БСО, сводная справка) с номером и датой.
-
При оплате безналом и наличии платежных реквизитов покупателя (Ф.И.О., реквизиты банка) – перенесите их в книгу из платежного поручения; это снижает риск вопросов при проверке.
-
Для дорогих товаров или специальных операций (недвижимость, транспорт) руководствуйтесь требованиями профильного законодательства – в этих случаях в регистрах и договорах должны быть полные данные покупателя.
-
Сверяйте заполнение книги с текущей формой и требованиями: с 2025 года в форму книги продаж введены дополнительные графы, возможно появление новых правил регистрации – обновляйте шаблоны учёта. :contentReference[oaicite:4]{index=4}
-
Храните первичные документы, на основании которых вносите запись: при проверке налоговая принимает книгу продаж вместе с чеками/БСО/сводными документами и сопоставляет номера и даты.
Контрольные проверки перед сдачей декларации:
-
Убедитесь, что для каждой строки с КВО 26 указан один из документов и корректно проставлены суммы (без НДС, с НДС, сумма НДС).
-
Проверьте согласованность номеров/дат в книге и в первичных документах; расхождения приводят к запросам от инспекции.
-
При автоматизированном ведении книги установите правило: если ИНН отсутствует, по умолчанию ставить прочерк, а не случайное значение.
Особенности отражения наличных расчетов и чеков ККТ
Продажи физическим лицам за наличный расчет фиксируются в книге продаж на основании чека контрольно-кассовой техники. При этом счет-фактура не оформляется, так как чек ККТ выполняет функцию первичного документа, подтверждающего расчет.
В книге продаж отражается совокупная сумма выручки за день по итоговому отчету ККТ (Z-отчет). В графе «Реквизиты документа» указываются дата и номер Z-отчета, а в строке «Покупатель» – формулировка «Население» без указания паспортных данных или адресов покупателей.
Если организация применяет несколько кассовых аппаратов, данные по каждому ККТ включаются в книгу продаж отдельно, чтобы обеспечить корректность сверки с кассовыми отчетами. При этом важно проверять, чтобы суммы, отраженные в книге продаж, совпадали с суммами в бухгалтерском учете и отчетах о выручке.
Возвраты наличных средств также требуют отдельного отражения. При возврате покупателю оформляется чек коррекции или чек возврата, и сумма корректируется в книге продаж в периоде оформления возврата. Для обоснования корректировки необходимо хранить чек возврата вместе с Z-отчетом соответствующего дня.
При продаже товаров, облагаемых по разным ставкам НДС, чек ККТ должен содержать раздельное выделение каждой ставки. В книге продаж отражается итоговая сумма по каждой ставке на основании данных Z-отчета. Это важно для правильного расчета налоговых обязательств.
Как учитывать безналичную оплату от физического лица

Если покупатель – физическое лицо и платит перечислением на расчётный счет продавца, первичными документами для отражения операции служат: платежное поручение/выписка банка с указанием назначения платежа, договор (или заказ) и кассовый чек/бланк строгой отчётности (при наличии). Храните платежные поручения с указанием Ф.И.О. плательщика и назначения (номер договора или товара), это позволит подтвердить факт реализации и сумму НДС при проверке. :contentReference[oaicite:0]{index=0}
Если по сделке не выставляется счёт-фактура (обычно физлицам счёт-фактура не требуется), в книге продаж отражайте операцию на основании первичных документов: сводного документа за период или отдельного первичного документа с выделенной суммой НДС. Разрешено регистрировать в книге продаж реквизиты счета-фактуры, составленного в одном экземпляре, либо иные первичные документы, подтверждающие факт реализации. :contentReference[oaicite:1]{index=1}
Практические правила заполнения: в графах книги продаж переносите данные по сумме операций и сумме выделенного НДС из выписки/платёжного поручения или сводного документа; в графах, где требуется реквизит покупателя, указывайте Ф.И.О. и – при отсутствии нужных реквизитов – помету «физическое лицо» или прочерк в тех полях, где это допускается. При массовых розничных продажах удобнее формировать сводный документ за месяц, на основании которого заполняется книга продаж. :contentReference[oaicite:2]{index=2}
Если покупатель оплачивает через банк по договору с указанием наименования товара и контактов, рекомендую: (1) требовать в назначении платежа номер договора/заказа; (2) выдавать покупателю кассовый чек или БСО; (3) сохранять выписку банка и связать её с первичным документом (накладная, договор, акт). Эти меры минимизируют риски претензий налоговой по предмету и дате реализации. :contentReference[oaicite:3]{index=3}
Если по ошибке не была отражена операция в книге продаж, оформите корректировочный документ и внесите запись в книгу в порядке, установленном для регистра – регистрация должна соответствовать правилам ведения книги продаж и срокам, указанным в нормативных актах. Храните связку «выписка банка – первичный документ – чек/БСО», чтобы в любой момент подтвердить сумму налога и дату реализации. :contentReference[oaicite:4]{index=4}
::contentReference[oaicite:5]{index=5}
Отражение возвратов от физических лиц в книге продаж

Фиксируйте возврат в книге продаж как корректирующую запись по дате фактического возврата. В строке указывайте: дату возврата, номер первичного документа на возврат (акт возврата, кассовый чек возврата), номер и дату исходной реализации, основание (акт/чек), сумму реализации без НДС с минусом и соответствующую корректировку НДС.
Если исходная продажа оформлялась через ККТ, оформите корректировочный фискальный чек (чек возврата) и используйте его реквизиты в книге продаж. При отсутствии корректировочного чека – приложите к записи акт возврата с подписью покупателя или запись в журнале возвратов; в книге продаж указывайте ссылку на этот документ.
Для полной компенсации: уменьшите значения в книге продаж на величины чистой реализации и НДС. Пример расчёта при ставке 20%: исходная чистая сумма 10 000 ₽, НДС = 10 000 × 0,20 = 2 000 ₽; в книге продаж внесите корректировку −10 000 ₽ (строка «сумма реализации без НДС») и −2 000 ₽ (строка «НДС»).
Для частичного возврата используйте пропорцию: корректировка_чистая = исходная_чистая × (сумма_возврата / сумма_продажи_по_чеку). НДС корректируется как корректировка_НДС = корректировка_чистая × ставка_НДС. Пример: чек 12 000 ₽ (чистая 10 000 ₽, НДС 2 000 ₽), возвращено 3 600 ₽ gross → доля возврата = 3 600 / 12 000 = 0,3 → корректировка чистой = 10 000 × 0,3 = 3 000 ₽, корректировка НДС = 3 000 × 0,20 = 600 ₽; в книге продаж – −3 000 ₽ и −600 ₽.
В графе «реквизиты покупателя» для физических лиц указывайте «физ. лицо» и, при наличии, паспорт/телефон по заявлению – только если покупатель согласен. Для ККТ-продаж используйте реквизиты фискального документа вместо персональных данных.
Отдельно отражайте возвраты в месяце их совершения; не корректируйте прошлые периоды задним числом без первичных документов и объяснений в учетной политике. Храните комплект первичных документов (чек возврата/акт/заявление) вместе с выпиской по книге продаж не менее установленного срока хранения.
| Поле | Пример |
|---|---|
| Дата возврата | 01.09.2025 |
| Номер документа | Акт-Возв-2025-09-01 |
| Исходная реализация | Чек №123 от 28.08.2025 |
| Сумма реализации без НДС | −3 000 ₽ |
| НДС (20%) | −600 ₽ |
| Основание | чек возврата №456 / акт возврата |
Заполнение книги продаж при продаже товаров дистанционно
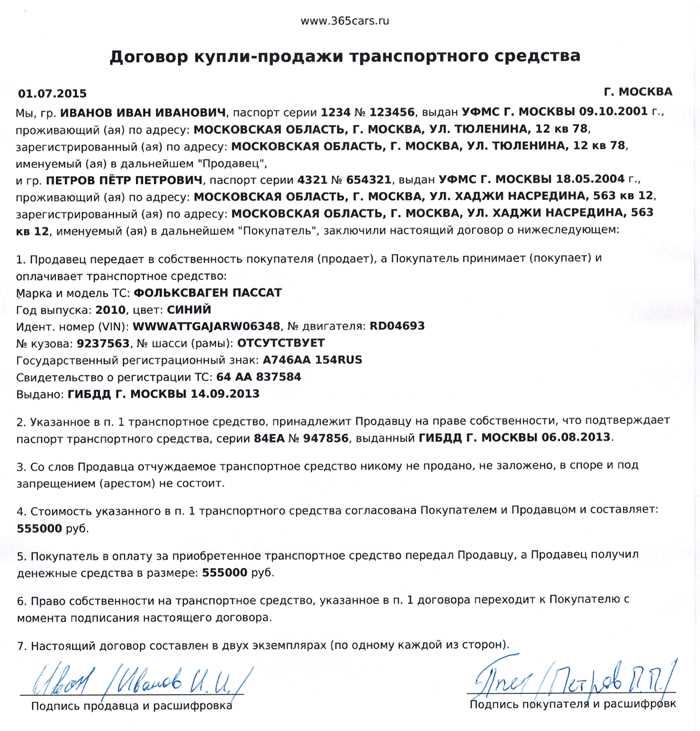
При дистанционной продаже товаров физическим лицам необходимо отражать операции в книге продаж так же, как при обычной реализации, с учетом особенностей онлайн-сделок. В графе «Покупатель» указывают название интернет-магазина или просто Физическое лицо, если данные конкретного покупателя отсутствуют. В графе «Документ» фиксируют электронный чек, счет на оплату или накладную с присвоенным уникальным номером.
Дата сделки в книге продаж должна соответствовать дате фактического получения оплаты, а не дате отправки товара. В графе «Сумма операции» отражается стоимость реализованных товаров с выделением НДС, если он подлежит уплате. При безналичной оплате указывают реквизиты платежного поручения или номера транзакции для контроля и сверки с банком.
Если продажа осуществляется на территории нескольких регионов с различными ставками НДС, в книге продаж указывают налоговую ставку отдельно для каждой позиции. При возврате товара, приобретенного дистанционно, формируется корректировочная запись с отрицательным знаком, указывая ссылку на оригинальную реализацию и дату возврата.
Все записи должны быть пронумерованы и систематизированы по хронологии, чтобы обеспечить прозрачность учета и соответствие требованиям налоговой инспекции. Особое внимание уделяется точности данных электронных документов и правильности отражения налоговой базы по каждой операции.
Типичные ошибки при регистрации операций с физическими лицами

Некорректное отражение даты продажи приводит к расхождениям между отчетными периодами. Все операции должны регистрироваться в книге продаж в день оформления чека или счета-фактуры.
Ошибки в суммах, особенно при применении разных ставок НДС, приводят к необходимости корректировок. Важно проверять, чтобы стоимость товаров и сумма НДС совпадали с данными ККТ или безналичной оплаты.
Неучтенные возвраты физлиц часто становятся причиной занижения оборота. Все возвраты необходимо фиксировать отдельной записью с указанием исходного документа и даты возврата.
Регистрация продаж, оформленных через онлайн-площадки, без ссылки на соответствующий электронный чек или платежное подтверждение вызывает претензии налоговой. Каждая дистанционная операция должна иметь подтверждающий документ и правильно заноситься в книгу продаж.
Повторная запись одной и той же операции встречается при переносе данных из различных источников. Следует избегать дублирования, сверяя номера счетов-фактур и чеков ККТ.
Неправильное распределение операций по ставкам НДС – частая ошибка при продаже комплектов товаров. Для каждого элемента комплекта следует использовать корректную ставку, а итоговую сумму НДС отражать в отдельной строке.
Вопрос-ответ:
Как правильно фиксировать продажу физическому лицу в книге продаж?
Продажу физическому лицу отражают в книге продаж путем внесения всех обязательных реквизитов: даты документа, номера чека или счета, наименования товара или услуги, количества, цены и суммы с НДС. Если оплата наличная через кассу ККТ, нужно указать номер фискального чека и дату его формирования. Для безналичной оплаты достаточно ссылки на платежное поручение или банковский документ. Важно записывать операции строго по датам фактической реализации, чтобы избежать расхождений при проверке.
Нужно ли указывать ФИО покупателя при продаже физлицу?
ФИО покупателя указывать необязательно, если сумма операции не превышает лимит, установленный законом для идентификации. Однако при продаже на крупные суммы или при желании покупателя получить счет-фактуру или другой документ, подтверждающий право на вычет НДС, реквизиты покупателя включают: фамилию, имя и при необходимости адрес. В книге продаж эта информация помогает корректно отслеживать возвраты и корректировки, связанные с конкретным лицом.
Как отражать возврат товара от физического лица?
Возврат от физического лица фиксируется отдельной записью в книге продаж. Указывают дату возврата, номер документа, по которому была совершена первоначальная продажа, наименование и количество возвращенного товара, а также корректируют сумму с НДС. Если возврат частичный, отражают именно возвращенное количество и сумму. Это необходимо для правильного расчета налоговой базы и исключения ошибок при подаче отчетности.
Что делать, если чек ККТ не пробит или потерян?
Если чек ККТ не был пробит из-за технической ошибки, необходимо оформить исправительный документ с указанием всех данных продажи: дата, наименование товара, сумма, покупатель (если требуется). В книгу продаж вносится запись с пометкой о причинах отсутствия чека. Если чек утрачен, можно использовать копию электронного отчета ККТ или другой подтверждающий документ. Главное — сохранить доказательства совершенной операции для налоговой отчетности.


