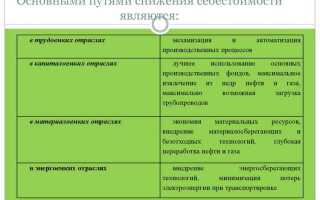
Счет 20 «Основное производство» – ключевой элемент системы бухгалтерского учета на производственном предприятии. Он используется для отражения фактических затрат, понесённых в процессе выпуска продукции, включая стоимость сырья, материалов, зарплаты производственного персонала, амортизации оборудования и прочих прямых расходов. Корректное ведение этого счета позволяет формировать достоверную себестоимость, что непосредственно влияет на финансовый результат организации.
Затраты, собираемые на счете 20, подлежат аналитическому учету по видам продукции, видам затрат, подразделениям и стадиям производства. Это позволяет не только контролировать перерасход ресурсов, но и выявлять убыточные направления. Например, если в процессе анализа видно, что доля транспортных расходов стабильно превышает 15% от общей себестоимости, это сигнал к пересмотру логистических схем.
Для точного формирования себестоимости необходимо исключить из учета на счете 20 косвенные расходы – они отражаются на отдельных счетах (например, 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы») и распределяются по видам продукции на основании заранее утвержденной методики. Важно обеспечить прозрачность критериев распределения, так как ошибки на этом этапе искажают себестоимость и, как следствие, прибыльность продукта.
На практике рекомендуется ежемесячно закрывать счет 20 с использованием регламентных операций, чтобы своевременно выявлять отклонения фактических затрат от плановых. Сравнение этих данных помогает управленцам принимать решения по оптимизации производственного процесса и снижению затрат без ущерба для качества выпускаемой продукции.
Назначение счета 20 «Основное производство» и его структура
Счет 20 «Основное производство» предназначен для учета прямых и косвенных затрат, непосредственно связанных с выпуском продукции или оказанием услуг. Он служит базой для калькулирования себестоимости, объединяя все расходы, возникающие на этапе производственного процесса.
На счете 20 аккумулируются расходы на сырье, материалы, заработную плату производственных рабочих, амортизацию оборудования, энергозатраты и другие производственные издержки. Эти данные позволяют сформировать полную и достоверную себестоимость единицы продукции.
Структура счета 20 включает основные субсчета и аналитические разрезы, которые выделяются в зависимости от особенностей производства и учетной политики предприятия. К примеру, выделяют субсчета для учета затрат по отдельным производственным участкам, видам продукции или технологическим операциям.
Важный элемент структуры – разделение затрат на прямые и косвенные. Прямые затраты напрямую относятся к конкретной продукции, косвенные распределяются пропорционально объему выпуска или иным базам распределения.
Для контроля и анализа используется детальная аналитика по статьям затрат и центрам ответственности, что обеспечивает точное распределение расходов и выявление резервов снижения себестоимости.
При формировании отчетности данные со счета 20 переносятся в отчет о себестоимости, что позволяет своевременно оценить эффективность производства и принять управленческие решения.
Как учитывать прямые затраты на материалы и оплату труда
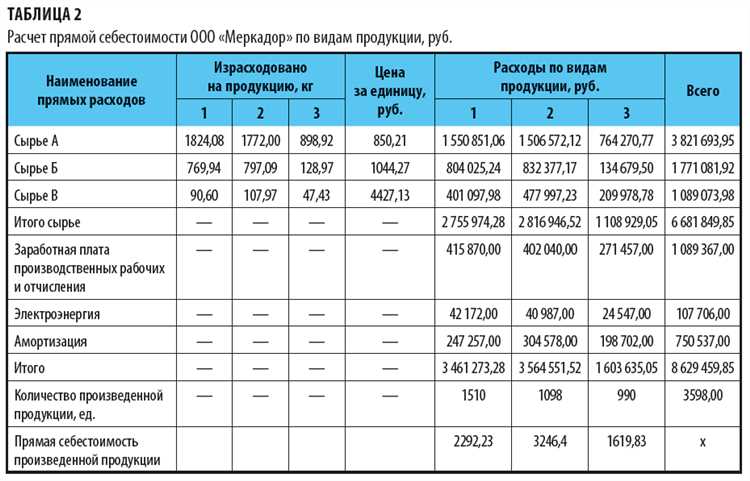
Прямые затраты на материалы учитываются по фактической себестоимости, включающей цену приобретения, транспортные расходы и таможенные пошлины. Для корректного учета важно обеспечить правильное распределение поступивших материалов по статьям затрат и подразделениям, участвующим в производстве. При списании материалов на производство применяется метод фактических затрат с обязательным оформлением первичных документов – накладных, спецификаций, актов списания.
При учете оплаты труда прямые затраты формируются из фонда оплаты труда производственного персонала, непосредственно занятого выпуском конкретной продукции. Расчет заработной платы основывается на тарифных ставках и фактически отработанном времени. В учете используется отдельный счет учета затрат по оплате труда, на который начисляются выплаты с учетом премий и надбавок, непосредственно связанных с производственным процессом.
Для корректного отражения прямых затрат применяются аналитические счета и субсчета, позволяющие выделять затраты по конкретным изделиям или заказам. Важно вести учет в разрезе цехов и участков, чтобы оперативно контролировать выполнение плановых нормативов по расходу материалов и оплате труда.
Регулярный анализ отклонений фактических прямых затрат от нормативных позволяет своевременно выявлять причины перерасхода, принимать меры по оптимизации производства и снижению себестоимости. Основной документ для отражения прямых затрат – это ведомость учета затрат на производство, которая формируется на основе данных первичных учетных документов и регистров бухгалтерского учета.
Методы распределения косвенных расходов по видам продукции

Распределение косвенных расходов требует точного выбора базы, которая наилучшим образом отражает структуру затрат предприятия. Неверный подход приводит к искажению себестоимости и ошибкам в ценообразовании.
Метод пропорционального распределения на основе прямых затрат применяется, когда основная часть косвенных расходов связана с потреблением ресурсов, отражённых в прямых затратах. Косвенные расходы распределяются пропорционально сумме прямых затрат каждого вида продукции. Метод целесообразен при однородности продукции и стабильной структуре затрат.
При значительном влиянии машинного времени используют метод на базе машинных часов. Косвенные расходы распределяются пропорционально количеству машинных часов, затраченных на выпуск каждого продукта. Этот метод подходит для механизированных производств, где амортизация и эксплуатация оборудования формируют основную часть косвенных расходов.
Если ключевым ресурсом является труд, используют метод по трудозатратам. Косвенные расходы распределяются пропорционально количеству отработанных человеко-часов или заработной плате производственного персонала. Метод эффективен в трудоёмких отраслях, например, швейной или сборочной промышленности.
Метод по объёму выпуска применяется, когда продукция однородна, а различия в затратах минимальны. Распределение косвенных расходов производится на единицу продукции. Этот метод даёт искажения при выпуске разнокалиберных товаров или при существенной разнице в ресурсопотреблении.
На предприятиях с многономенклатурным выпуском рекомендовано применять комбинированные методы. Например, часть косвенных расходов может распределяться по трудозатратам, а часть – по машинным часам. Это повышает точность расчётов и позволяет учитывать специфику производственного процесса.
Выбор метода должен основываться на анализе структуры затрат, характеристик продукции и технологического цикла. Регулярная переоценка применяемой базы распределения обязательна при изменениях в производстве.
Проводки по закрытию счета 20 в конце месяца

Счет 20 «Основное производство» используется для накопления прямых затрат, связанных с изготовлением продукции. В конце отчетного периода его сальдо должно быть полностью списано на соответствующие счета учета готовой продукции или незавершенного производства.
Основная проводка при выпуске готовой продукции:
Дебет 43 «Готовая продукция» – Кредит 20 «Основное производство».
Эта запись отражает фактическую себестоимость произведенной продукции, переданной на склад.
Если часть затрат относится к незавершенному производству:
Дебет 23 «Вспомогательное производство» или 97 «Расходы будущих периодов» – Кредит 20.
Такая проводка используется, если работы не завершены и продукция не передана на склад.
Для распределения косвенных расходов:
Перед закрытием счета 20 необходимо завершить распределение общехозяйственных и общепроизводственных затрат (например, с 25 и 26 счетов).
Дебет 20 – Кредит 25/26. После этого все затраты на счете 20 считаются полными и подлежат списанию.
При применении нормативного метода учета затрат:
Расхождения между нормативной и фактической себестоимостью учитываются отдельно:
Дебет 40 «Выпуск продукции (работ, услуг)» – Кредит 20.
Рекомендации:
Перед закрытием счета 20 необходимо провести инвентаризацию незавершенного производства, корректно распределить косвенные расходы и убедиться, что все прямые затраты учтены. Автоматизация проводок в учетной системе (например, в 1С) требует настройки алгоритма распределения, иначе возможны ошибки в списании затрат.
Отражение брака и потерь в себестоимости продукции
В бухгалтерии различают:
- нормируемый (допустимый) брак – предусмотрен технологическим процессом;
- ненормируемый (избыточный) брак – превышает установленные нормативы и требует дополнительного анализа.
Нормируемый брак включается в себестоимость продукции, если его уровень соответствует технологическим картам и стандартам предприятия. Учет осуществляется на счете 20 «Основное производство» или 23 «Вспомогательное производство» с распределением затрат на выпуск.
Ненормируемый брак отражается на счете 28 «Брак в производстве». Затраты, связанные с таким браком, списываются на:
- виновных лиц – при наличии установленной ответственности (дебет 73, кредит 28);
- убытки предприятия – при невозможности взыскания (дебет 91-2, кредит 28);
- поставщиков – при браке из-за некачественного сырья (дебет 76, кредит 28).
Для снижения и контроля уровня потерь необходимо регулярно анализировать:
- доля затрат на брак в общей себестоимости продукции;
- причины возникновения брака по участкам и сменам;
- эффективность корректирующих мероприятий.
При возврате годных остатков от брака они приходуются на счет 10 «Материалы» и уменьшают затраты, связанные с браком. Это позволяет корректно перераспределить расходы и обеспечить прозрачность формирования себестоимости.
Рекомендуется внедрять систему внутреннего учета производственного брака с регистрацией каждого случая, указанием ответственного, объемов потерь и принятых мер. Такой подход повышает точность управленческой отчетности и способствует снижению нерациональных затрат.
Связь счета 20 с другими счетами производственного учета

Счет 20 «Основное производство» применяется для отражения фактических затрат, связанных с выпуском продукции, выполнением работ и оказанием услуг. Его корректное использование предполагает системное взаимодействие с рядом смежных счетов, обеспечивая полное и точное формирование себестоимости.
Счет 10 «Материалы» – основной источник информации о затратах на сырье и материалы. При передаче материалов в производство происходит проводка Дт 20 – Кт 10. Важно обеспечить раздельный учет производственных запасов по видам, чтобы исключить искажения при списании.
Счет 70 «Расчеты с персоналом по оплате труда» отражает начисление заработной платы производственным работникам. Начисленные суммы включаются в себестоимость через проводку Дт 20 – Кт 70. Следует детализировать затраты по подразделениям для точного распределения фонда оплаты труда.
Счет 69 «Расчеты по социальному страхованию и обеспечению» связан с начислениями на оплату труда, которые также включаются в себестоимость продукции. Проводка: Дт 20 – Кт 69. Рекомендуется автоматизировать расчеты взносов для сокращения ошибок.
Счет 23 «Вспомогательные производства» используется при получении услуг от внутренних подразделений. При этом затраты списываются на основное производство: Дт 20 – Кт 23. Необходимо формировать калькуляции вспомогательных цехов для обоснованного распределения затрат.
Счет 25 «Общепроизводственные расходы» отражает косвенные расходы, распределяемые между видами продукции. После распределения делается запись: Дт 20 – Кт 25. Рекомендуется использовать нормативные базы или драйверы затрат для обоснованного распределения.
Счет 26 «Общехозяйственные расходы» включается в себестоимость, если предприятие использует полную калькуляцию. Распределение оформляется через проводку Дт 20 – Кт 26. Важно выбирать корректную базу распределения: выработка, прямые затраты или ФОТ.
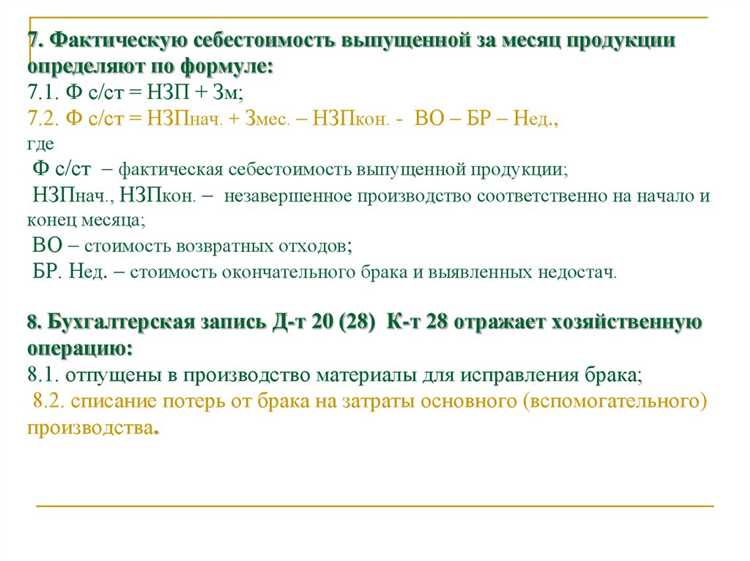
Счет 28 «Брак в производстве» применяется для отражения потерь от брака. Суммы, признанные производственным браком, списываются на счет 20: Дт 20 – Кт 28 (если возможно восстановление). Ведите аналитический учет по причинам и виновным лицам.
Счет 97 «Расходы будущих периодов» может быть связан с 20-м счетом при отнесении отложенных затрат на производство: Дт 20 – Кт 97. Расходы списываются по мере наступления периода или выполнения этапов производства.
Эффективность использования счета 20 определяется точностью взаиморасчетов с указанными счетами. Ошибки в корреспонденции и распределении ведут к искажению себестоимости, что напрямую влияет на финансовый результат и управленческие решения.
Вопрос-ответ:
Какой счёт используется для учёта себестоимости продукции на предприятиях?
В бухгалтерском учёте для отражения себестоимости готовой продукции применяется счёт 20 «Основное производство». На этом счёте собираются все затраты, непосредственно связанные с выпуском продукции: сырьё, материалы, заработная плата производственного персонала, амортизация оборудования и т.д. После завершения производственного процесса затраты переносятся на счёт 43 «Готовая продукция». Это позволяет определить фактическую себестоимость каждой единицы продукции.
Какие затраты включаются в себестоимость продукции?
В себестоимость продукции включаются прямые и косвенные производственные затраты. Прямые — это те, которые можно прямо отнести к конкретному виду продукции: стоимость сырья, материалов, комплектующих, заработная плата работников, занятых в производстве, с отчислениями. Косвенные — это общехозяйственные, общепроизводственные расходы, амортизация, содержание и эксплуатация оборудования, расходы на управление производством. Формирование себестоимости зависит от применяемой учётной политики предприятия.
Можно ли учитывать себестоимость по разным методам, и как это отражается в бухгалтерии?
Да, организация вправе выбрать метод учёта затрат, наиболее подходящий для её деятельности. Наиболее распространённые методы — нормативный, попроцессный, позаказный и метод директ-костинг. Например, при позаказном методе затраты собираются по каждому заказу отдельно, что удобно для предприятий с индивидуальным производством. В бухгалтерии это отражается через организацию аналитического учёта на соответствующих счетах, прежде всего на счёте 20, а также вспомогательных — 23, 25, 26 и др.
Как проверить правильность формирования себестоимости продукции?
Для проверки корректности формирования себестоимости нужно сверить данные счёта 20 с первичными документами: накладными на материалы, нарядами на выполнение работ, табелями учёта рабочего времени и т.д. Также важно удостовериться, что косвенные расходы распределены между видами продукции на основании установленной методики, указанной в учётной политике. Контроль осуществляется на этапе закрытия месяца при расчёте фактической себестоимости и последующем списании затрат на счёт 43.
Чем отличается бухгалтерский учёт себестоимости от управленческого?
Бухгалтерский учёт себестоимости ведётся в соответствии с требованиями законодательства и стандартов (например, ПБУ), и используется для формирования официальной отчётности. Он основывается на принципах документальной подтверждённости и регламентированных правил. Управленческий учёт, напротив, ориентирован на внутренние потребности руководства и может строиться по произвольной системе: с использованием других классификаций затрат, упрощённых форм учёта, собственной системы расчётов. Основное отличие — гибкость управленческого учёта и его направленность на анализ и планирование.